

一、为什么PCB铜箔这轮值得单独看
PCB铜箔是覆铜板(CCL)和印制电路板的导电基材,分为电解铜箔与压延铜箔两类。传统逻辑看铜价、加工费、产能利用率;2025年以来新增一条“AI算力”逻辑:高速多层板、AI服务器、800G/1.6T光模块、交换机对低损耗传输要求提升,带动RTF、HVLP等超低轮廓铜箔从“可选高端”变成“高频高速板刚需”。
核心变化有三个:
-
需求结构升级:AI服务器PCB层数、速率提升,HVLP(超低轮廓)铜箔用于降低高频信号损耗;机构测算2026年全球AI服务器专用高端HVLP铜箔需求约2.4万吨、同比+260%,2027年约5万吨、2030年破11万吨。 -
有效供给不等同于名义产能:HVLP要看粗糙度、附着力、良率、批次稳定性和CCL/终端认证,普通标箔产线不能直接转产;高端表面处理设备、阴极辊、添加剂体系均构成壁垒。 -
加工费弹性重估:高端铜箔供不应求时,产品结构升级比单纯扩产更重要。铜冠2026H1 PCB铜箔收入25.07亿元、毛利率11.60%、同比提升6.04pct,高频高速基板用铜箔(RTF+HVLP)产量占PCB铜箔总产量已超50%,就是典型样例。
投资上要把“PCB/电子电路铜箔纯度”和“高端HVLP进度”分开看:纯度决定业绩弹性,HVLP进度决定估值弹性。
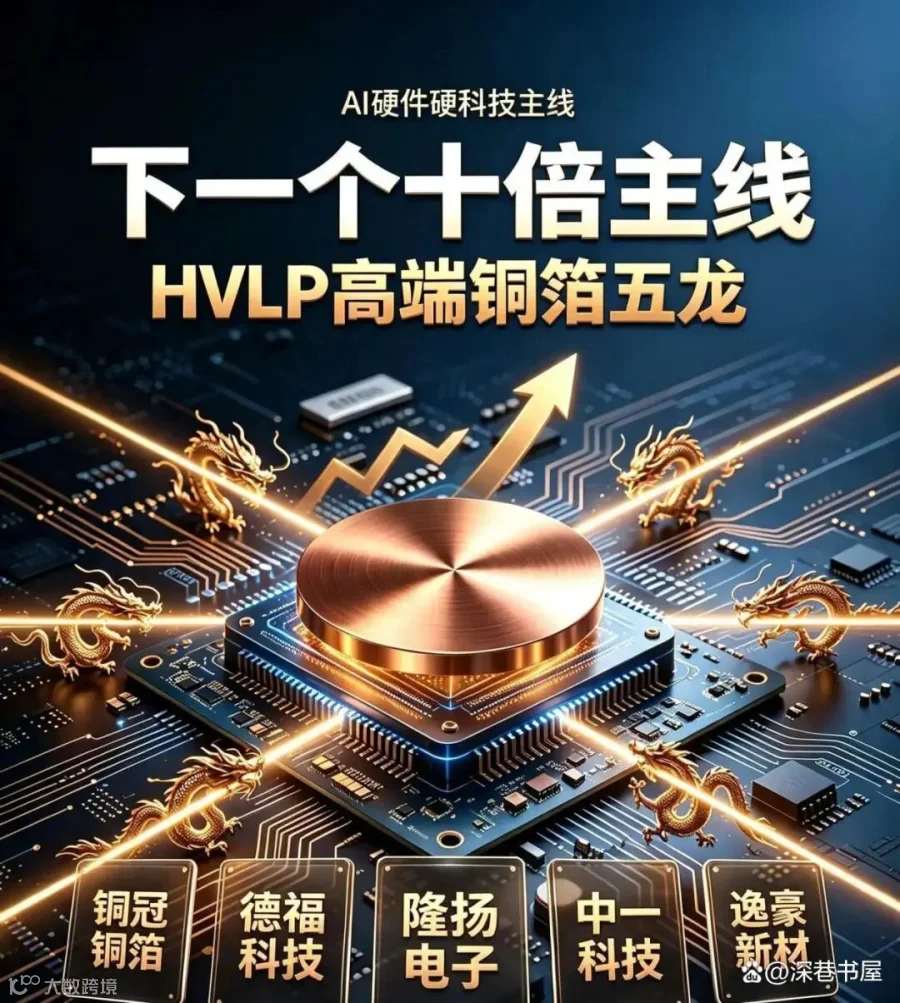 二、核心公司分层与亮点(基于2026中报)
1)电子电路铜箔高纯度:铜冠铜箔、逸豪新材
铜冠铜箔(301217)
-
中报:营收40.21亿,同比+34.16%;归母2.149亿,同比+514.75%;铜箔业务38.81亿、占比96.51%,其中PCB铜箔25.07亿、锂电铜箔13.74亿。 -
核心亮点:HVLP1—4全系列完成客户供货布局,HVLP4批量、HVLP5突破关键指标;高频高速基板用铜箔占PCB铜箔产量超50%;背靠铜陵有色,原料保障和成本管控占优。 -
投资逻辑:纯电子铜箔标签最强、高端占比提升最直观,AI CCL放量直接对应PCB铜箔加工费和产品结构;缺点是锂电铜箔仍占一定收入,会受新能源周期扰动。
逸豪新材(301176)
-
中报:营收12.64亿,同比+69.08%;归母2150万,同比+242.19%;电子电路铜箔9.807亿、占比77.56%,PCB 2.560亿、占比20.25%。 -
核心亮点:具备HVLP1、HVLP2制造能力,HVLP3、HVLP4研发及客户认证推进;同时布局“铜箔—铝基覆铜板—PCB”,向下游延伸可吃到更多环节价差。 -
投资逻辑:小市值、产业链延伸弹性大;但当前利润绝对值低,HVLP3/4未批量前更多看预期,适合跟踪认证和加工费落地。
2)电解铜箔规模龙头、电子电路+高端HVLP双轨:德福科技
德福科技(301511)
-
中报:营收91.97亿,同比+73.54%;归母2.635亿,同比+580.66%;锂电铜箔76.61亿、占比83.30%,电子电路铜箔13.08亿、占比14.22%。 -
核心亮点:内资深电解铜箔第一梯队,RTF、HVLP等高端电子电路产品批量供货;规划/推进高端AI电子电路铜箔产能(公开信息有九江5万吨级高端项目预案,拟募资不超28亿口径见于行业稿)。 -
投资逻辑:总量大、高端化斜率陡,若HVLP/RTF占电子电路铜箔比例提升,利润弹性会大于收入弹性;但中报电子电路占比仍不高、锂电占主体,需按“锂电基本盘修复+高端PCB期权”定价,避免只炒HVLP概念。
3)覆铜板+铜箔一体化:宝鼎科技(金宝电子)
宝鼎科技(002552)
-
中报:营收21.57亿,同比+54.69%;归母1.360亿,同比+518.63%;覆铜板14.14亿、占比65.55%,铜箔4.499亿、占比20.85%。 -
核心亮点:金宝电子做电子铜箔+覆铜板,一体化可同时受益铜箔加工费上行和CCL涨价;覆铜板为主、铜箔为辅,比纯铜箔厂更偏“CCL材料”属性。 -
投资逻辑:AI高速板带动低频CCL向高频高速CCL升级,若金宝在服务器/汽车高频客户突破,估值可从传统覆铜板向高端CCL重估;跟踪点是铜箔自建产能、覆铜板高端占比、毛利是否随AI CCL涨价走阔。相关行业背景显示台系/国内CCL厂对AI产能缺口和提价有预期。
4)锂电铜箔转型高端电子/高频高速:诺德股份、中一科技
诺德股份(600110)
-
中报:营收64.33亿,同比+113.33%;归母1.029亿,同比+242.07%;电子信息材料57.06亿、占比88.69%(含锂电/电子铜箔口径),电线电缆及附件1.417亿、占比2.20%。 -
核心亮点:老牌电解铜箔,HVLP新一代通过部分客户认证,可对接高速CCL低损耗需求;锂电超薄、镀镍、固态相关箔材技术储备丰富。 -
投资逻辑:弹性来自“锂电加工费修复+高端电子HVLP放量”。但中报未单独拆出PCB HVLP收入,短期仍偏锂电周期反转;HVLP若从认证转批量,估值逻辑会从锂电铜箔切到AI材料。
中一科技(301150)
-
中报:营收39.39亿,同比+47.15%;归母1.666亿,同比+987.97%;锂电铜箔29.51亿、占比74.93%,标准/电子电路铜箔9.689亿、占比24.60%。 -
核心亮点:已布局高频高速、HDI用电子电路铜箔,标准铜箔+电子电路铜箔作为第二曲线;锂电基本盘提供收入和利润修复。 -
投资逻辑:类似诺德,但电子电路占比高于诺德披露结构中的第二大项,若HVLP/RTF通过头部CCL认证,标准铜箔产线可贡献高端增量;现阶段按“锂电反转+电子电路期权”看待更稳妥。
5)HVLP5/可剥铜/高频新秀:隆扬电子
隆扬电子(301389)
-
中报:营收3.413亿,同比+121.23%;归母4142万,同比-24.09%;电磁屏蔽1.316亿、占比38.54%,缓冲减震1.017亿、占比29.80%,电子铜箔尚未成第一收入。 -
核心亮点:布局HVLP5、PI载体可剥铜等高频高速材料,面向高频信号和先进封装/载板潜在需求;主业仍是屏蔽/缓冲材料,铜箔属第二增长曲线。 -
投资逻辑:若HVLP5、可剥铜通过客户验证,存在“小收入基数+高代际”的估值重估;但中报净利负增长、铜箔收入占比低,属于主题弹性而非业绩兑现型,必须等批量订单和毛利率验证。
三、投资逻辑主线
-
首选“PCB铜箔纯度×HVLP进度”双高:铜冠铜箔>逸豪新材。铜冠有收入、毛利、高端占比和全代际供货;逸豪有全产业链但利润体量小、HVLP3/4待批量。 -
次选“规模龙头×高端化提速”:德福科技。总量大、电子电路铜箔已起量,HVLP/RTF扩产若落地,利润弹性来自结构升级;需接受锂电收入仍占大头。 -
一体化降波动:宝鼎科技。覆铜板为主、铜箔为辅,AI CCL涨价和铜箔加工费双击,但弹性弱于纯铜箔,偏稳健材料股。 -
转型预期型:诺德股份、中一科技。锂电铜箔周期反转提供底部,HVLP/高频电子铜箔提供期权;买的是“传统业务扭亏/修复+AI铜箔从0到1”。 -
高代际主题型:隆扬电子。HVLP5、可剥铜想象空间大,但当前铜箔收入未成主体、中报利润下滑,适合小仓位跟踪认证而非按业绩股重仓。
四、跟踪指标(避免只看概念)
-
单公司:PCB/电子电路铜箔收入占比、HVLP/RTF销量吨数、HVLP4/5客户认证从“送样”到“批量”、加工费环比、铜箔毛利率、经营现金流。 -
行业:电解铜现货价(成本端)、SMM铜箔开工率、CCL厂提价频率、AI服务器出货与GB/ Rubin平台PCB层数、电子布/低介电布供给、阴极辊与表面处理设备交付周期。 -
估值锚:不要只按归母高增线性外推,2026H1高增速部分受低基数、铜价、加工费修复影响;重点看2026H2—2027H1高端产品占比是否继续提升。
五、主要风险
-
AI资本开支不及预期:HVLP需求测算依赖AI服务器出货,若云厂资本开支持缓,高端加工费会回落。 -
认证周期风险:HVLP从送样到CCL/PCB/终端批量通常数月到1年以上,隆扬、逸豪高位HVLP3/4、诺德部分高端产品都存在“技术有、收入没”的时滞。 -
锂电周期拖累:德福、诺德、中一锂电占比高,若锂电加工费下行,会抵消电子铜箔改善。 -
铜价与库存:铜价急涨急跌影响存货价值和毛利;高价备货可能带来减值。 -
扩产兑现后供需转弱:高端项目2027—2028集中投产,若需求跟不上,加工费从紧缺走向内卷。 -
财务质量:部分公司高增但经营现金流弱、扩产资本开支大,需防“利润高增、现金不回”。