


这两年,我在客户现场越来越明显地感觉到一个变化。
过去很多老板判断公司好不好,先看销售额。
今年做到5000万,明年冲8000万;手上订单多,工厂忙,大家觉得公司就在往前走。
以前市场增长快、利润空间厚,这套判断问题不大。
现在不一样了。
价格越来越透明,同行越来越多,原材料、人工、平台、渠道,每一项成本都在挤利润。
销售额还在增长,最后真正留下的利润却未必同步增长。
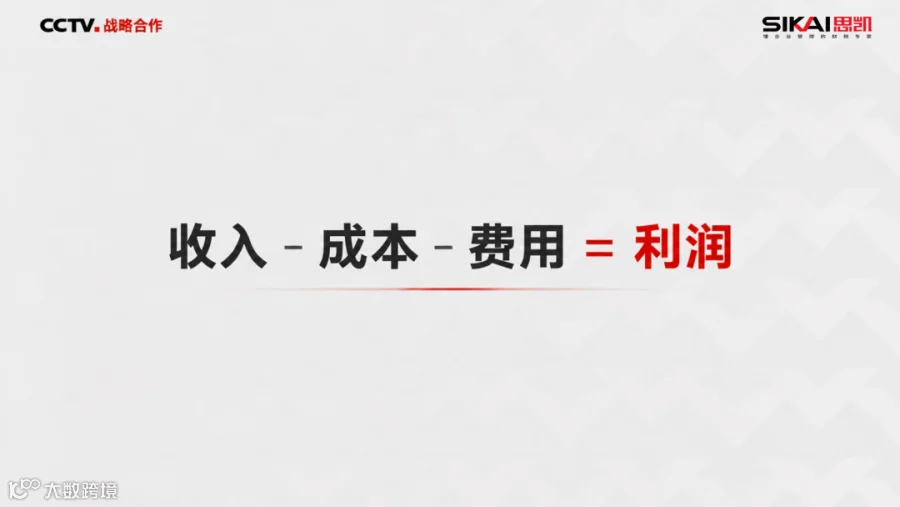
所以我现在看一家企业,会更关心一个问题:这门生意,到底靠什么赚钱?
公司经营很多年,有自己的生产端,财务团队有,ERP也已经用了很久。
生意一直在做,订单也不少。但老板坐下来和我们聊了以后,最想解决的却是一件很基础的事:公司的利润能不能真正算清楚,经营数据能不能可视化。
这也是很多企业做到一定规模以后,会重新面对的一道经营题。

Part 1
销售额能看见,不代表利润也看得见
企业经营里有一个很容易被忽略的变化。
公司规模小的时候,老板自己是最重要的数据中心。
客户是自己谈的,价格是自己报的,供应商自己熟,产品成本心里也有数。哪张订单值得接,哪个客户不好做,很多时候不需要看报表。
等公司规模大了以后,这套方法会慢慢失效。
客户变多了,产品变多了,一张订单后面开始有销售、采购、生产、仓库、外协、财务一起参与。老板还能看到销售额,却已经很难看到利润是怎么形成的。
这个客户就是这样。
老板过去想知道当月利润,财务还要从不同系统、表格里重新整理。
销售额相对容易,真正难的是成本、费用的核算。
他们做的是定制业务,不同订单对应不同材料、工艺和加工方式。从接单、打样、采购,到生产、外协、包装、出货,中间经过很多环节,每一步都有成本产生。
一个月下来,是十万级的相关业务数据。过去这些成本没有完整归集到每一张订单、每一个产品上。
最后老板知道这个月做了多少销售,却很难马上回答:这批订单真正留下了多少利润。
这里面有一个经营上的区别,很重要。
公司一年赚多少钱,是结果。老板更需要看清的,是利润靠哪些产品、哪些客户、哪些订单一点点赚出来。
Part 2
利润一直算不清,问题可能不只在财务
很多老板一发现利润算不清,第一反应就是看财务。
账是不是做得不够细?财务人员能力够不够?成本、费用核算是不是需要重新做?
这些当然要看,但我这些年接触企业越来越多以后,发现很多最后出现在财务上的问题,根因可能并不只在财务。
这个项目刚开始,我们也是先从财务端往下梳理。
科目怎么设,数据从哪里取,产品、客户和不同业务板块以后怎么核算,一项项搭起来。
真正开始核成本、费用,很快就碰到了问题。
有的数据没有及时录,有的数据录错,还有一些费用已经发生,却无法准确归到具体订单。
如果只停在这里,很容易把问题归到执行。员工再认真一点,财务再盯紧一点,看起来就能解决。
我们继续往业务侧探索,发现事情没有这么简单。
一张订单进来以后,要经过哪些岗位;每一道工序产生什么数据;什么时候记录;由谁确认。这些业务规则,有些原来就没有定义清楚。
做到这里,我们没再继续坐在办公室里对表,而是直接去了一线工厂,让老板和负责人带着大家,从一张订单进来开始,沿着真实业务往后走。
样品怎么做,材料怎么采购,哪些环节企业自己完成,哪些需要外发,每一步怎么计价,对应的数据最后留在哪里。
十几道生产环节,我们一步一步梳理出完整的业务流程。
很多之前在财务表里怎么也对不清的数据,到了业务现场,原因很快找到了。
利润最后反映在财务上,但利润是在经营过程中产生的。
材料买贵了,利润已经变了;生产多了一次返工,利润也变了;报价漏掉一项成本,这张订单接下来的时候,结果可能已经被决定了一半。
所以企业想把利润真正算清楚,财务往往要往前再走一步,走到业务里去,把业务流程梳理清楚。
一张订单从哪里开始赚钱,又在哪里开始损耗,先把这件事看清楚,后面的财务结果才有基础。
Part 3
有ERP,不代表企业真的有经营数据
这几年很多企业都在谈数字化,ERP、MES、BI,各种系统越来越多。
但我一直想提醒身边的老板,系统是最后一公里。企业前面的业务规则如果没有想清楚,系统越复杂,后面调整的成本反而越高。
这个客户原来就有ERP,而且用了很多年。系统里面有订单、有采购、有生产数据,看起来什么都有。但老板真正关心的产品成本、订单利润,依然没有办法直接出来。
后来我们帮助陪客户梳理其需求发现,老板真正需要解决的,其实就几条经营规则。材料怎么归到订单,人工怎么计算,外协费用怎么进入成本,不同生产环节的数据怎么回到最终产品。
这些东西先理顺以后,系统到底需要开发什么,自然就清楚了。
系统还在持续推进,但这一轮有一件事情已经明白:企业先形成规则,系统再负责稳定执行,这个顺序很重要。
数字化真正有价值,也不是系统里多了多少功能。老板真正关心的是:订单做完以后,成本能不能及时出来;库存数据能不能真实;经营数据能不能持续辅助决策。
软件公司可以把规则写进系统,但企业自己的生意怎么跑,这个答案必须先从企业内部长出来。
Part 4
老板真正需要的财务,最后一定要进入经营
我一直认为,财务有两个层次。
第一层,把账做清楚。这是基础。
第二层,把经营看清楚。
公司做到一定规模以后,这一层越来越重要。
因为老板真正做的事情,不是审核财务凭证,而是决定接什么订单、报什么价格、做什么产品、服务哪些客户、下一笔钱投到哪里,这些决策都和财务有关。
所以,我们把这些数据重新整理,做了一次经营分析。一年做了多少生意,主要成本发生在哪里,费用怎么构成,最后真正留下了多少利润。
过去这些数字分别躺在银行账户、财务账、业务表格和系统里。现在把它们重新拼在一起以后,老板也比较完整地看到公司这一年的经营结果。
这一步之后,很多讨论就开始变化了。以前老板更多关注销售、回款,接下来可以继续往产品、客户、业务板块里拆。哪个公司业务真正贡献利润,哪些客户占用了大量资源,哪些产品还有调整空间。这些问题一旦能讨论,财务的作用就已经变了。
好的财务,最终一定要帮老板看经营。
账做得再规范,如果到了老板做经营决策的时候,还只能凭感觉,那财务对经营的支持仍然有限。
这家公司后来继续推进下一年度的财务咨询,原因也很简单:当数据开始进入经营以后,企业才真正看到后面还有多少东西可以继续优化。
Part 5
利润管理的本质,是资源配置
很多人谈利润,最容易想到的是降成本。少花一点钱,利润自然会高。这也没错,但我理解的利润管理,要再往前一步。
利润管理最后管的,其实是企业资源往哪里放。
企业有一百个人,放在哪个产品上?
一年有限的资金,应该投入哪个客户、哪个市场?
工厂下一步是扩产,还是先提高现有产能利用率?
一个销售额很大的客户,如果长期压价、账期又长、还占用大量服务资源,到底值不值得继续投入?
这些才是真正影响企业利润质量的事情。
当产品、客户和订单的利润逐渐清楚以后,老板很多过去凭经验做的选择,就会有新的依据。
有的产品销售额很大,但占用大量生产资源,最后利润贡献一般。有的客户看起来是大客户,把账期、人员投入和交付复杂度放进去以后,未必还是最优质的客户。有些订单过去觉得有单总比没单好,真正把成本算清以后,可能从报价阶段就应该重新判断。
所以我现在越来越觉得,企业到了一个阶段以后,财务和经营本来就不应该分得那么开。老板最终看的都是同一盘生意。哪里赚钱,哪里占用资源,哪里值得继续投入。这些事情看清以后,企业才真正从追销售额,走到追求有质量的增长。
所以如果一家企业现在销售额可以随时说出来,公司总体也知道赚钱,但产品、客户、订单的利润还说不清,我觉得老板应该开始重视这个问题。
因为企业做到一定规模以后,真正决定未来的,已经不只是还能不能多接几个订单,而是有限的人、钱和时间,到底应该投到哪里。销售额决定企业今天有多大,利润结构决定企业未来还能走多远。
