随着新能源汽车进入品质竞争阶段,储能、低空经济、机器人等新兴领域对电池能量密度、安全性、快充性能提出更高要求,传统液态锂离子电池已逼近技术性能边界。
在此背景下,固态电池正从实验室走向产业化验证,成为全球动力电池产业下一代技术竞争的核心赛道。
从液态到固液混合再到全固态的演进并非简单的材料替换,而是涉及电池材料体系、制造工艺、供应链及应用生态的系统性技术变革。
格物致胜《2026年中国混合固液电池行业白皮书》将从技术、市场、产业链、竞争格局等维度,系统梳理固态电池产业发展路径。
一、为什么必须发展固态电池?
过去十余年,液态锂离子电池通过材料与结构优化,已在能量密度、循环寿命和成本控制上大幅提升,成为新能源汽车与储能市场的主流技术路线,但随着下游应用对长续航、高安全、快充等需求升级,其技术瓶颈逐渐显现:一方面能量密度提升受材料体系与安全边界双重约束,高比能材料应用会带来安全性、循环寿命与制造稳定性挑战;另一方面可燃有机液态电解质要求电池系统设置多重安全防线,液态体系渐进式优化已接近技术边界。
固态电池的核心价值在于重构了电池材料体系,并非简单替换液态电解质,而是通过固态电解质重新构建电池内部的离子传输与界面体系。
相比传统液态电池,固态体系理论上有三方面核心优势:一是安全性更高,固态电解质不易燃、无挥发,可大幅降低电解液泄漏、热失控等风险,为高能量密度电池预留更多设计空间;二是能量密度上限更高,与锂金属负极、高镍正极等高比能材料兼容性更好,有望突破现有液态电池能量密度瓶颈;三是快充和低温性能更优,通过固态电解质、界面工程与电极结构协同优化,可提升离子传输效率,满足新能源汽车、低空飞行器等领域的高功率、快速补能需求。
二、固态电池产业发展现状
当前市场仍处于液态电池占据主导、半固态电池快速产业化、全固态电池加速技术验证的发展阶段。
相较于一步到位直接切换为全固态路线,混合固液路线可在现有锂电池制造体系的基础上做一定程度的工艺延伸,因此具备更强的产业化可行性。
目前国内已经建成GWh级混合固态电池产能,产业正从小规模示范逐步向规模化制造推进。
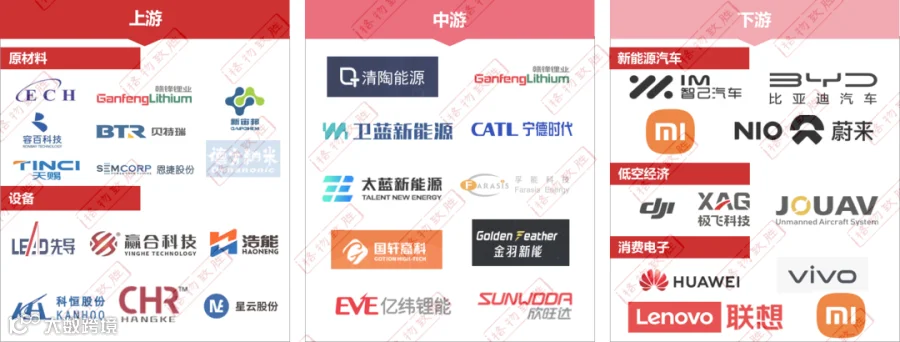
当前混合固液电池的产业链已逐步完善,但仍面临上游核心材料供给偏紧、高端设备存在短板、中游制造良率偏低、下游应用场景有限等挑战;预计未来随着产能集中释放与工艺持续优化,产业链各环节将逐步走向成熟,成本也会快速下降。
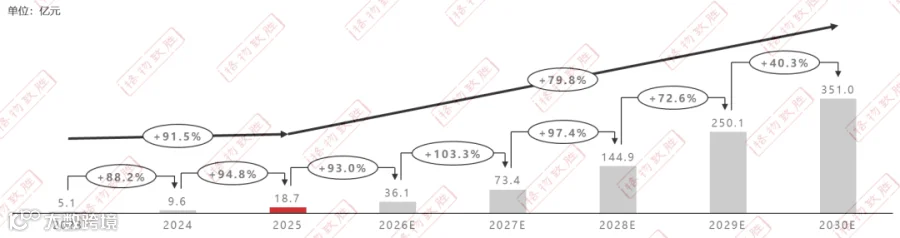
2023-2024年
中国混合固液电池产业从实验室技术验证向规模化商业化过渡,受技术成熟度、产业链配套能力和市场需求等因素制约,这两年市场规模相对较小;
2025年
中国混合固液电池市场在国家政策引导、技术持续突破、下游需求拉动的影响下,市场呈现爆发式增长态势;
未来
中国混合固液电池市场将延续高速增长态势,但增速将逐步放缓。未来混合固液电池的应用领域将从以新能源乘用车为主,逐步拓展至工商业储能、电网侧储能、消费电子、低空经济等多个领域。
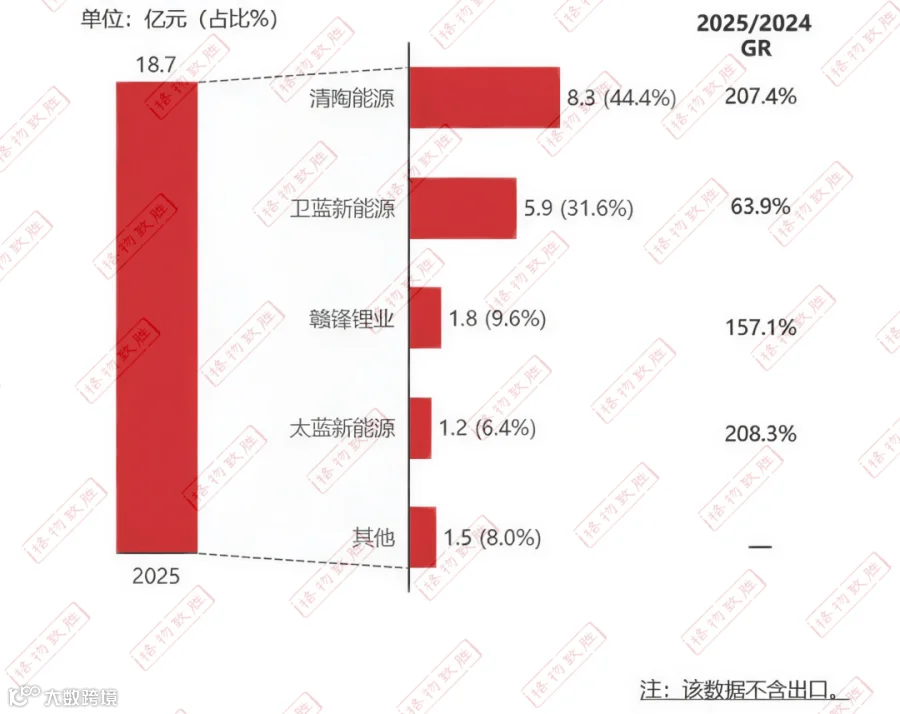
固态电池产业竞争已经呈现出明显的生态化特征。国内既有宁德时代、比亚迪、国轩高科、亿纬锂能等传统动力电池企业布局赛道,也有卫蓝新能源、清陶能源、赣锋锂电等专注于固态、半固态技术的企业持续推进产业化落地。
2025年中国混合固液电池市场集中度极高,前四名企业合计占据92%的市场份额,其中清陶能源在2025年反超卫蓝新能源跃居行业第一,这主要得益于其内蒙古乌海半固态储能电站项目的顺利交付。
突破固态电解质、界面、锂金属负极和规模化制造等关键技术,实现真正意义上的下一代高能量密度电池。
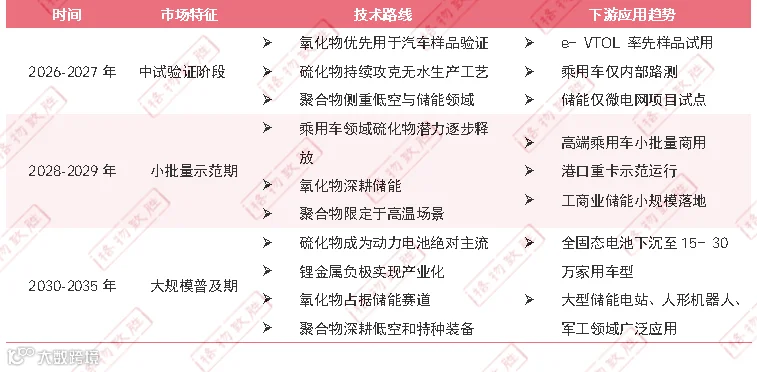
2026-2027年
为技术验证窗口期,氧化物将优先开展整车测试,硫化物重点攻克制备工艺难题,聚合物则布局储能与低空领域;
2028-2029年
进入商业化示范阶段,硫化物开始在乘用车领域落地,氧化物转向储能赛道,聚合物仅适配特定高温应用场景;
2030-2035年
行业迎来规模化普及期,硫化物主导动力电池市场,氧化物、聚合物分别深耕储能和特种装备赛道,锂金属负极实现产业化落地。

卫蓝新能源、清陶能源深耕氧化物技术路线,规划在2028-2029年开启电芯批量交付,是支撑2028年成为行业商业化元年的核心力量;宁德时代、比亚迪聚焦硫化物-改性复合体系研发,短期以千台级示范装车验证产品可靠性,并将大规模商业化的时间锚定在2030年。
三、政策与下游需求双重驱动,推动市场加速发展
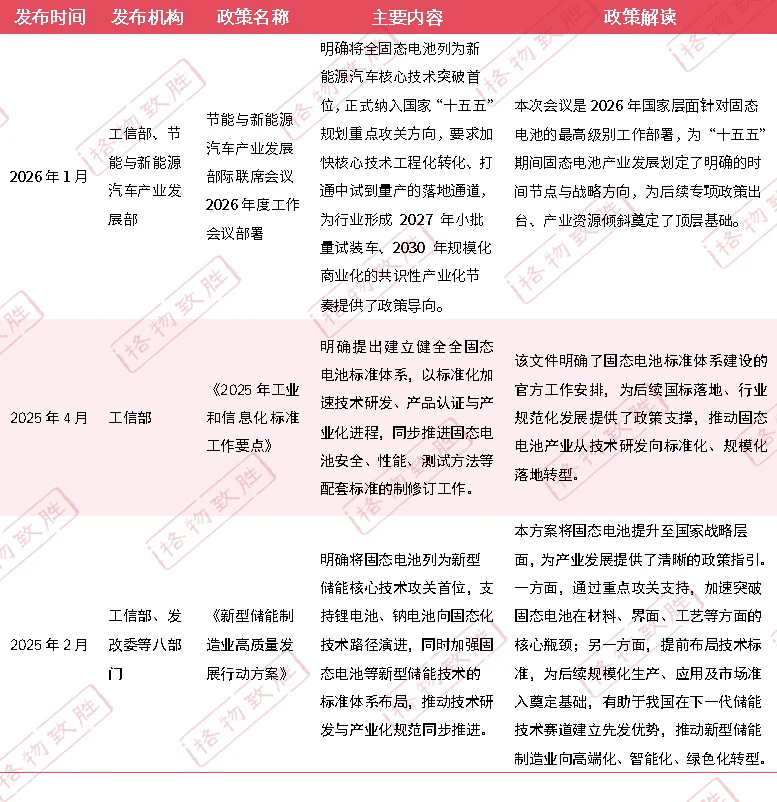
国家出台多项政策,分别从企业扶持、技术路线方向和下游应用领域三个方面给予支持,政策向技术实力强、产业化进度快的头部企业倾斜,进一步巩固了这类头部企业的市场优势;同时明确支持氧化物电解质路线,推动该路线成为混合固液电池的主流技术路线;在支持混合固液电池应用于新能源汽车领域的基础上,还积极推动其向储能、低空经济、消费电子等领域拓展。
新能源汽车:核心产业化入口
新能源汽车是固态电池最重要的应用市场,长续航、快充、高安全、轻量化需求使其成为最具经济价值的落地场景。
低空经济:高能量密度需求驱动
eVTOL等低空飞行器对电池性能要求更高,有限重量下的高载荷、长续航需求,使固态电池成为低空动力系统的核心技术储备。
储能:安全性为核心竞争优势
截至2026年一季度我国新型储能装机超1.4亿千瓦,储能系统对安全、循环寿命、全生命周期成本要求持续提升,固态电池有望随安全标准升级和长时储能发展逐步获得应用。
新兴领域:拓展增量应用空间
人形机器人、无人机、航空航天等领域对电池“轻、小、安全、高能量密度”的需求,推动固态电池从动力电池延伸为下一代通用移动能源技术方向。
基于这一行业背景,格物致胜推出《2026年中国混合固液电池行业白皮书》,深度洞察混合固液电池市场,展望全固态电池发展前景,下载白皮书分享版即可获取行业研究内容。

白皮书下载二维码
微信客服二维码
《2026年中国混合固液电池行业白皮书》完整版现同步发售。如需深入了解情况及咨询购买事宜,欢迎通过下方联系方式与我们取得联系。
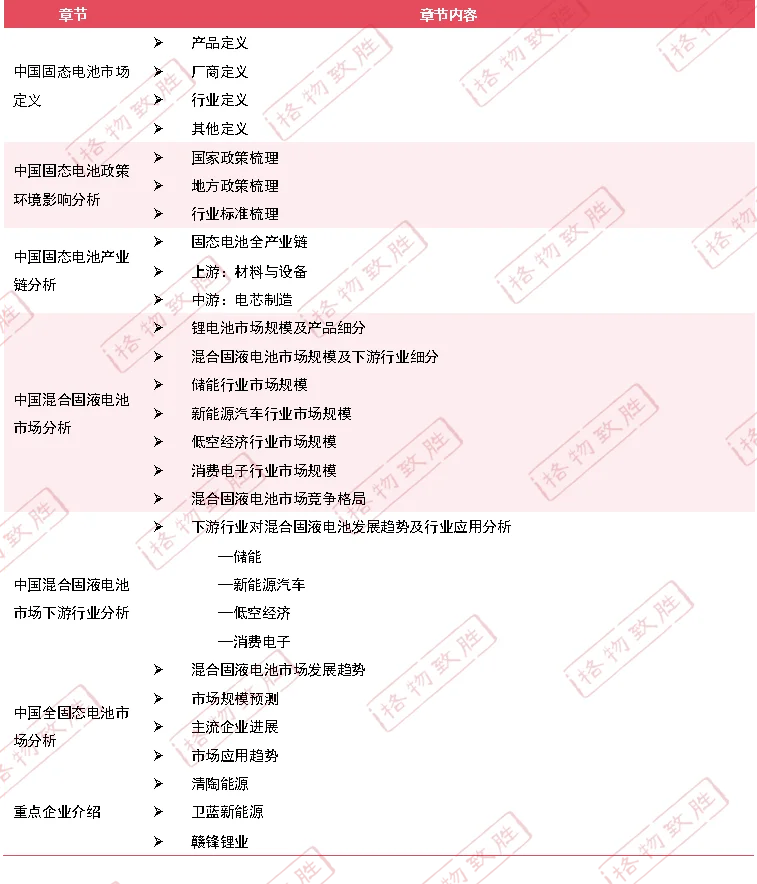
白皮书完整框架目录
扫描上方二维码,联系我们!
联系人:于先生
联系电话:15811024576