2026年9月14日18点起
外购神优2品种价格:769(-)元/吨
外购5500卡价格:753(-)元/吨
外购5000卡价格:680(-)元/吨
外购4500卡价格:594(-)元/吨
外购4000卡价格:511(-)元/吨
7天一个周期对单个供应商发运≤7列,加价8元/吨,≥8列,加价10元/吨。相当于降8-10元/吨。
南线激励恢复8元/吨,相当于降10元/吨。东线不奖,相当于降7元/吨。
(周末下调两次量奖政策)
2026年9月10日0点起
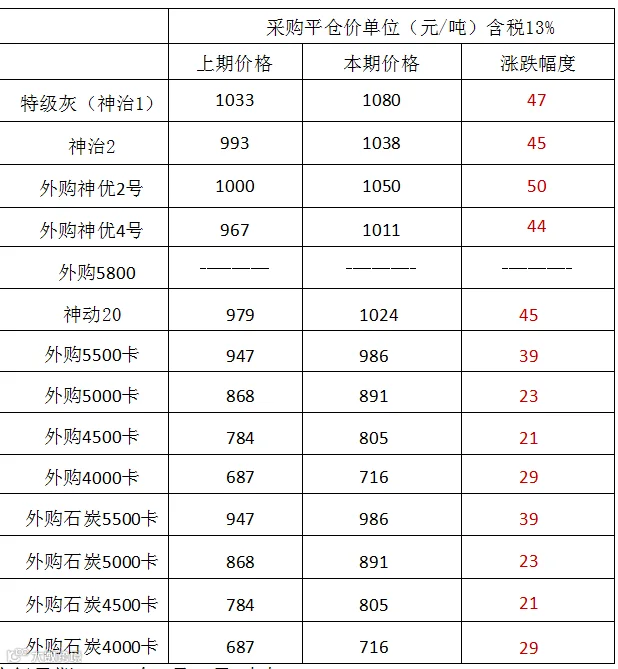
特低灰(神冶1)品种1080(+47)元/吨
神冶2品种1038(+45)元/吨
外购神优2号品种1050(+50)元/吨
外购神优4号品种1011(+44)元/吨
神动20品种1024(+45)元/吨
外购5500卡品种986(+39)元/吨
外购5000卡品种891(+23)元/吨
外购4500卡品种805(+21)元/吨
外购4000卡品种716(+29)元/吨
外购石炭5500卡品种986(+39)元/吨
外购石炭5000卡品种891(+23)元/吨
外购石炭4500卡品种805(+21)元/吨
外购石炭4000卡品种716(+29)元/吨
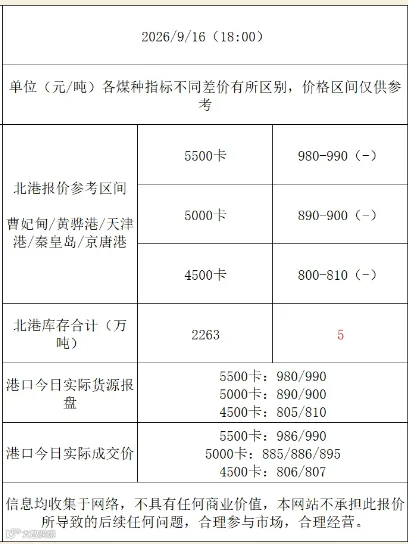
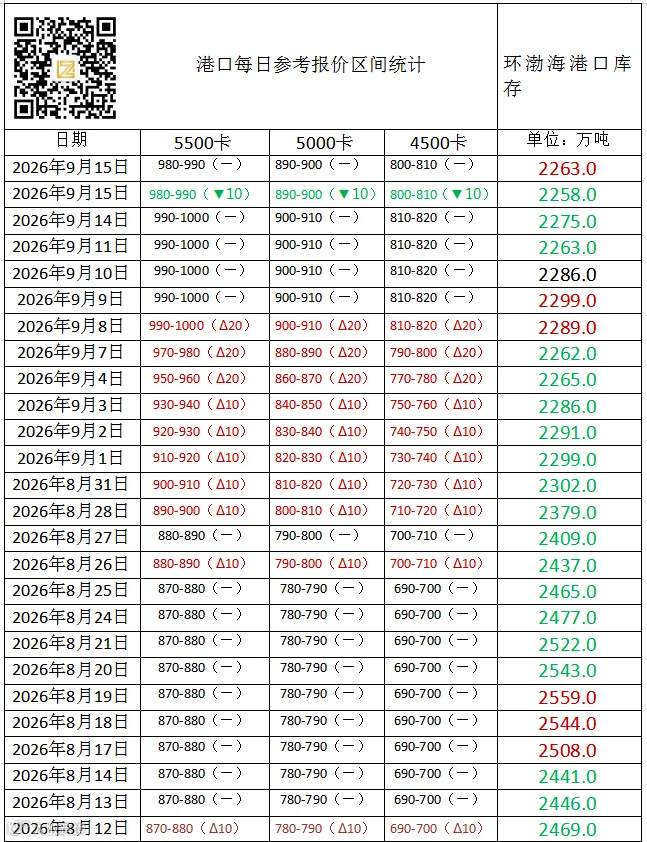
今日北方港口市场整体延续高位震荡、涨跌两难的格局。今日报价方面维持偏弱态势,但随着产地今日明显的上浮情绪,下午之后低价货源基本难寻。坑口至港口发运仍存倒挂,贸易商集港积极性提升有限,据测算,当前5500大卡发运成本仍在1020元/吨上下,明显高于港口成交价,即便倒挂幅度收窄,多数贸易商集港仍面临亏损,主动集港发运的意愿不足,叠加今日产地煤价全面反弹、坑口价格重心上移,未来集港成本存在再度抬升的可能,发运倒挂的修复进程可能反复,所以港口优质可售资源依然偏紧,低硫高卡等优质煤种流通资源有限,成为节前港口报价的重要支撑。
核心判断: 短期北方港口动力煤市场将延续高位震荡的走势。库存区间波动、需求疲弱压制价格上行,但发运倒挂、优质资源偏紧、贸易商挺价及产地全面反弹为价格提供支撑,港口价格短期难有方向性突破,大概率维持高位窄幅震荡,成交重心小幅下移后有望逐步企稳。方向选择的关键变量在于两点:一是双节补库能否启动,若补库需求兑现,港口价格将获得实质性支撑;二是产地反弹能否向港口传导,若坑口价格持续上涨推高集港成本,港口价格被动上行压力将增大。
今日江内市场整体延续淡季格局,但内部信号出现微妙分化。沿海运费持续下行、运价指数跌至低位区间,与江内报价小幅上探并存,市场正处在运输端走弱、现货端试涨的错位阶段。一方面,华东地区煤炭需求下降拖累沿海运费持续下行,运价指数已跌至低位区间,各航线运价跌幅明显,船多货少格局延续;另一方面,江内港口供需基本平衡,少量终端开始提前备货补库,市场报价有所上探,与前期报价松动、让利出货的弱势表现形成对比。这种分化反映出,江内现货市场在产地涨价的带动下已出现企稳苗头,但运输端和需求端的疲弱仍在压制反弹动能。
据中电联周度数据,上周中国沿海煤炭综合运价指数平均值为838点,环比下降52.2点,运价已跌至年内低位区间。华东地区电厂日耗季节性回落、新增货盘投放明显减少,船货供需整体偏宽松,各航线运价跌幅明显,船东提价乏力。尽管近期国际油价高位(SC原油一度站上900元/桶)理论上支撑船用燃料成本,但国内沿海运输需求的疲弱对运价的压制更为直接,运价短期缺乏上行驱动。
江内港口动力煤(非电厂流向)市场价:5500CV,995元/吨(+10);5000CV,905元/吨(+10)。


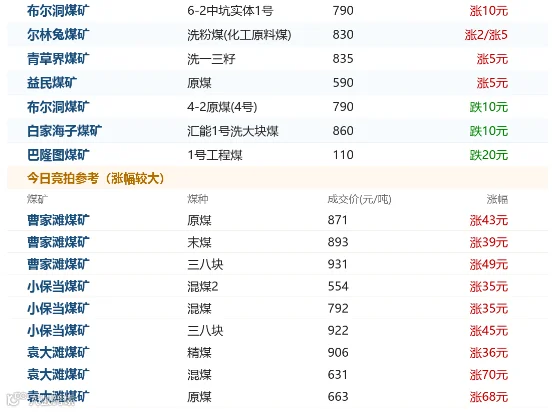
主产地市场今日煤价超跌反弹全面扩散,产地市场由分化寻底正式转向全面反弹。超跌反弹不再局限于个别煤矿,而是全面扩散为普遍上涨,涨价面明显扩大、涨幅显著加大,从今日调价情况看,涨价煤矿数量远超降价煤矿,且涨幅普遍在10至30元/吨,部分煤矿单日涨幅达40-55元,化工煤已连续第五日上调且涨幅扩大至20元,标志着产地价格底部已经基本确立,前期超跌区域正加速修复。
供应端的偏紧格局是产地反弹的核心支撑。据最新数据,9月15日山西停产炼焦煤煤矿增至58座、涉及产能6350万吨,日环比增加9座、产能增加1080万吨,临汾地区因安全隐患、井下因素及季度产能任务完成新增停产4座,吕梁地区新增3座停产(仅1座复产),晋中地区因井下换面、设备更换新增停产3座,区域供应持续收缩。与此同时,受煤价飙升影响,陕西榆林多地煤矿为逐利再次出现超产现象,当地安委会已责令涉事企业停产整顿,以严守安全底线并遏制违规生产行为。安监高压与复产缓慢的双重约束下,产地供应弹性有限,产量难以快速放量,对坑口价格形成坚实的底部支撑。鄂尔多斯也同样出台相关政策。
核心判断:主产地市场反弹趋势已经确立,价格由筑底转向回升。超跌反弹的全面扩散、竞拍市场的溢价成交、大矿的集体跟涨、供应端的持续收紧,共同构成产地价格上行的坚实支撑;电厂日耗回升、港口去库为反弹提供了需求配合,短期产地价格预计延续偏强运行,涨幅与持续性取决于需求端的跟进程度,若双节补库如期兑现,产地价格有望进一步上行;若需求跟进不足,反弹或呈现涨幅收窄、高位趋稳的节奏。整体看,产地市场易涨难跌格局初步形成。