
各位关注非洲汽车市场的朋友们,最近总有人问华庆:“日系车在非洲是不是快不行了?”
说实话,这个问题不能简单用“是”或“不是”来回答。日系车在非洲的“老大哥”地位确实还在,但中国品牌正以惊人的速度和更先进的产品“攻城略地”。今天,我们不用形容词,只用一张张硬核的数据表和真实的销量战报,聊聊这场正在非洲大陆上演的“新旧较量”。

PART 1


南非是非洲最大的汽车市场,也是最激烈的竞技场。我们以2026年的最新数据为切片来看:
日系车:依然是“领头羊”但增速明显放缓
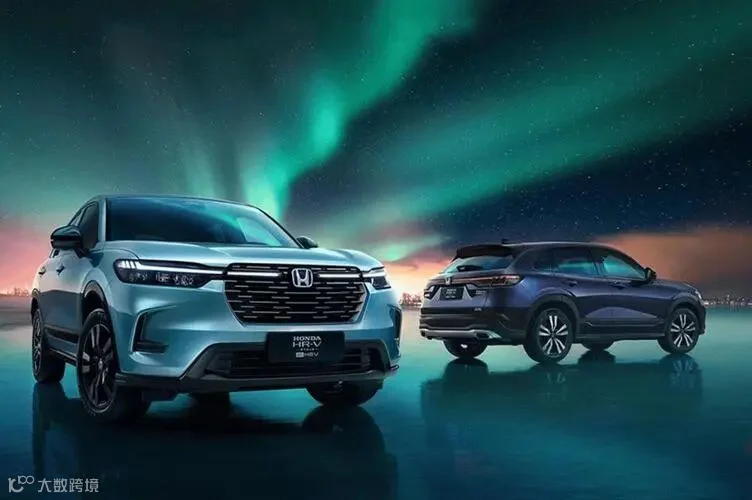
2026年第一季度,南非新车市场总销量为161,594辆。日本品牌仍以68,929辆的销量占据最大份额(42.7%),但同比仅微增2.7%。丰田以37,383辆稳居单一品牌销量榜首,铃木以18,019辆紧随其后。在肯尼亚等市场,日本更是主导了二手车市场,约80%的进口二手车型来自日本。
中国品牌:爆发式增长,增速冠绝群雄
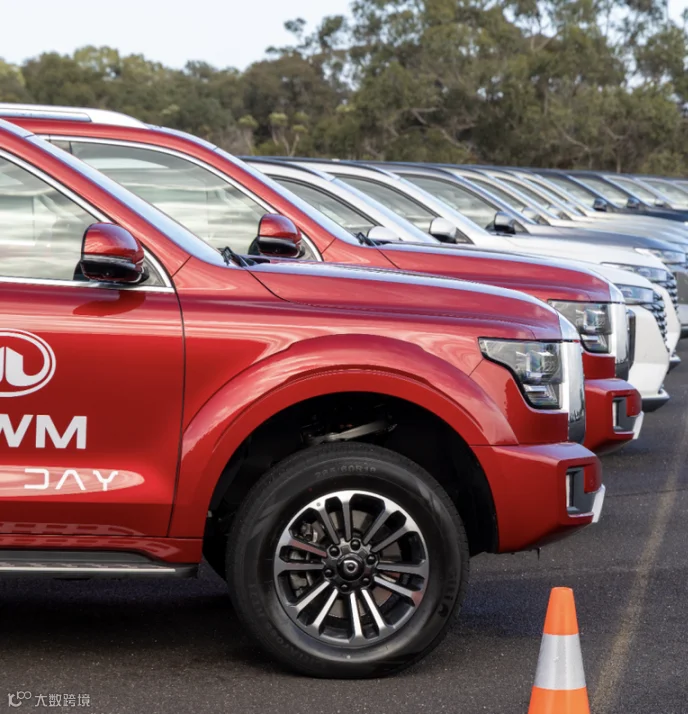
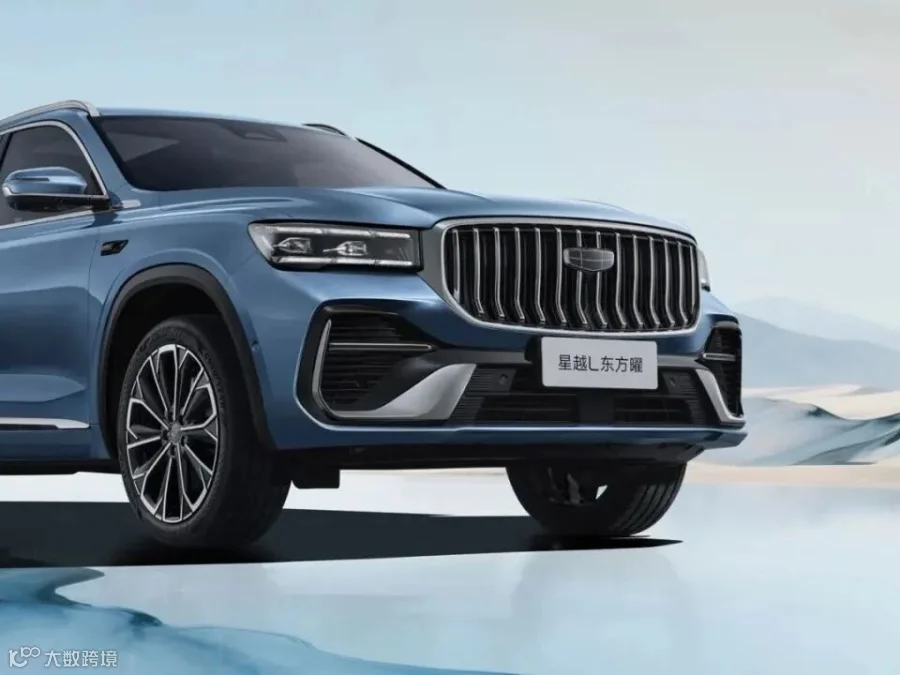
中国品牌在南非的销量为30,321辆,占比18.8%,但同比增幅高达66.2%,增速位居各区域之首。具体来看,长城汽车销量7,912辆,同比增长42.9%;捷途销量4,991辆,同比暴涨249.0%;欧萌达销量4,143辆,增长78.5%。而比亚迪、名爵、长安在2026年Q1已实现落地销售:比亚迪售出589辆,名爵1,790辆,长安321辆。
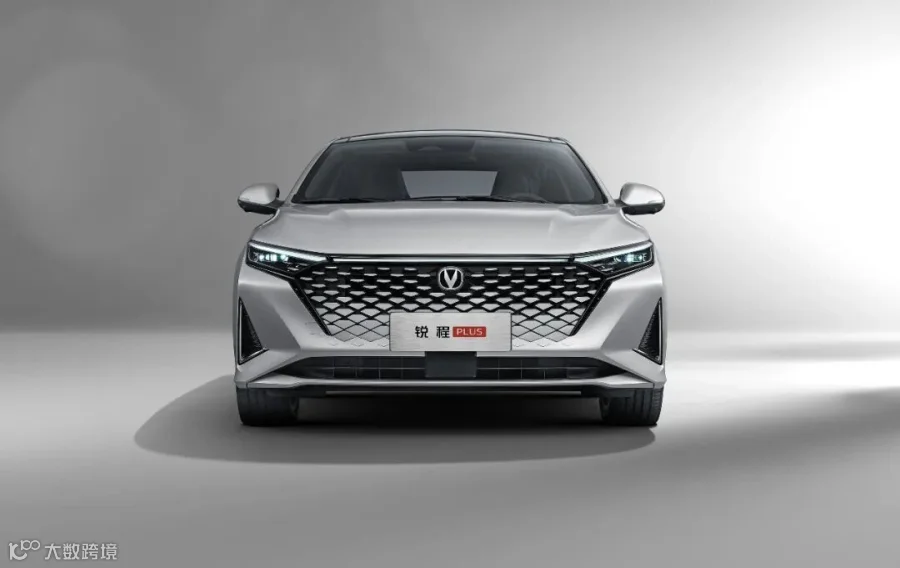
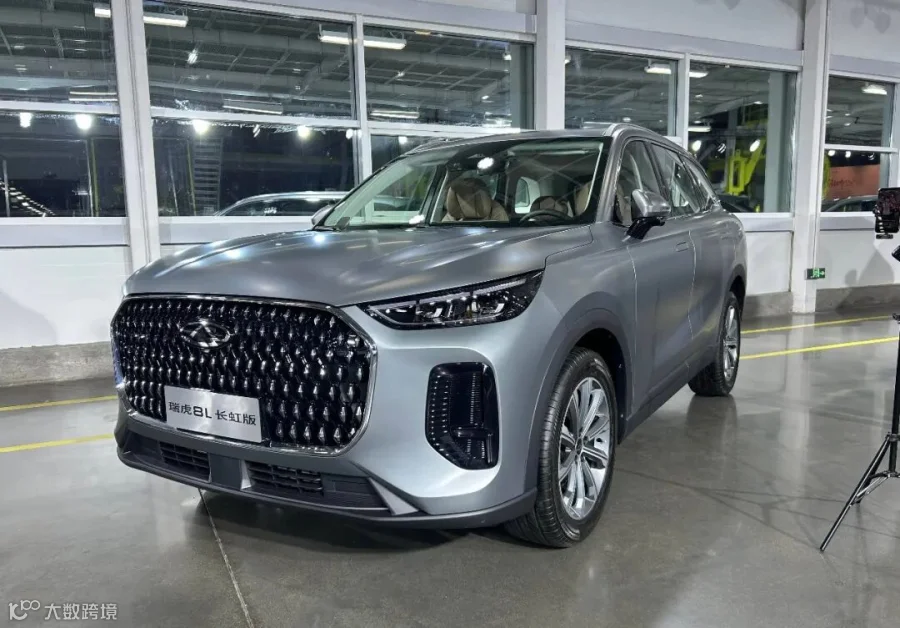
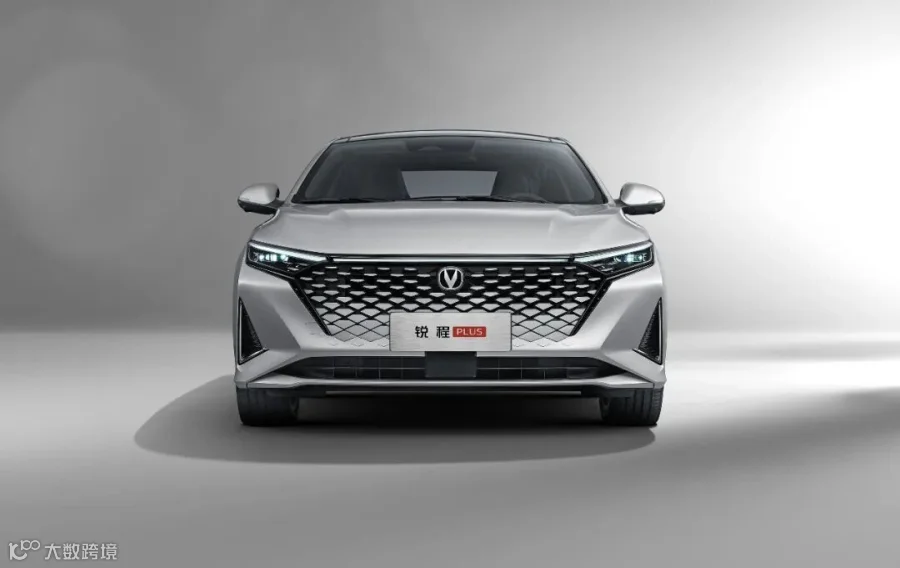
到了2026年6月,南非单月车市销量54,482辆,同比大涨15.3%,创下19年来最佳6月表现。而中国品牌“集体上位”的趋势更加明显:奇瑞、长城双双进入前十;捷途单月暴涨225.8%;奇瑞瑞虎4 Pro单月销量2,110辆,直逼大众Polo Vivo(2,503辆),拿下了乘用车销量榜亚军,超过了铃木雨燕、丰田卡罗拉Cross等传统畅销车型。


PART 2

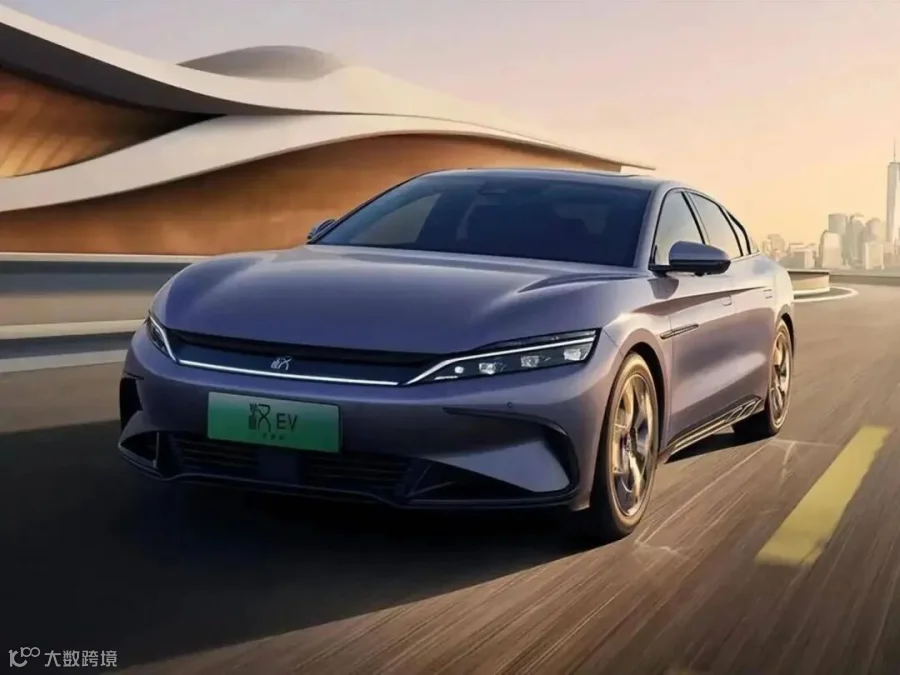

中国品牌的崛起,靠的不仅是价格,更是精准的“降维打击”。
从“性价比”到“高配置”
南非消费者在通胀压力下,正从“品牌崇拜”转向“性价比优先”。中国车企在中低价位区间下放了智能座舱、辅助驾驶等配置,并提供更长的质保周期,切中了市场痛点。奇瑞瑞虎4 Pro等车型的畅销,正是这一策略的直接体现。


新能源的“差异化赛道”

日系车在非洲仍以燃油车为主,而中国品牌如比亚迪,正通过纯电和插混车型打开缺口。在南非,比亚迪推出的Dolphin掀背车以极具竞争力的价格成为当地最亲民的纯电车型之一。在埃塞俄比亚等推出燃油车限制政策的国家,中国新能源皮卡更是成为爆款。

从“卖车”到“建体系”
中国车企不再只卖车,开始在南非扩建经销商网络、建立售后体系,甚至通过本地化组装降低关税。2026年7月,奇瑞正式完成对日产南非罗斯林整车制造工厂的交割。这座曾是日产象征、年产能超五万辆的工厂,因过去十年产量持续下滑、亏损成为常态,最终被日产舍弃。而奇瑞接手后,将规划燃油、混动、纯电全线布局,并计划提高本地化零部件比例,以此辐射南部非洲主要市场。

PART 3


我们不能低估日系车的底蕴。丰田在南非的销量依然稳如泰山,铃木更是将非洲视为“下一个印度”。


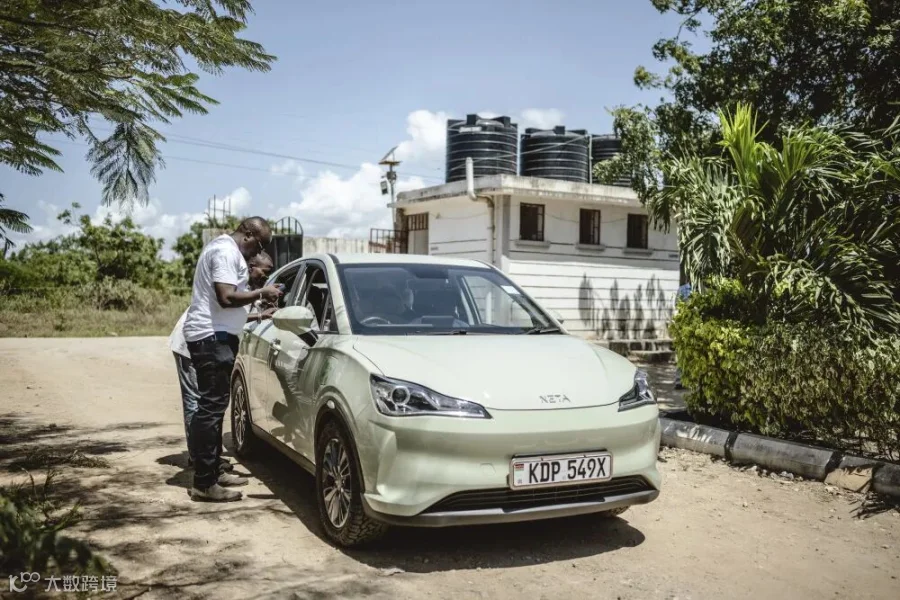
铃木正在执行一个雄心勃勃的计划:到2030年度,在非洲实现年销15万辆、市占率达10%的目标。虽然2025年度实际业绩为12.7万辆、市占率9%,看似目标不难达成,但铃木高层明确表示“并不容易”,原因之一就是中国企业的崛起。铃木的优势在于:它利用印度工厂的地理优势向非洲出口,主打“耐用、省油、性价比高”的小型车,在科特迪瓦、安哥拉等撒哈拉以南市场表现强劲。目前,铃木的S-Presso和Dzire小型车在非洲被广泛用作出租车和拼车,拥有极高市占率。它甚至希望通过游说,要求当地限制二手日本车进口,以扩大新车市场。


PART 4

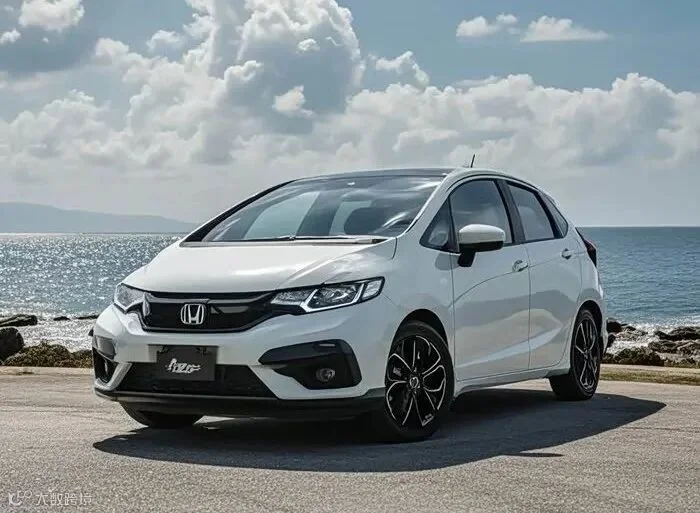
非洲汽车市场正面临“结构性重置”。日系车依靠品牌积淀和可靠口碑守住了基本盘,但中国品牌正凭借高性价比、智能化配置和新能源技术快速改写游戏规则。


广发证券的一份研究指出,非洲是远期最具成长空间的市场,中系有望凭借电动化产品力与成本优势,达到50%左右的份额。在埃及,中国品牌的占有率已经突破42.7%,奇瑞、名爵等品牌挤进前十,五款中国车型位列车型销量榜前十。
在未来,这场竞争的关键或许不在“谁把谁挤走”,而在于谁能更好地适应非洲不同国家的多样化需求。随着奇瑞接管日产南非工厂,中国车企的竞争已经进入“体系化出海”的新阶段——不仅是产能转移,更是制造、技术与标准的复合输出。
非洲这片热土,华庆供应链陪您一起深耕。华庆供应链,专注汽车采购+汽车出运。 从车源组织到跨境物流,我们帮您把每一台中国车,稳稳当当地送进非洲市场。
你对非洲哪个国家的汽车市场格局最感兴趣?欢迎在评论区留言,华庆下期接着给您扒!



END