
很多企业主误以为,只要凑齐合同、付款凭证、发票、物流单,人为新增一笔贸易,就能拉高经营数据,顺利拿到银行融资。
但一个核心真相:能通过银行与税务层层核查的,从来不是包装出来的全套资料,而是一笔可完整还原的真实交易。
先点明结论:依托真实业务产生的贸易增量,可以规范留存、用于融资申报;但单纯为了贷款刻意虚构的交易,哪怕表面做到四流齐全,背后依旧潜藏巨大风险。
二者的本质区别,不在于纸面材料是否齐全,而在于这笔交易是否真实落地、是否符合正常商业逻辑。
01
是真业务,还是为融资造数据
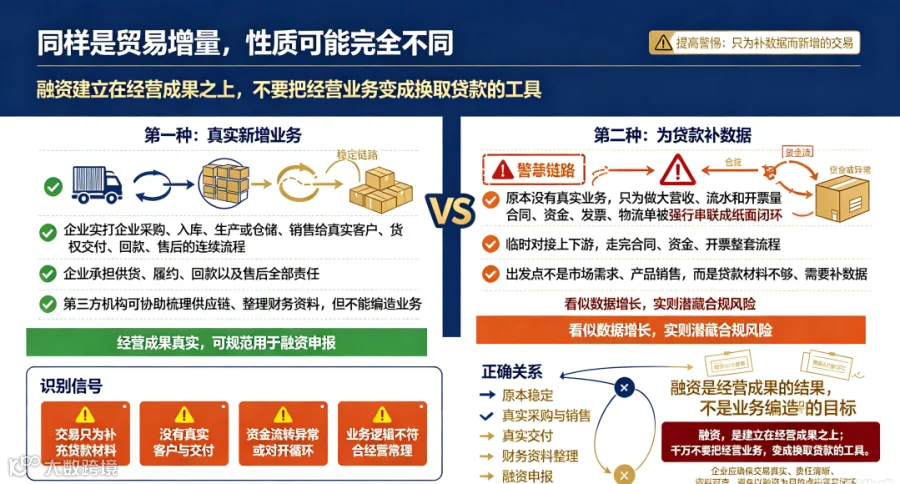
第一种,是企业实打实新增采购、销售业务,拥有真实客户、货权与交付行为。企业需要承担供货、履约、回款以及售后全部责任。第三方机构可以协助梳理供应链、整理财务资料,但绝对不能帮企业编造业务。
第二种则完全相反:原本没有真实业务,仅仅为了做大营收、流水和开票量,临时对接上下游,走完合同、资金、开票整套流程。
如果这笔交易的出发点只是“贷款材料不够,需要补数据”,而不是市场需求、产品销售,一定要提高警惕。
融资,是建立在经营成果之上;千万不要把经营业务,变成换取贷款的工具。

02
四流一致只是基础,并非万能免审金牌
税务相关规范明确:发票对应的业务必须真实、商业目的合理,符合交易常识,做到合同流、货物流(服务流)、资金流、发票流,也就是大家常说的四流一致。
很多人在这里踩坑:误以为只要四份资料能对得上,交易就合规安全。
实际上,四流一致只能证明资料之间没有明显矛盾,无法证明交易本身具备真实性。
缺少真实履约行为,或是交易价格、数量、交付模式明显违背行业常规,就算合同票据再工整,虚构的业务也无法变成真实经营。
03
融资必查:四个核心真实性问题
1. 主体有没有承接能力?
开票、收票双方,有没有匹配这笔交易额对应的场地、人员、设备、行业资源?合同主体、收付款主体之间逻辑能否自洽?
2. 业务有没有真实履约?
询价报价、订单、验收单据、仓储运输、售后记录,不需要刻意堆砌美化,但必须来自真实经营,能够交叉印证业务发生。
3. 价格资金是否符合商业逻辑?
交易价格贴合市场行情吗?付款周期、资金去向能否合理解释?重点规避资金支付后,短时间内通过关联渠道回流的异常情形。
4. 发票是否依附真实业务?
发票品类、金额、开票时间,要和实际业务、收入确认保持一致;红冲发票也必须有真实合理的业务依据。记住:发票是业务产生后的结果,不是启动交易的理由。

04
优于临时补材料:做好日常业务留痕
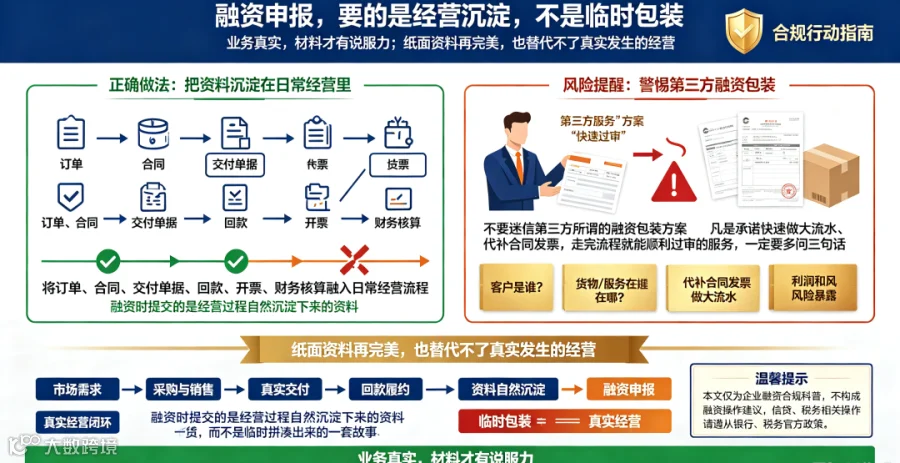
企业的正确做法,是将订单、合同、交付单据、回款、开票、财务核算融入日常经营流程。等到融资时,提交的是经营过程自然沉淀下来的资料,而不是临时拼凑出来的一套故事。
不要迷信第三方所谓的融资包装方案。凡是承诺快速做大流水、代补合同发票,走完流程就能顺利过审的服务,一定要多问三句话:客户是谁?货物/服务在哪?利润和风险由谁承担?
业务真实,材料才有说服力。纸面资料再完美,也替代不了真实发生的经营。
温馨提示:本文仅为企业融资合规科普,不构成融资操作建议,信贷、税务相关操作请遵从银行、税务官方政策。
·end·