俄罗斯新季农产品市场正在出现明显分化:部分油料作物扩大种植,部分作物面积下降;国际报价仍有支撑,但南部出口运输受阻,使国内采购价格与海外报价之间的差距扩大。
对中国采购商而言,判断俄罗斯货源的价值,不能只看产量和报价,更要看交货路线、质量和履约能力。
据俄罗斯统计局修订数据,2026年油料播种面积约为2,245万公顷,同比增长6.3%,但各作物方向不同:
• 葵花籽:1,216万公顷,同比增长9.7%;
• 油菜:388万公顷,同比增长30.8%;
• 大豆:417万公顷,同比下降12.6%;
• 油用亚麻:189万公顷,同比下降3.3%;
• 籽粒玉米:253万公顷,同比下降3.7%。
面积变化意味着,葵花籽和油菜具有较大的增产潜力;大豆与玉米则需要更高单产,才能抵消面积下降。不过,播种面积并不等于最终产量,秋季天气和收获质量仍是决定因素。

加工商施压市场:南部工厂已将无增值税CPT采购价下调至每公吨20,000卢布,同时保持较高利润空间。价格仍有进一步下行潜力。只有拥有明确出口销路的企业在积极采购。伏尔加地区靠近里海的工厂处于有利地位,但伊朗目前仍是一个疲软市场。伏尔加地区开始收割,单产表现平平—与中部地区和南部不同。如果这一趋势持续,且西伯利亚向日葵单产与油菜相当,总产量可能降至2,000万吨以下。含油率也可能偏低。伏尔加地区的降水正在延误作业和大型参与者的交易。

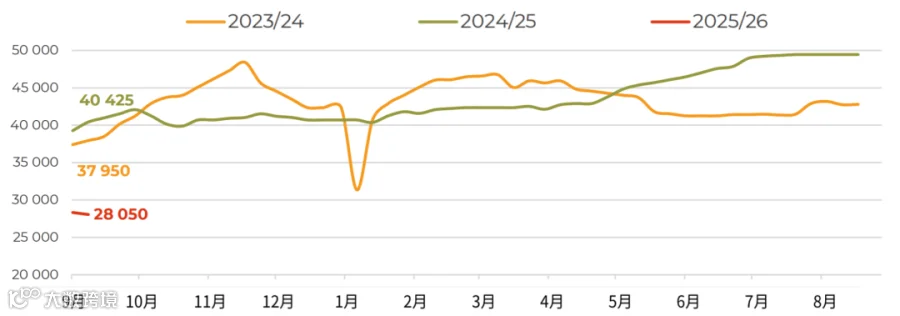
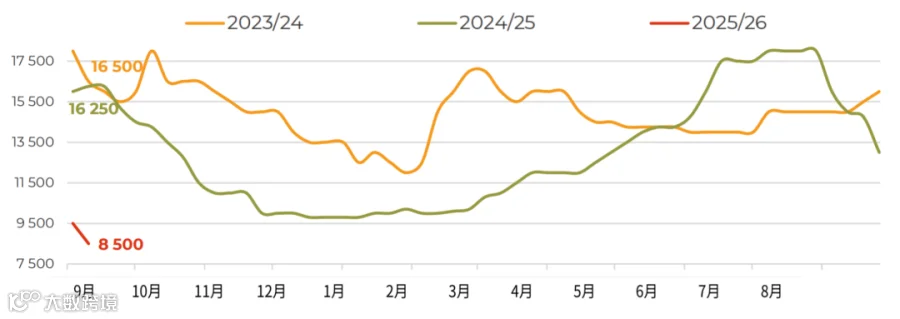
下图为俄罗斯中部地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):
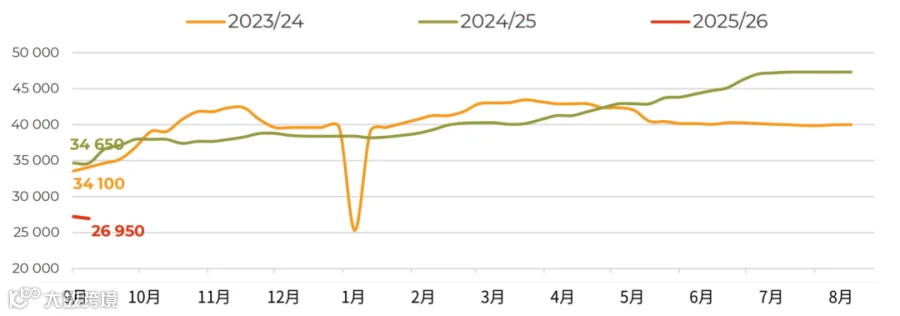
下图为俄罗斯伏尔加地区葵花籽的价格动态(到厂价,含增值税,卢布/吨):

高蛋白大豆采购价格保持稳定,但在收割启动和原料市场悲观情绪的背景下,正对加工商试图压价的行为作出反应。卢布报价目前仍受到以更昂贵原料生产的大豆粕的支撑,但季节性供应增长已迫使油粕价格下调—豆粕很可能跟随这一趋势。短期内难以改变农户的情绪:向日葵、油菜和谷物的价格仍徘徊在正盈利能力附近,看不到起色。随着收割加快,市场将趋于饱
和,原料、油粕和豆粕将向下调整,但很可能是暂时性的。
收割处于初期阶段:截至9月上旬末,已收获首批20万吨新季油籽(同比增长37%),作业进度均匀。初期单产高于去年:克拉斯诺达尔边疆区未出现往年那样的不利情形,中部区为2.13吨/公顷,上年同期为1.77吨/公顷。根据截至9月18日的数据,2025年大豆已收面积比2024年减少63.2%,向日葵减少6.3%,油菜减少7.1%;这反映的是收割节奏的差异,而非最终产量的下降。
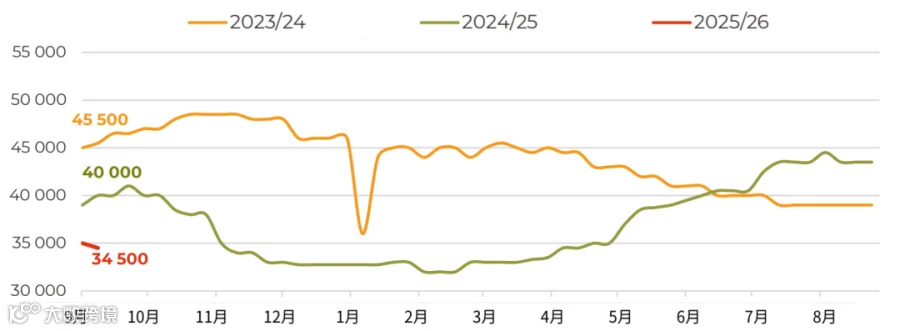
下图为俄罗斯南部地区大豆的价格动态(到厂价,含增值税,卢布/吨):
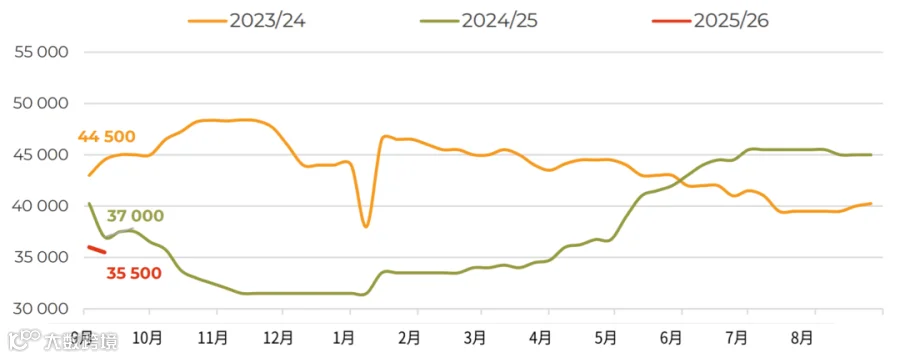
下图为俄罗斯中部地区大豆的价格动态(到厂价,含增值税,卢布/吨):


黑海地区地缘政治紧张局势并未缓解,尽管美国和土耳其发挥调解作用,但市场对亚速海-黑海流域航运正常化并不乐观。对俄罗斯加工商而言,这印证了对替代物流通道的需求。近几周,以液袋方式向中国供应葵花籽油的订单需求上升,在原料成本较低的背景下,价格令卖方满意。同时也在向北方港口转移—上季北方港口在海运发货中的占比约为15%。占比可能进一步上升,但运力和货物优先排序不太可能带来爆发式增长,这将需要动用铁路向亚洲及近邻国家发货。9月第一周仅出口了1000吨葵花籽油。为保证盈利能力,工厂正最大限度地利用灌装产能来执行新合同。
下图为俄罗斯南部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):

下图为俄罗斯中部地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):
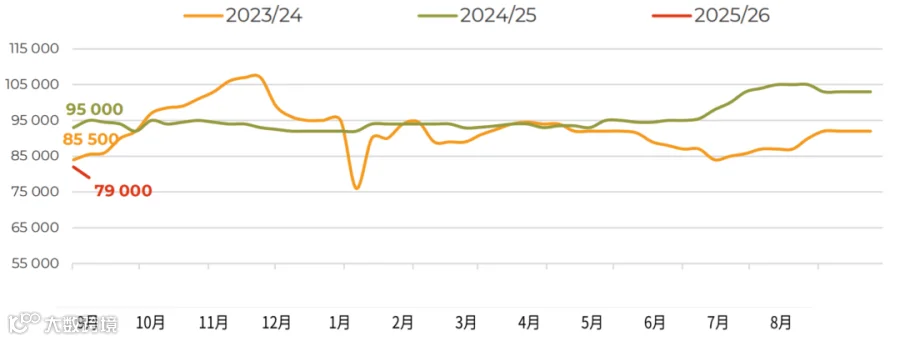
下图为俄罗斯伏尔加地区葵花籽油的价格动态(到厂价,含增值税,卢布/吨):

葵花籽粕市场没有意外:即便加工商谨慎进入新季,由于缺乏出口,价格仍在下跌。油粕的卢布报价尚未形成,但起始水平与葵花籽粕接近。未来几周将成为定价的关键:若无法真正进入外部市场,将决定10月至11月有多少工厂继续运营。企业可能停产,这将减轻国内市场压力并打破当前价格趋势。短期内市场情绪仍然悲观,即便关税回升至8月的312卢布/吨。
下图为俄罗斯南部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
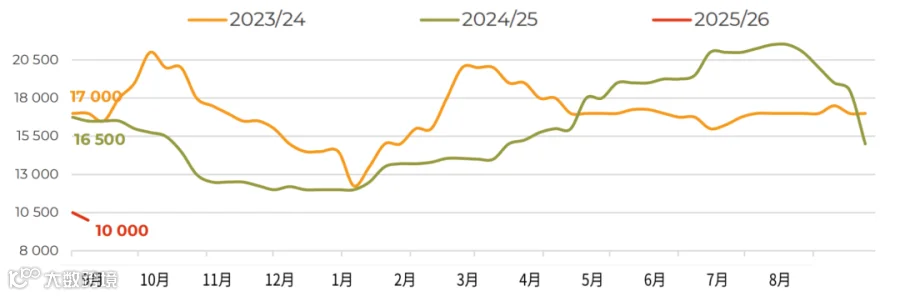
下图为俄罗斯中部地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
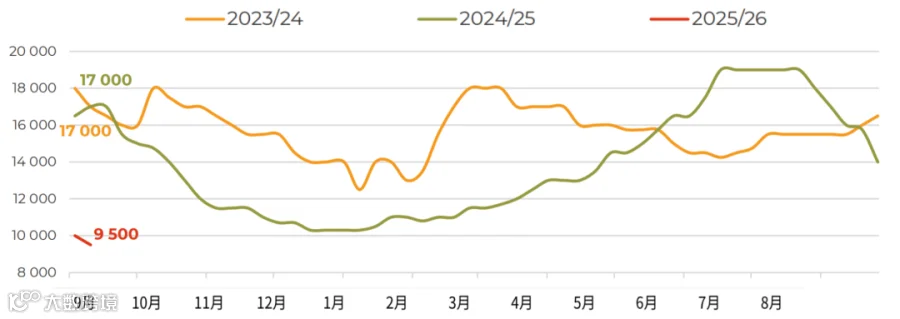
下图为俄罗斯伏尔加地区葵花籽粕的价格动态(到厂价,含增值税,卢布/吨):
信息来源:Agroexport,Ruseed