

2026年以来,香港保险市场亿元级天价保单密集落地、持续刷屏。
当普通投资者还在纠结港险收益高低、值不值得配置时,国内高净值人群、企业主与上市家族早已用真金白银完成布局。
很多人误以为大额保单拼的是收益率,实则恰恰相反:越是顶级圈层,越愿意为“法律确定性、资产安全性、传承可控性”支付溢价。而这些核心价值,全部被白纸黑字锁定在合同与司法规则之中。
结合2026年公开市场大单数据、监管新规与财富规划逻辑,拆解高净值人群集体重仓香港大额保单的底层真相。
2026天价保单密集落地
今年以来,香港保险市场大额保单呈现“单笔金额大幅攀升、超高净值客户集中入场”的特征,多笔亿元级纯保费大单陆续曝光,刷新近年行业纪录:
5月,香港市场落地一张6.8亿港元纯保费天价保单,采用「保单+第三方信托」一体化财富架构,是2026年公开披露的港险最大单笔保费订单,主打资产隔离与家族永续传承;
7月,市场再添两笔重磅大单:一张五年总保费超2.5亿港元的长期储蓄保单落地,年均缴费超5000万港元;同期另一张1.5亿港元大额保单成交,刷新该机构年度最高保费纪录;
8月,一张5亿港元信托架构储蓄保单正式落地,投保人为上市企业创始人夫妇,核心诉求清晰明确:隔离企业经营风险、固化家族核心资产、实现财富跨代平稳传承。
拉长时间维度来看,大额保单常态化早已成为行业趋势。2024年香港曾落地一张2.5亿美元巨型人寿保单,刷新当时全球单笔保单纪录;2025年行业数据显示,头部机构近8%的总保额来自亿元级保单,千万级保单贡献全年超28%的首年保费。
市场变化早已不是“买港险的人变多了”,而是入场的资金量级、资产配置权重大幅提升,超高净值家庭正在系统性、规模化布局香港保单资产。
更值得关注的是:这批天价保单的投保人,清一色是企业主、上市公司股东、创富二代,是市场中最懂投资、最不缺理财渠道的群体。
手握多元投资渠道的富人,反而把巨额资金沉淀在保单里,核心原因绝非短期收益,而是传统投资工具无法替代的规则价值与法律价值。
司法隔离,斩断企业与家庭风险传导
对民营企业家而言,最大的财富风险从来不是投资亏损,而是家企资产混同。
企业经营顺畅时,公司资金、个人资产、家庭财富高度绑定;一旦遭遇债务危机、诉讼纠纷、连带担保风险,企业债务会直接穿透至个人及家庭资产,多年积累的财富可能瞬间清零。
香港大额保单的核心作用,就是在家庭财富与企业经营风险之间,筑起一道合法合规的司法隔离墙,核心逻辑依托两大底层规则:
1、司法辖区独立。香港保单受香港普通法及本地保险条例管辖,与内地资产分属独立司法体系,保单权益、归属规则、受益分配均以香港法律及保单合同为准,不受内地单一司法体系约束。
2、资产权属分离。香港保单可实现持有人、受保人、受益人三方权属拆分,所有权、控制权、受益权相互独立,可通过架构设计实现资产隔离、定向传承。
前述5亿港元信托架构保单,核心设计逻辑正是如此:通过信托持有保单,彻底切割投保人个人、企业经营负债与保单资产的关联,即便企业经营出现风险,家族核心底层资产也能完全不受波及。

此处必须厘清关键合规边界,杜绝认知误区:保单保护的是“提前规划的风险”,不庇护“事后补救的投机”。
可控传承,破解的家族痛点
对富裕家庭而言,创富是能力,守富与传富是难题。直接传承现金、房产、股权,往往面临三大致命问题:后代挥霍套现、婚姻财产分割、家族内部分争产。
顶级家族的通用解法,是用规则约束资金,而非直接交付资金。如同知名艺人、豪门家族的信托设计,核心逻辑是锁定本金、分期给付、按需分配,保障财富长期惠及后代。
香港长期储蓄保单,本身自带类信托的传承机制,是低成本、高落地性的家族财富工具,核心功能无可替代:
1、跨代延续,复利永续。支持无限次更换受保人,保单生命周期可跨越三代人,突破个人寿命限制,让资产在保单内持续复利增值,避免一次性传承导致的资产切割、收益中断。
2、灵活拆分,定向分配。大额保单可自由拆分为多张独立子保单,按需分配给不同子女、家庭成员,权责清晰、互不干扰,从源头规避家族争产纠纷,实现“分钱不分家”。
3、绕过继承,隐私传承。可提前指定多级受益人,理赔金、满期金无需经过内地繁琐的公证继承流程,直接定向兑付,资产传承私密性、高效性大幅提升。
4、事件触发,按需给付。可预设升学、婚嫁、置业、创业、养老等人生关键节点,按约定比例、周期分期放款,杜绝后代一次性大额套现、挥霍资产,实现“按需用钱、终身托底”。
2026年成交的多笔千万、亿元级大单,大多叠加了这类精细化给付机制。富人配置保单,买的不是当下的收益,是未来几十年可控、有序、安全的家族现金流规则。
而当下主流的「保单+信托」双层架构,更是将优势拉满:保单提供稳定复利与灵活流动性,信托承接复杂的分配规则、资产保密、风险隔离需求,形成完整的家族财富保护体系。
跨周期兑付,用规则锁定长期确定性
当资金需要沉淀几十年、跨越数代人,短期收益率毫无意义,长期兑付稳定性、机构永续性、规则确定性才是核心。
高净值人群集中选择香港头部老牌机构,核心看重两点:一是历经多轮经济危机、金融周期的兑付记录,分红延续性、经营稳定性经过百年市场验证;二是部分头部机构具备系统重要性金融属性,抗风险能力远超普通机构。
同时,2026年3月香港正式落地的新版GN16监管新规,彻底终结行业信息不透明乱象,让长期兑付能力可查、可证、可追溯:
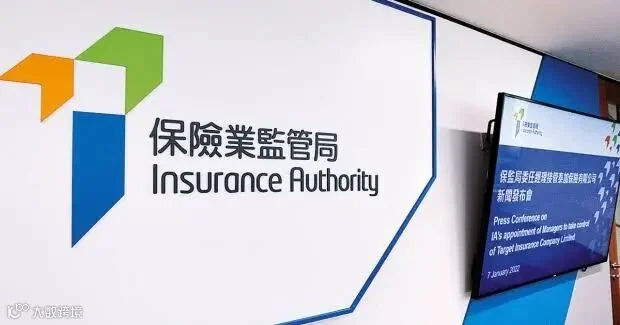
新规强制公示最长30年分红实现率,区分保证利益与非保证浮动收益,禁止模糊收益宣传,所有历史兑现数据公开透明、可横向对比。
这意味着,保险公司的历史兑付能力,从此成为可核验的硬指标,而非口头宣传。对长期财富规划而言,过往数十年的真实兑现记录,远比纸面演示收益更有价值。
不用追大单,但要懂结构
亿元保单的资金门槛普通人无法企及,但背后的资产配置逻辑、架构设计思路,所有家庭都能借鉴。配置港险的核心,从来不是选产品、看收益,而是先想清楚三个底层问题:
第一,资金周期匹配。香港储蓄保单价值曲线前低后高,短期退保损失极大,仅适配15年以上无需动用的闲置资金,短期周转资金绝不适合配置。

第二,传承目标清晰。提前明确资金用途:是子女教育金、个人养老金、配偶兜底资产,还是跨代传承财富?不同目标,对应不同的受保人、受益人、缴费期设置。
第三,权属设置严谨。保单持有人、受益人是资产归属的核心关键,直接决定未来资产的支配权与传承路径,是最容易被忽略、却最影响最终效果的核心环节。
而所有价值落地的前提,合规永远是底线。本人赴港签约、官方正规渠道缴费、如实申报财务与健康信息、合规使用外汇额度,是所有保单功能、法律效力、资产保护的根基。
普通人看大额保单,看见的是亿级数字、超高收益;顶级圈层看大额保单,看见的是风险隔离、秩序规则、跨代确定性。
市场利率会波动、税收政策会调整、投资风口会更替,但写进司法体系、锁定在合同条款里的财富规则,具备极强的抗周期能力。
越是不确定的时代,越多人愿意花钱锁定确定的未来。这,就是香港大额保单持续火爆的终极真相。