


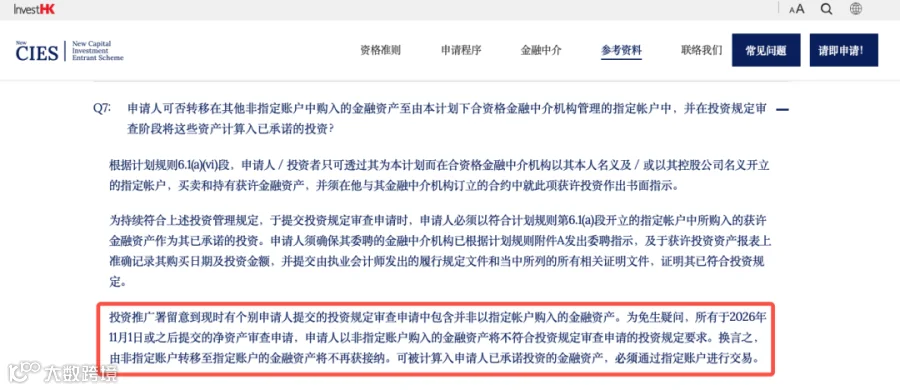
2026 年香港投资移民(新资本投资者入境计划 CIES)迎来重大规则修订,香港投资推广署更新 CIES 投资规定常见问题第 7 条,投资资产认定规则迎来关键性调整,新政将于 2026 年 11 月 1 日正式生效,针对该日期之后递交净资产审查申请的个案执行新标准。
本次更新两大核心要点:
第一,可计入 CIES 投资额度的金融资产,仅限在 CIES 指定账户内直接交易买入的金融资产;从其他证券账户转入指定账户的存量金融资产,不再认可计入承诺投资额度。
第二,资产判定口径,以净资产审查申请提交日期为准,不再以开立指定账户的时间作为判断基准。
行业统计数据显示,截至 2026 年前三季度,CIES 计划累计收到申请 3300 + 宗,获批 1860 宗,随着新政落地,不少已经提前配置资产的申请人面临资产重新核验的风险。很多申请人之前的方案是在外部账户持有股票、基金,之后转入 CIES 指定账户,这套操作在 11 月 1 日之后递交申请将不再被认可。
CIES 新政核心原文解读:FAQ 第 7 条修改,资产认定逻辑彻底改变
本次由香港投资推广署更新的 CIES 常见问题第 7 条,是新资本投资者入境计划自推出以来,对金融资产认定规则影响最大的一次调整,直接推翻过去很多机构沿用的资产配置思路。
新规明确两条硬性规则:
✅ 规则 1:仅认可在 CIES 指定账户内直接交易买入的金融资产
申请人必须在CIES合资格金融中介开立专属指定账户,所有用来计入 3000 万投资额度的金融资产,必须在这个指定账户内直接买入。 此前很多申请人的操作方式:在个人普通证券账户持有港股、ETF、债券等资产,再把资产转托管、转入CIES指定账户。旧规则下,转入的资产有机会纳入投资核算;2026 年11月1日起递交净资产审查的个案,此类外部转入资产一律不计入承诺投资额度。资产划转、转托管的存量资产,哪怕市值达标,也无法用来满足CIES投资要求。
✅ 规则 2:资产判定口径,以净资产审查申请提交日期为准,不是开户时间
很多申请人误以为,只要提前开好CIES指定账户,开户之后账户内资产就可以全部纳入核算。新政明确判定时间节点:资产合规性、资产市值核查,全部以递交净资产审查申请当日作为基准日,开立指定账户的时间不再作为资产认定判断依据。
举个例子:申请人2026年10月开立CIES指定账户,10月在账户内买入股票,但打算 2026年11月15日才递交净资产审查。该个案适用新政,所有计入投资额度的资产,都必须满足在指定账户内直接买入,外部转入资产全部剔除。
✅ 生效边界重点区分:
2026年11月1日之前递交净资产审查申请:沿用旧版FAQ规则,不受本次修订约束;
2026年11月1日及之后递交净资产审查申请:强制执行新版FAQ第7条规则,严格执行新资产认定标准。
这里要特别提醒意向客户:净资产审查是CIES整套申请流程的前置关卡,拿到净资产审查通过证明之后,才会进入原则上批准、资产投放、投资规定审查环节。

