


本文来源于大宗商品价值投资俱乐部,作者为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
摩根大通在最新报告分析:预期2027年上半年食品通胀会从2.8%上涨到5.0%,粮食价格将大幅上涨!
我们研究了一下摩根大通的底层逻辑,并且整理了10张库存图分析当下农产品的投资机会。
01
2027年农产品产能会缺失
由于柴油价格上涨与化肥紧张,将导致农业产能下降!
2026年的粮食安全危机聚焦于化肥,而2027年的风险在于被侵蚀的生产能力。全球化肥供应链类似于1970年代的石油市场:供应集中在处于对峙位置的供应商手中,没有储备机制,没有绕行基础设施,也没有管理供应冲击的制度架构。
虽然战略石油储备持有数月的石油缓冲,但是大部分G7国家都没有战略化肥储备,全球化肥有5800万吨的出口规模,约1500万吨尿素出口受海峡关闭影响,现在海峡战争导致化肥价格波动和不确定性。
另外,天然气开始紧张,全球化肥的主要原料是天然气,柴油价格在战争开始后持续高涨,并在8月保持大幅升高,我们知道农产品的成本中柴油是非常重要的因素。

在新兴市场国家里,灌溉泵、运输网络和农业机械仍依赖柴油,因此燃料市场的波动可以迅速转化为更高的生产成本。而柴油的价格增长预计将挤压农民种植利润率,并可能在2027年种植季削减供应。

除了些油,还有化肥的影响!
全球约1/3的化肥海运经由霍尔木兹海峡,包括全球尿素贸易的30%以上、氨和磷酸盐贸易的20%,以及全球海运硫磺贸易的约50%。霍尔木兹海峡的中断导致化肥价格,尤其是尿素和氨、以及燃料价格会急剧飙升。
中国出台的化肥出口禁令在很大程度上仍在执行,国家发改委于2025年12月暂停磷酸盐化肥出口,持续至2026年8月。在3月中旬伊朗冲突爆发后,中国扩大了出口禁令,纳入氮磷钾复合肥(NPK)和额外的磷酸盐。
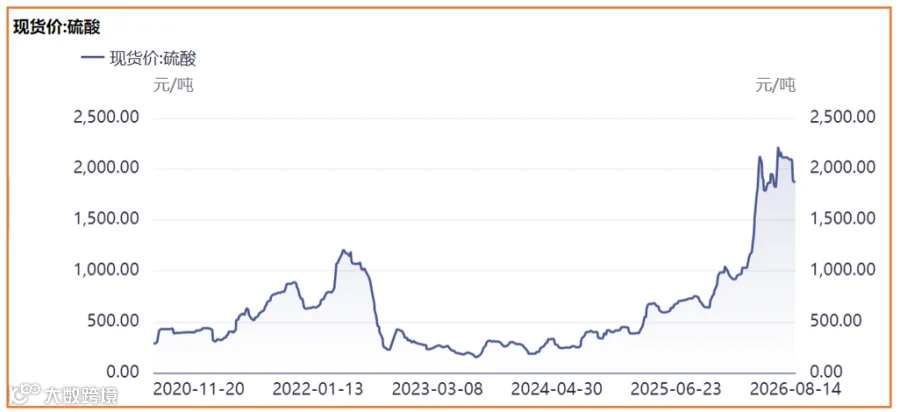
同时,中国宣布自5月1日起暂停硫酸出口,以保护国内化肥供应,大部分硫磺是副产品,其生产主要集中在中国,中国占比为23%,中东占比24%。
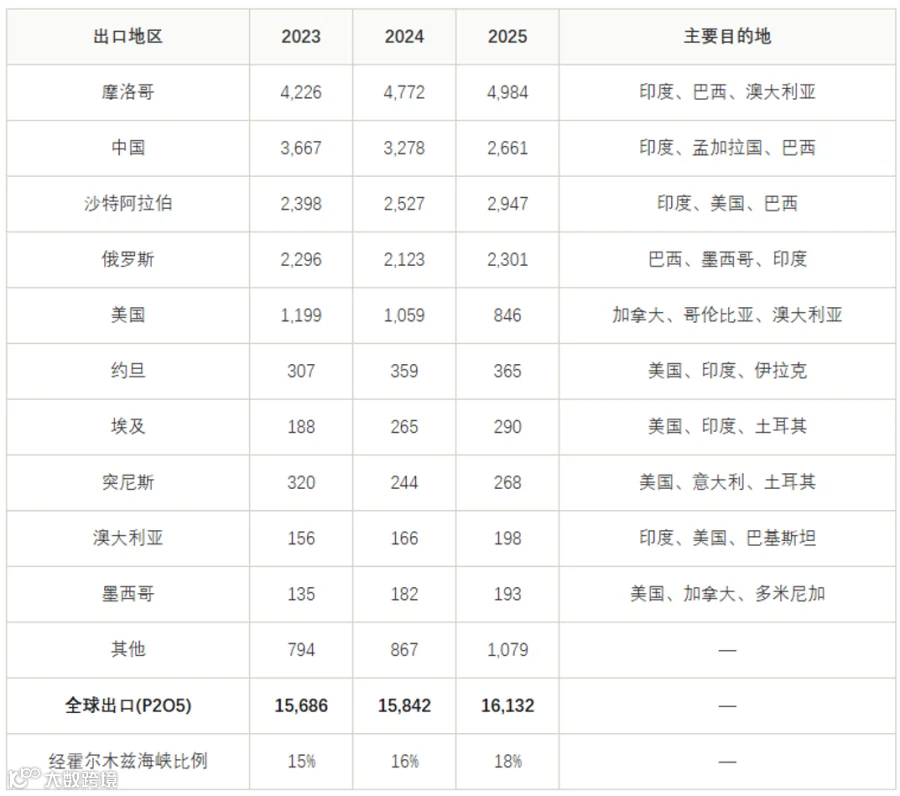
中国将氮磷钾限制扩大至至少8月,另外俄罗斯预计2025年通过包括土耳其、巴西、印度在内的第三国路线,化肥出口量将达到4500万公吨,在一定程度上缓解了化肥的压力,俄罗斯也是出口大国,下面是全球化肥出口国与数量。
全球磷酸盐市场(DAP/MAP/TSP/NPS)出货量2026年可能在6500万吨或以下,而2025年为7700万吨。全球出货量预测反映了霍尔木兹海峡关闭导致的中东磷酸盐出货量减少、硫磺原材料短缺,以及美国和巴西农民因经济考虑降低需求,他们2026年磷酸盐出货量估计为580万吨。
氮、磷、钾是化肥的核心营养元素,钾肥和关键NPK也是重要农产品原料,我们预测2026年全球钾肥平均价格将同比上涨约20美元/吨。

美国与伊朗战争开始后,巴西的化肥进口价格逐步上升,这在2027年必然抬高综合成本,一般化肥种植是提前半年进行备肥,所以对2026年上半年的农作物种植并没有太大的影响。
但是对于2026年下半年与2027年全年的种植来说,供应端的压力会加大,农民预计会减少化肥的使用。
02
硫酸在农产品中是关键角色
全球硫磺4000万吨的出口市场中,近一半的硫磺出口来自中东。化肥对磷酸的需求占全球硫磺需求的一半以上。硫酸位于化肥的底层,是磷酸盐化肥、湿法冶金铜和部分镍生产工艺以及高纯度电子制造的基础,中国和中东合计占全球产量的约47%。
硫磺供应在结构上受限,因为它绝大多数是副产品,全球约98%的产量来自石油炼制、天然气加工和煤化工过程中的脱硫回收。2025年全球硫磺产量估计约8400万吨,高度集中在和中东,两者合计占全球产量的约47%,这种集中度放大了对硫酸依赖型供应链的下游风险。
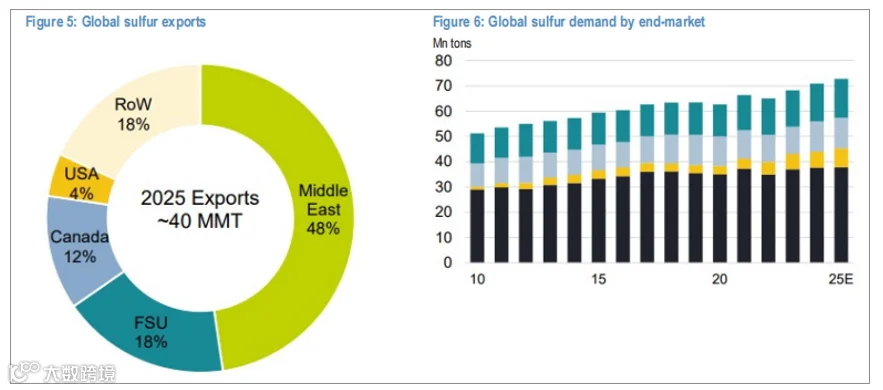
硫磺的价格维持高位,是推动化肥成本上升的关键力量,而化肥价格波动对农民种植利润形成压力。
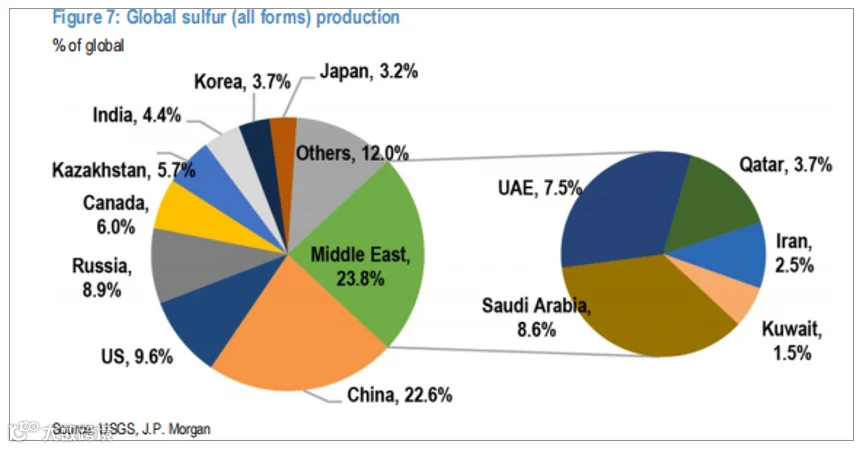
在巴西和美国2027种植季,尿素已回落至约397美元/短吨(低于战前水平),但风险在于持续时间而非峰值。美国颗粒尿素周度现货价格从6月底的353美元/短吨升至7月底的约427美元/短吨,年初约为392美元/短吨。
伊利诺伊大学经济学家的建模分析,在"海峡在争夺中通过"的中心情景下,尿素价格在2026年11月前将保持在700美元/短吨以上,将影响2027秋季作物。
美国农业部《种植意向》报告已显示,美国玉米和小麦种植面积(两者均属氮肥需求密集型作物)同比各下降约3个百分点,大豆增加4个百分点。氮肥价格已从中东冲突爆发后的峰值回落。
各国还采取了粮食和饲料出口限制措施,包括中国化肥管制和印度食糖出口禁令,进一步加剧了价格波动,这正是2007-08年和2022年冲击演变为价格危机的模式。
03
乌克兰与俄罗斯出口冲击
乌克兰农业受打击,自2022年2月以来,乌克兰农业部门一直是俄罗斯攻击的主要目标。俄罗斯对乌克兰黑海港口切尔诺莫尔斯克的攻击导致其海运粮食出口能力损失约三分之一,13个大型出口码头中的4个停止采购。乌克兰最大的粮食出口商Kernel Holding暂停了其在切尔诺莫尔斯克码头的所有运营。
马士基和赫伯罗特等主要航运公司也停止了切尔诺莫尔斯克的服务,乌克兰出口了4110万吨粮食,油籽出口同比下降12%。市场已做出反应,芝加哥小麦触及两年高点7.11美元/蒲式耳,涨幅有望超过20%。
出于报复,乌克兰开始攻击俄罗斯的粮食出口码头,
乌克兰动用无人机、导弹及无人艇对俄罗斯黑海重要港口新罗西斯克发动大规模协同袭击。此次行动导致当地三座主要粮食码头(NZT、NKHP、KSK)暂停运营。这三座码头年吞吐量合计约 2460 万吨,约占俄罗斯黑海码头粮食转运总量的 75%。
受港口设施瘫痪及航运风险上升影响,俄罗斯粮食出口受到严重阻碍。数据显示,俄罗斯 7 月份的小麦出口量创下近年新低,8 月份的出口预期也被大幅下调,部分分析指出其出口量可能较去年同期减少三分之二。
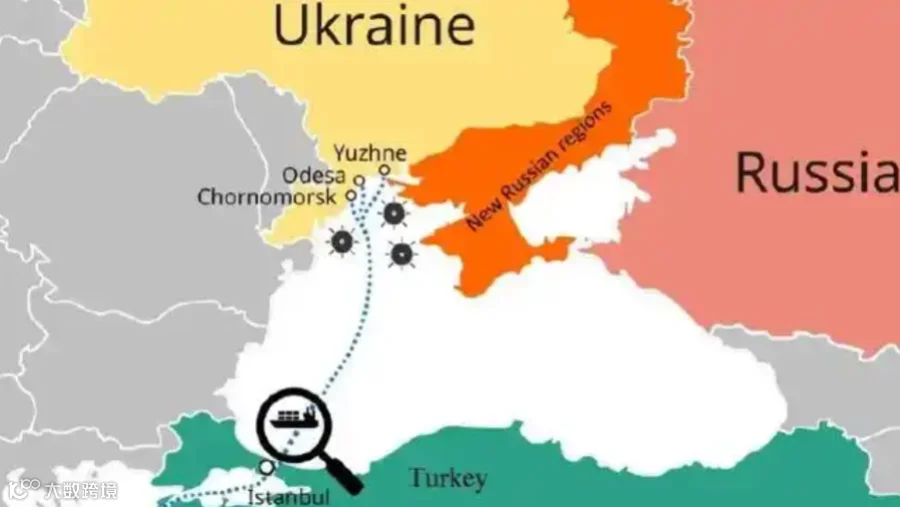
俄乌两国合计占全球小麦出口量的近三分之一。黑海航运通道因双方互袭而变得极度危险,商船保险费用飙升,许多船只拒绝航行。这一系列因素推动全球谷物价格在 2026 年初以来持续上涨,并创下两年新高。
俄罗斯粮食联盟主席预计8月粮食出口量恐难达到200万吨,而去年同期为570万吨。俄罗斯2026至2027年度粮食出口可能降至2170万吨,若安全风险持续升高,这一数字或进一步跌至1750万吨。
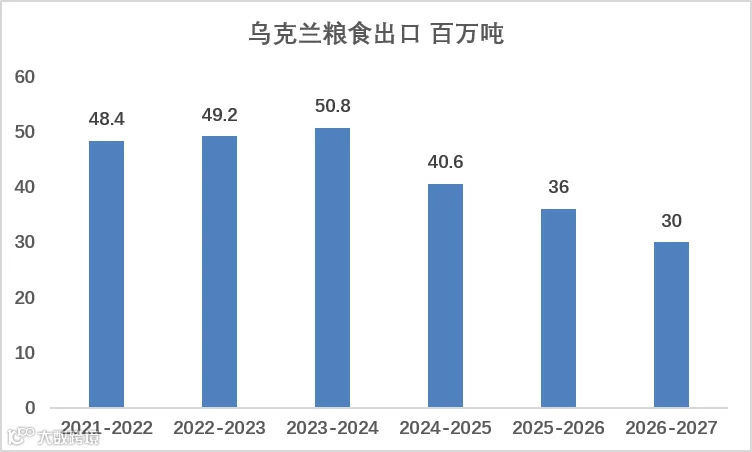
乌克兰粮食出口也面临困境,8月以来的粮食出口同比下降76%。由于敖德萨港频繁遭袭,多数航运企业暂停在该区域停靠。
俄乌均为全球主要粮食出口国,双方港口运力下滑将直接影响全球粮食供应。俄乌合计可能造成全球粮食市场出现3000万至4000万吨的供应缺口,或推动全球食品价格上涨15%至20%。
现在看来全球的战争中,中东战争是原油运不出来,俄罗斯与乌克兰的战争是粮食运不来出。
最后就是原油涨,粮食涨,除了供应问题,天气是的危险日益临近了。
04
1950年以来最强厄尔尼诺冲击
厄尔尼诺已迅速从尾部风险转变为2026年下半年和2027年上半年的严重冲击。最新的海洋和大气指标指向一个快速增强的厄尔尼诺,当前事件在2026年底发展为非常强或"超级"厄尔尼诺的概率为81%,持续至2027年春季的概率为97%。
这将使该事件成为近几十年来观测到的最强之一,增加了与天气相关的全球粮食生产和供应链中断的风险,今年持续的能源价格冲击可能放大食品价格压力,将全球食品CPI的影响大约翻倍至约1.5个百分点。更强的厄尔尼诺事件产生不成比例的更大通胀结果。
因为农业、能源和物流的中断相互加强。超级厄尔尼诺在历史上曾使全球食品通胀在峰值时上升相对温和的0.7个百分点,峰值通常出现在冲击发生后约6个月。但每次厄尔尼诺都不相同,当前事件并非孤立发生。在食品通胀预计于2027年上半年达到5%同比的情况下,这将使全球整体通胀同比增加0.6个百分点。
受影响最集中的地区是南亚和东南亚(包括大米、糖和咖啡)、西非(包括可可)以及东非和南部非洲部分地区。粮农组织最新《作物前景》报告已将厄尔尼诺条件列为制约东西非生产的因素。风险是区域性的而非系统性的,对过去事件的分析表明,厄尔尼诺对各商品的影响并非一致通胀性的。
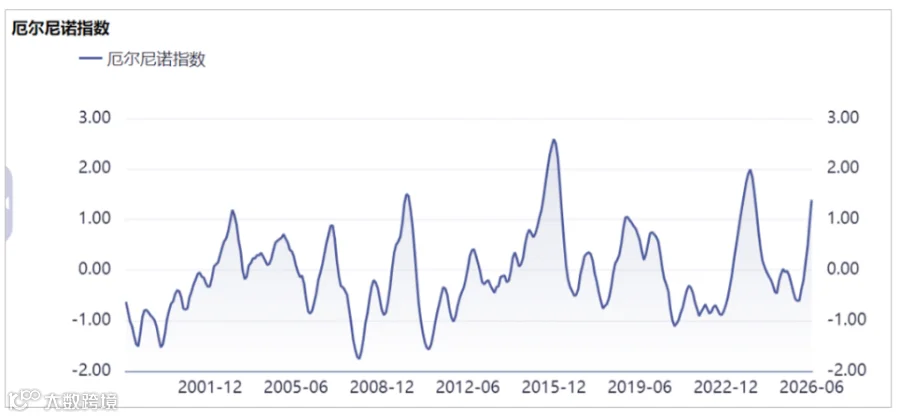
新兴市场首当其冲,最大的食品通胀反应集中在新亚洲和拉美,这些地区对天气敏感的农业在经济活动中占比较大,食品在消费篮子中的权重也更高。印度、哥伦比亚、印度尼西亚、巴西、台湾和韩国是敏感度最高的经济体。
能源对发达市场、欧洲影响更大,更发达的经济体对厄尔尼诺的反应要小得多,或者估计值在统计上与零无异。然而,能源价格上涨对食品价格的影响在美国和欧洲都相当大。
在欧洲,历史上的厄尔尼诺事件并未持续与更高的食品通胀相关联。相反,局部干旱、洪水和热浪与食品价格的关系更为密切,而咖啡、可可、茶和糖等进口大宗商品是全球气候冲击影响食品通胀的主要渠道。

白糖最易受厄尔尼诺影响,,因为其关键供应地区,印度、泰国和巴西可能同时面临与天气相关的中断。这三个国家合计占全球食糖出口的约65%。厄尔尼诺通常给东南亚、印度和巴西部分地区带来干旱,降低水稻、棕榈油、玉米、大豆等需水作物的单产。
在阿根廷,厄尔尼诺可以通过增加降雨来支持单产,但过度降雨也可能导致局部洪水和延迟收获。玉米、小麦和大豆也可能受到影响,但结果更为复杂。过去的厄尔尼诺事件后,一年内中位价格上涨8%-12%,棕榈油(+8.3%)和橡胶(+27%)涨幅最大。大米和小麦也有价格上涨,但影响较为温和。
05
农产品库存水平

棕油今年处于丰产季节,同时东南亚近期增加出口,即使印尼预计开始进行B50,我们也没有看到库存大幅下降,棕油与豆油的库存均处于历史高位,除了菜油库存低一些,整体的库存水平比较高,一旦开始去库存,价格会有想象力。
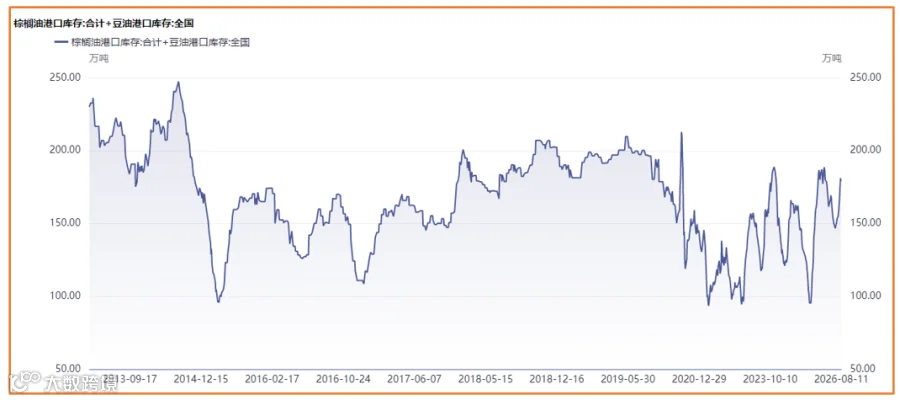
大豆处于高库存,豆粕同样库存不低,今年总体的消费水平并没有回落,但是由于大豆压榨开工率还处于正常水平,豆粕的库存处于100万吨水平,豆粕的价格难以下跌,而且三季度是豆粕的需求旺季。

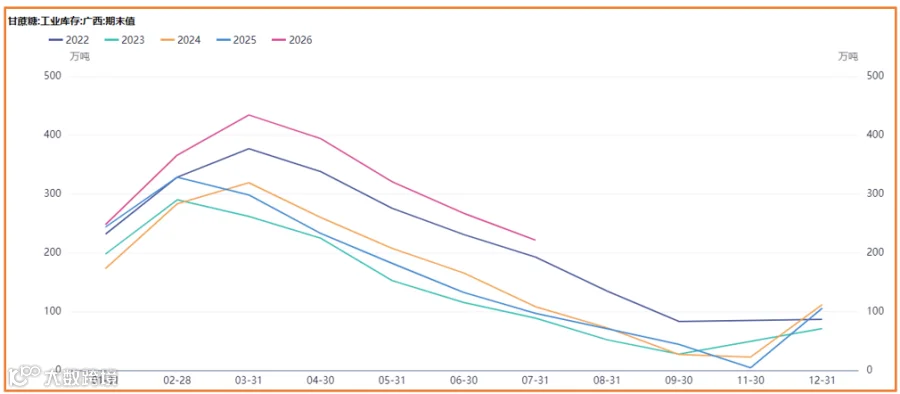
白糖前期一直处于高库存,确实中国的甘蔗种植面积比较高,而且今年白糖消费并不是太好,后期要进入去库存,但是印度与欧洲的干旱引发减产开始,外资开始多外盘糖空国内糖进行对冲中。
粮食多年的低迷必然导致需求增长缓慢,尿素今年上半年在高利润下刺激了产量上升,当下来看是需求淡季,厄尔尼诺引发的洪水导致施肥减少,我们看到尿素库存达到历史高位。
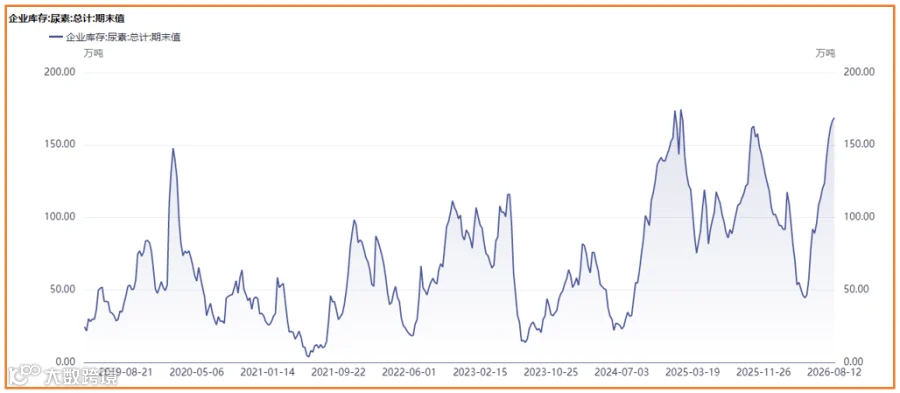
而且从季节性来看,这也是处于历史高位区间,直接引发尿素的价格在1600元成本线附近,最近煤炭上涨也提升了尿素的成本。

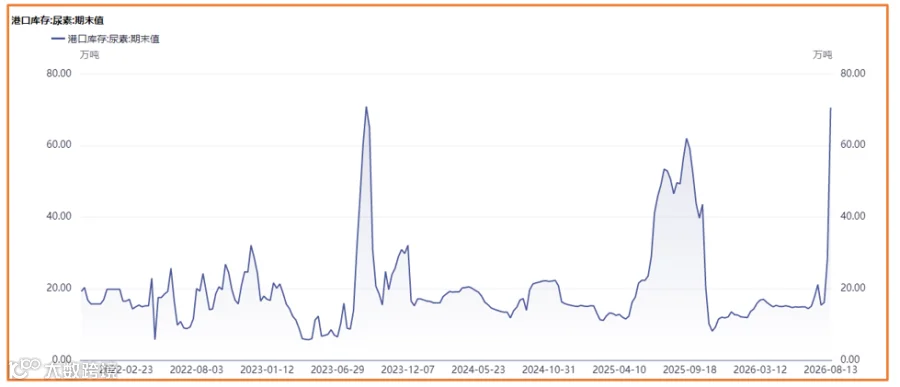
尿素出口预期在增加,我们看到港口的尿素库存在上升,并且速度比较快,中东战争是否会再把外盘尿素推向高的价格需要观察。
玉米库存开始下降,最近价格也开始回落,主要是在于收获季的压力,但是外盘的玉米及农产品相对坚挺。
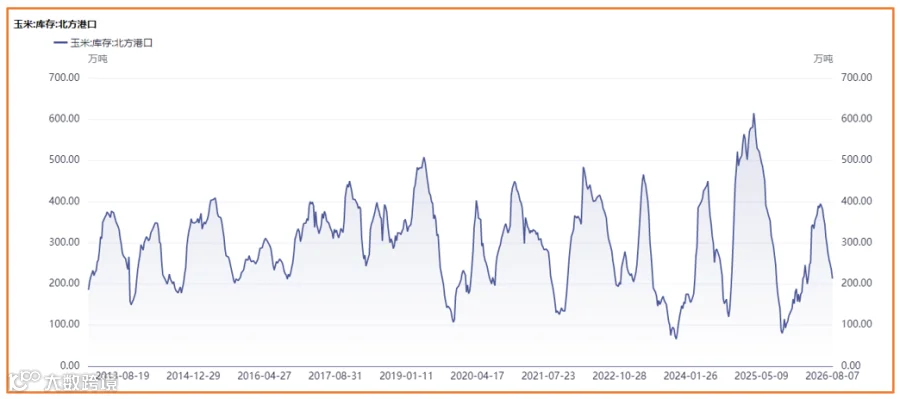

如果市场现实兑现了摩根大通的判断,明年农产品引发整体CPI大幅上涨,可能会改变很多大类资产的比价关系,当下原油的价格上涨,如果粮食的价格再涨,就类似2007年的情景。
如果通胀持续上升,最终会导致加息发生,而日本与美国的极高的国债收益率,是否还能撑住CPI的持续上升?当下先抓住农产品的交易机会。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——
交易,是一场漫长的修行。
如何面对盈亏,如何接受变化,如何在该停的时候停下来,是一种修行;
如何照顾自己的身体、精力和状态,让自己有能力把这件事做得更久,也是一种修行。
一边认识市场,一边认识自己。
在浮沉之间,依然保持判断力,依然有好奇心,依然有健康的身体,依然能面对变化,也依然有能力在需要的时候,把自己重新归零。
“贰”,是涨跌输赢,盈亏对错。
“壹”,是慢慢找到属于自己的方法。
而“零”,是即使已经有了答案,也知道什么时候该放下它。
交易如此,生活大抵亦是如此。
如果你也想暂时从熟悉的交易节奏里抽离几天,重新整理一下身体和状态,这次修身营或许可以成为一个不一样的选择。
这是国内第一档专为金融交易员设计的修身静心营。
优秀交易员应当修身、修心、修真,修身为首位
多年奋战市场疲惫不堪的身体,是时候该修复它了。
道家千年传承的养生之法,正是你此刻最需要、最合适的解法!

你将体验
晨起吐纳 · 道家养生功法——修复久坐亏空的身体
行禅 · 宫观巡游——在仙山古观间行走,让云雾与松风滋养元气
仙山之中 · 如常交易——在清静天地间检验心性
站桩 · 禅坐 · 吐纳 · 临帖静心——古法静心,学会情绪归零
煮茶论道——与同道交易员夜话,聊所有盘面之外的真话
作息调频 · 素斋食养——重建身体的节律与秩序
报名咨询
第5期时间:10月17日—10月21日
地点:浙江省台州市 · 天台山
天台山位于浙江台州,是中国佛教天台宗的发祥地,也是中国道教南宗的发源地,享有“佛 窟仙源”之美誉。李白、孟浩然、徐霞客等众多文人墨客曾游历于此,留下了大量诗词游记,具有深厚的文化底蕴。
有意向的朋友请尽快锁定席位,扫码或添加微信puoke009即可报名。

我们会统一协助完成后续咨询及报名对接。
名额有限,如计划参加,可尽快联系我们确认。