

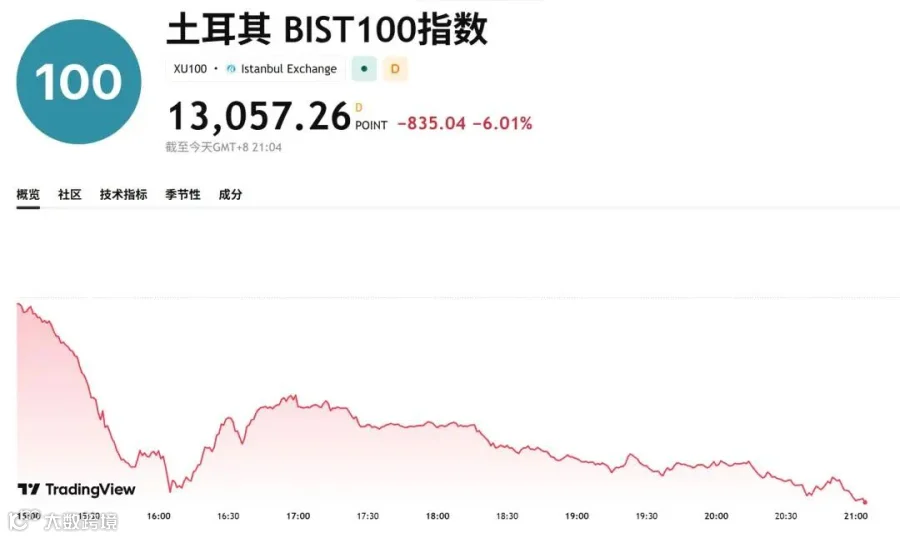
这通常发生在新兴市场国家(最典型的例如土耳其的伊斯坦布尔100指数,曾多次因货币暴跌或央行行长变动触发全市场熔断)。
一、 A股会受到影响吗?
结论:影响非常微弱,几乎可以忽略。
-
资本流动隔离:如果是像土耳其、以色列等区域性市场的“100指数”,其与中国资本市场的资金互通规模极小。A股有独立的资本管制和境内外投资渠道(如QFII、互联互通),不会发生跨市场资金穿透挤兑。 -
底层逻辑不同:A股的核心矛盾是国内宏观经济预期、房地产与地方债化解、国内流动性以及中美地缘博弈。小体量国家的金融波动无法动摇A股的基本盘。 -
唯一的轻微扰动(情绪层面):如果该事件引发了全球性的“风险厌恶情绪”(Risk-off),可能会导致部分全球对冲基金被动减仓新兴市场资产,给A股北向资金带来短暂的流出压力,但通常仅是1-2天的脉冲式情绪反应,不会改变走势。A股走势始终是“以我为主”。
二、 为什么恐慌时最先砸银行股?
在突发黑天鹅或市场暴跌时,银行板块往往跌幅居前(甚至跌超7%),原因有以下几点:
-
银行是宏观经济与主权信用的“终极承担者”:
* 股市暴跌通常伴随着经济危机、货币贬值或重大地缘动荡。一旦实体企业大面积亏损破产,最终的坏账和违约损失全部要由银行买单。 -
汇率与外债的双重挤压:
* 触发这种暴跌的市场通常伴随本币汇率崩盘。如果当地银行持有大量外币负债(如美元债),而资产端是本币资产,汇率一旦大跌,银行资产负债表会瞬间被击穿。 -
银行股是“提款机”(流动性最好):
* 在全市场恐慌、基金遭遇大额赎回或爆仓追加保证金时,中小型股票根本没有接盘侠。机构想要快速换取现金,只能优先不计成本地砸盘流动性最好、权重最大的银行股。 -
高杠杆属性:
* 银行本质上是高杠杆行业(杠杆率通常在10倍以上)。市场对坏账率预期只要上升1%,银行的净利润就会被大幅吞噬,因此股价对风险极为敏感。
现代银行实行的是“部分准备金制度”:你存了100块,银行只会留大约5-10块钱应付日常取现,剩下的90多块钱全部
拿去放了10年、30年的房贷,或者买了中长期的国债 。致命矛盾出现了 :老百姓要求“今天马上把钱全取出来”,但银行借给企业的贷款要“5年后才到期”。
股市里的投资者嗅觉极其敏锐,一看银行为了应对取款在疯狂大放血、亏空资本金,大家的第一反应就是:“快跑!这银行马上要被掏空了!”,于是全市场排队砸盘银行股。
市场恐慌
中小股票崩盘
全社会缺钱去银行取现(挤兑)
银行被迫割肉变现资产以应付提款
银行产生巨额亏损并面临破产风险
股市里的股东为了避免股票变废纸疯狂逃命
银行股票断崖式暴跌
。
银行股票大跌,本质上是资本市场在为一个最恐怖的预期定价——“这家银行可能会被活活挤兑死,股东将血本无归。”
三、 这意味着金融体系崩盘了吗?
结论:并不等同于金融体系崩盘,大概率是一次剧烈的“流动性危机”或“情绪出清”。
-
股市熔断 ≠金融崩溃:
* 熔断机制(Circuit Breaker)本身的设计初衷,就是为了防止金融体系崩盘。它强制市场“拔电源、冷静”,阻断计算机程序化交易引发的踩踏式抛售,给流动性重新定价的时间。 -
真正的“金融体系崩盘”特征是:
* 出现全社会规模的银行挤兑;
* 银行间市场隔夜拆借利率飙升至天际,甚至冻结(互不信任,借不到钱);
* 主权国债大面积违约;
* 整个支付与结算系统瘫痪。 -
当前大概率的定性:
* 这类暴跌通常是由突发黑天鹅触发的(例如意外的超预期加息/降息、外汇储备耗尽传闻、重大人事巨震、地缘军事冲突等)。
* 它是资本市场(资产价格)的剧烈剧震,只要央行及时介入提供紧急流动性(Lender of Last Resort),实体银行网络和结算不中断,就不算体系崩溃,而是一次资产价格的暴力重定价。

美联储的“霸权收割”(最核心的原因)
全球绝大多数生意是用美元结算的。 美国先疯狂加息 (把美元存美国银行利息极高,高达5%以上)。资本是逐利的,其他国家的钱就会疯狂换成美元跑去美国吃利息。 如果别的国家不跟着加息 ,自己国家的钱就会被抛售一空,导致本国货币瞬间崩盘贬值 。本币贬值后,进口粮食和石油会变得极其昂贵,国内经济瞬间被击穿。因此,各国只能咬着牙“被迫跟加”。(注:中国这几年因为自身通胀不高、外汇管制且经济需要刺激,所以不仅没加息,反而在“降息”,属于特例。)
总结:不必过度恐慌。海外单一市场的指数熔断和银行股暴跌,更多是该国自身的内生风险爆发,传导到A股的链条极长且极弱。关注国内自身的政策、汇率及产业数据才是关键。