


-点击蓝字丨关注我们
智物发展|简介
AIOT Development
Introduction
////
上海洲铂智能科技发展有限公司(智物发展|AIOT Development)是基于大数据的产业服务平台。平台围绕区域经济发展需求提供一站式服务,拥有全球合作资源优势,聚焦“创新创业、产城融合”,通过开展区域产业研究与规划、高层次人才引进、产业导入、科创中心建设运营、总部经济和企业服务等业务,致力于打造“人、产业、城市”三位一体、高度融合的全新生态体系。

中银证券-钠离子电池深度研究报告
1 储能需求增长,钠电产业逻辑正在重构
1.1 钠电研究起步较早,但过去长期缺乏产业化土壤
钠离子电池并非新技术,其理论研究与锂电几乎同步展开:钠离子电池与锂离子电池同属“摇椅式”二次电池体系,其工作原理均基于碱金属离子在正负极之间的可逆嵌入与脱出。早在 20 世纪 70-80年代,海外学术界便已开始对钠离子电池进行基础研究,发展时间并不晚于锂离子电池。但在过去很长一段时间内,钠电始终未能进入主流产业体系,原因并不在于技术无法实现,而在于钠离子电池性能特征长期难以匹配下游核心需求。
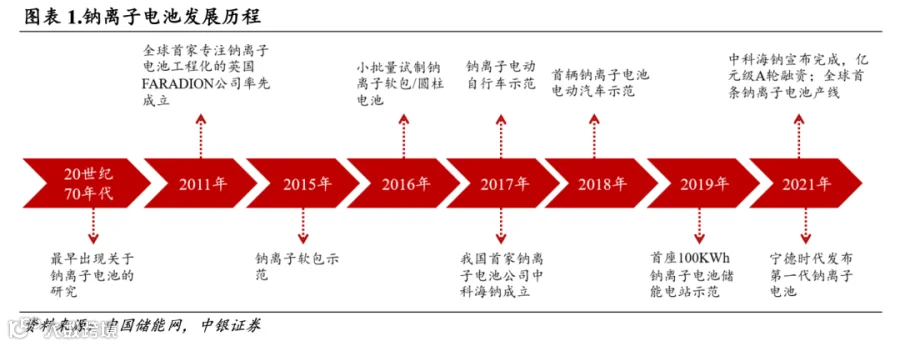
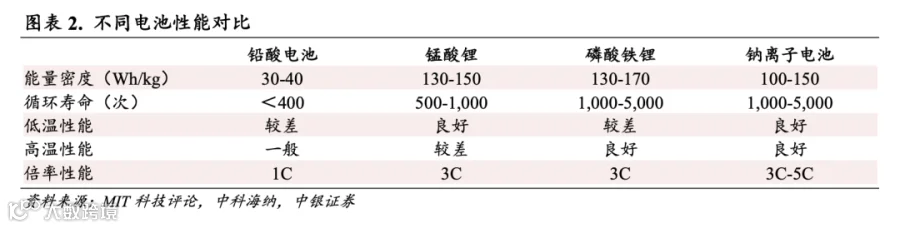
铁锂产业链的高度成熟,削弱了钠电商业化的必要性:在锂价长期低位运行阶段,磷酸铁锂凭借成熟产业链、持续下降的制造成本以及不断提升的循环性能,已经能够满足大部分储能与中低端动力场景需求。尤其是在 2020 年以前,铁锂电池成本快速下降,进一步压缩了钠电的生存空间。对于产业链企业而言,在成熟锂电体系持续降本的背景下,重新投入一套尚未成熟的新电池路线,无论资本开支、客户认证还是供应链重构,投入产出比都并不高。彼时钠电产业面临的核心问题,不是能不能做出来,而是为什么一定要做。

材料体系和工艺不成熟是早期钠电难以产业化的另一核心原因:与已经高度成熟的锂电体系相比,早期钠电在正极、负极、电解液等关键材料环节均存在明显短板。例如,层状氧化物空气稳定性较差,普鲁士蓝路线存在结晶水控制难题,聚阴离子体系则面临电子导电性不足等问题;负极方面,由于石墨难以有效嵌钠,行业需要重新开发硬碳体系,而硬碳长期又存在首效偏低、压实密度不足、一致性较差等产业化难题。与此同时,钠电电解液体系、添加剂体系以及界面稳定性等问题也尚未成熟,导致早期钠电产品在循环寿命、倍率性能和一致性方面,与成熟锂电体系仍存在明显差距。过去钠电面临的,并不是某一单一材料环节的问题,而是整个产业链协同成熟度不足的问题。
过去钠电缺少的并不是技术而是产业化条件:回顾钠离子电池过去几十年的发展历程,其长期未能放量,并不意味着技术路线错误,而是因为过去整个新能源产业的需求结构、成本结构与技术评价体系,并不适合钠电生存。但随着储能需求增长、锂资源波动加剧,以及行业对安全性与全生命周期成本重视程度持续提升,过去限制钠电发展的核心因素正在逐步弱化,而储能需求扩张、资源安全以及产业评价体系变化,则开始为钠离子电池重新打开产业化空间。
储能需求快速扩张,正在改变电池产业的核心评价逻辑:随着全球新能源发电占比持续提升,储能市场开始进入快速扩张阶段,电池产业的评价逻辑也逐步发生变化。相比动力电池,储能场景对于极致能量密度要求相对有限,而更加关注系统全生命周期成本(LCOS)、循环寿命、安全性以及长期运行稳定性。
储能场景需求变化,开始放大钠电的相对优势:从产业应用角度来看,储能系统对于体积和重量的敏感度明显低于新能源汽车,而更加关注低成本、高安全以及长寿命运行能力。在这一背景下,钠离子电池虽然在绝对能量密度方面仍弱于磷酸铁锂,但其资源成本、低温性能、倍率性能以及部分安全性能优势开始逐步体现。与此同时,储能电站通常需要在高寒、高温等复杂环境下长期运行,行业对于宽温域性能、安全性以及循环寿命的关注度也持续提升。相比单纯追求高能量密度,储能更加重视长期稳定运行能力,而这些需求变化,也正在逐步强化钠离子电池的场景适配性。
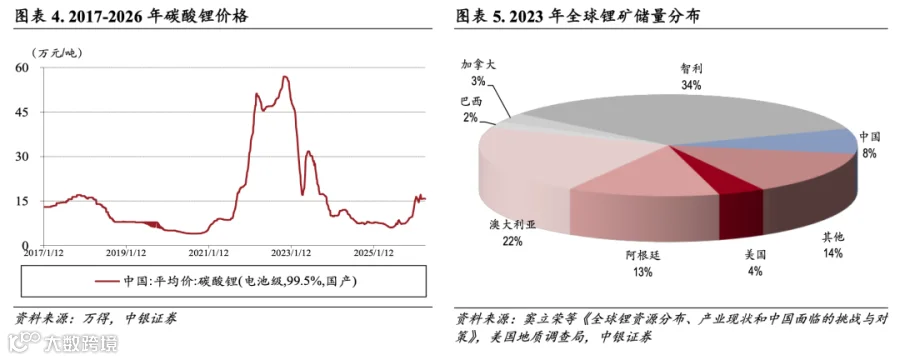
锂资源价格的大幅波动,暴露了新能源产业链对单一资源体系的高度依赖:过去几年,碳酸锂价格经历剧烈波动。2021-2022 年,在新能源汽车需求快速增长、上游资源供给错配背景下,碳酸锂价格一度大幅上涨,产业链利润分配明显失衡,下游电池企业与整车企业成本压力显著提升。尽管随着供给释放,锂价重新进入下行周期,但这一轮波动已经充分暴露出,当前新能源产业链对于锂资源存在较强依赖,而资源价格波动会直接影响整个产业链的盈利稳定性。对于电池产业而言,资源问题已经不再只是短期成本问题,而开始逐步上升为供应链安全与长期产业安全问题。
能源转型背景下,资源安全正在成为全球电池产业的重要议题:随着新能源汽车与储能产业持续扩张,全球对于锂、镍、钴等关键资源的需求快速增长,资源保障能力开始影响各国新能源产业竞争力。尤其在全球供应链重构背景下,关键矿产资源的战略属性正在不断提升。相比之下,钠资源广泛存在于海水、盐湖及天然矿物之中,资源储量更加丰富,全球分布也更加分散,不存在类似锂资源那样高度集中的问题。从长期来看,钠电体系在资源可获得性与供应链稳定性方面具备天然优势。对于储能产业而言,这一点尤为重要。由于未来储能潜在需求规模可能远高于动力电池,其对于资源长期供应能力与成本稳定性的要求也更高。在全球储能需求进入长期增长阶段后,行业对于低资源约束电池体系的关注度正在持续提升。
政策与标准体系逐步完善,进一步强化行业发展预期:近年来,钠离子电池已逐步被纳入新型储能、能源电子及新能源汽车等战略新兴产业发展方向。《“十四五”新型储能发展实施方案》《关于推动能源电子产业发展的指导意见》等政策文件陆续提出推动钠离子电池的开发和应用探索,行业标准体系与示范项目建设也在持续推进。整体来看,政策对于钠电产业的定位,正在从早期技术储备逐步转向产业化培育。在储能需求扩张与资源安全逻辑持续强化背景下,政策体系的逐步完善,也进一步提升了行业对于钠离子电池长期发展的预期。
2 场景适配性提升,钠电需求空间开始打开
2.1 储能:钠电最具确定性的核心应用方向
储能场景正在成为钠电最主要落地方向:储能正在成为钠电当前最具产业化基础的应用方向。相比动力电池,储能对能量密度敏感度相对较低,而对安全性、循环寿命以及全生命周期成本更加重视,这使得钠电与储能场景具备更高适配性。当前多数钠电企业也均优先选择储能作为产业化切入口,行业发展路径逐渐清晰。与此同时,储能本身具备规模化应用特点,更容易推动行业完成产品验证与商业闭环。相比小批量消费类场景,储能项目通常具备更长运行周期与更高规模要求,对于电池企业而言,也更有利于验证产品一致性、交付能力以及长期运行稳定性。储能场景已经成为钠电当前最重要的应用方向。
......
【完整研报免费获取】:关注公众号,发送关键词091602,即可获取!

【AI Report】脑机接口(BCI)深度研究报告
智物发展「2026年大数据招商」|1681 大运力可回收重型液体火箭研发及产业化项目
智物发展「2026年大数据招商」|1680 星载智能SAR载荷生产基地项目
长
按
关
注
「区域产业发展智库,基于大数据的产业服务平台」
