
消费市场的竞争逻辑,正在发生一场颠覆性重构。过去品牌依靠产品、渠道、营销构筑壁垒,如今零售渠道正在完成身份的跃迁——从单纯的货品售卖终端,变身手握用户、定义产品、制定规则的行业新主角。
胖东来许昌时代广场店,2025年单店销售额59.99亿元,2026年前8个月集团累计销售195.15亿元,同比增长26.98%;山姆中国,2025年付费会员1070万、全年销售额1400亿元,同比增长约40%,63家门店收官。
头部零售渠道的规模化崛起,催生了行业新格局:一边是头部渠道自己长成了“品牌”,一边是一线食品品牌转身钻进它们的供应链里做“幕后代工”。
目前,中国中等收入群体规模突破4亿人,远超美欧各国中等收入群体规模之和。国家统计局数据显示,2025年全国居民人均可支配收入4.34万元,城乡居民收入比降至2.31∶1,差距持续收窄。
居民消费底气持续夯实,催生出个性化、差异化的产品诉求——任何一项消费需求乘以4亿中产,都是一个极具想象力的体量。消费不是消失了,而是从“买贵的”转向了“买对的”。
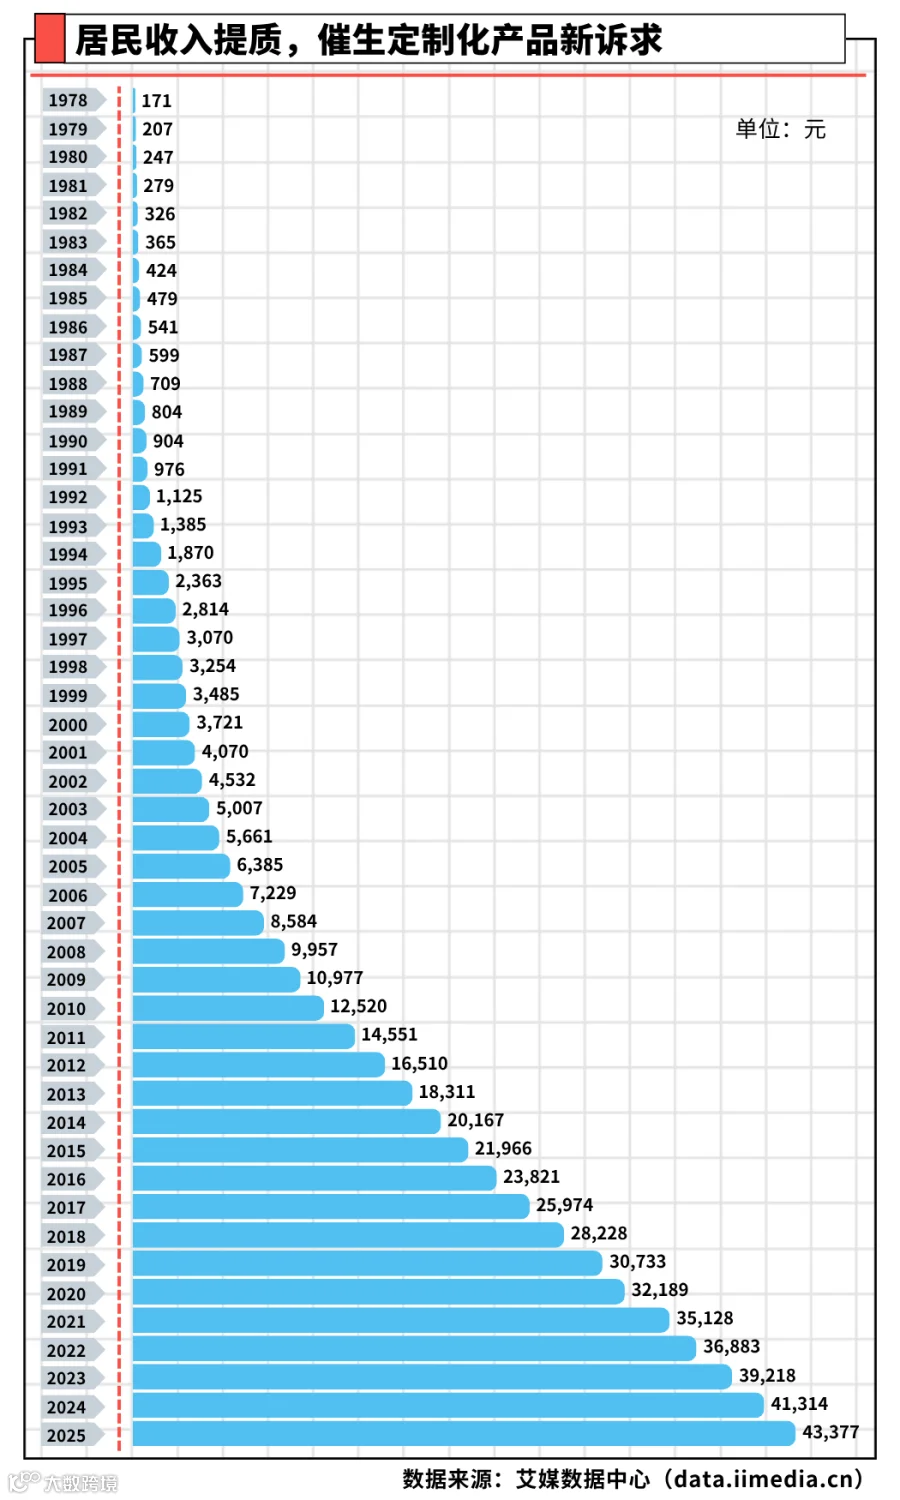
△1978-2025年中国人均可支配收入数据
在这场需求迁移中,“渠道定制”恰好卡在了咽喉位置:山姆的MM招牌意面、盒马的自有品牌螺蛳粉、胖东来的定制方便面……渠道不再满足于做品牌的“收银台”,而是亲自下场定义产品。
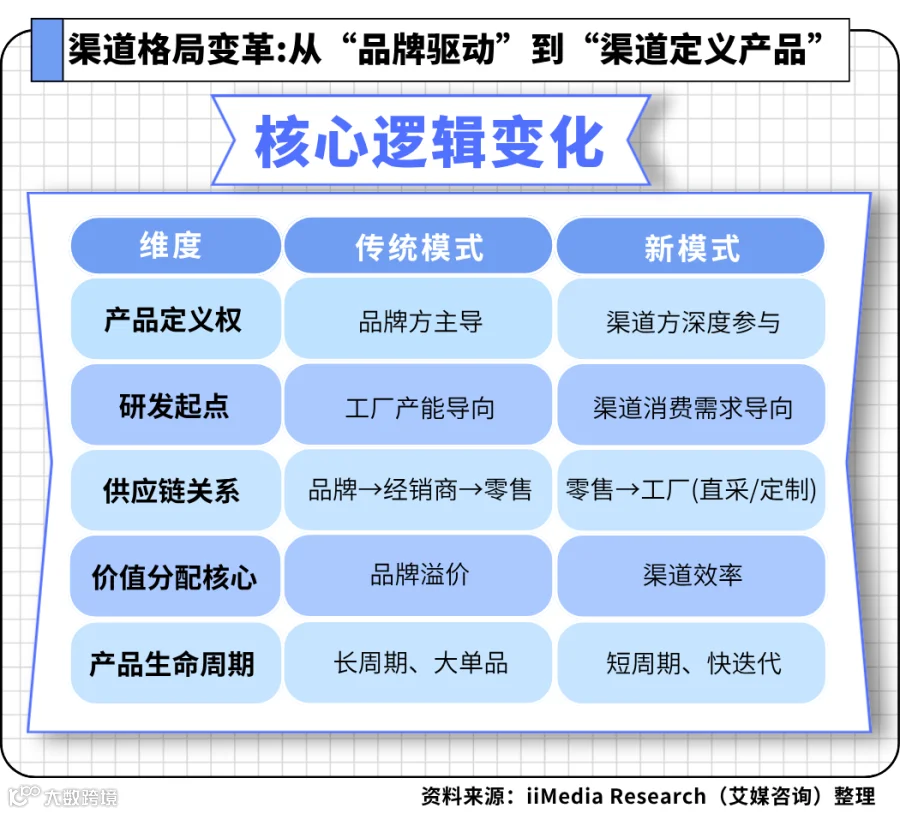
而这场变革的底层逻辑在于:渠道格局已从“品牌驱动”转向“渠道定义产品”——会员店、新零售、折扣店、兴趣电商等渠道各自需要不同的产品形态;定制不再只是OEM代工和简单的包装规格调整,而是渠道把自身用户画像传导到研发端,实现产品与渠道人群、场景、毛利体系的深度匹配。
那么,渠道定制到底是增量蓝海,还是新一轮内卷陷阱?
为此,艾媒智库(data.iimedia.cn)联合草莓派消费者行为调查与计算分析系统(survey.iimedia.cn)发起全国随机抽样的“中国方便食品行业发展状况与消费洞察专项调查”,穿透营销叙事,洞察渠道定制在方便食品赛道的消费图景。
客群重塑:不是独居打工人的“凑合饭”,而是城市小家庭的“品质简餐”
方便食品的主力消费群体,并非想象中的“独居打工人”,而是住在新一线和二线城市、月可支配收入中等、追求高效品质生活的职场小家庭。
城市分布:新一线城市占比最高(31.88%),二线城市29.03%,一线城市21.64%,三者合计超过82%。
家庭结构:三口之家占据大头(50.67%),2人家庭23.15%,独居仅6.38%。
收入水平:月可支配消费金额集中在5001-12000元,合计超过60%。
职业画像:职场上班族占比52.01%,是第一大群体。

△2026年中国方便食品消费者画像
伴随核心客群迭代,方便食品跳出应急代餐的定位,走向常态化高频消费。超八成消费者每周都会食用方便食品,其中接近半数人群每周食用3-5次,日常消费属性凸显。
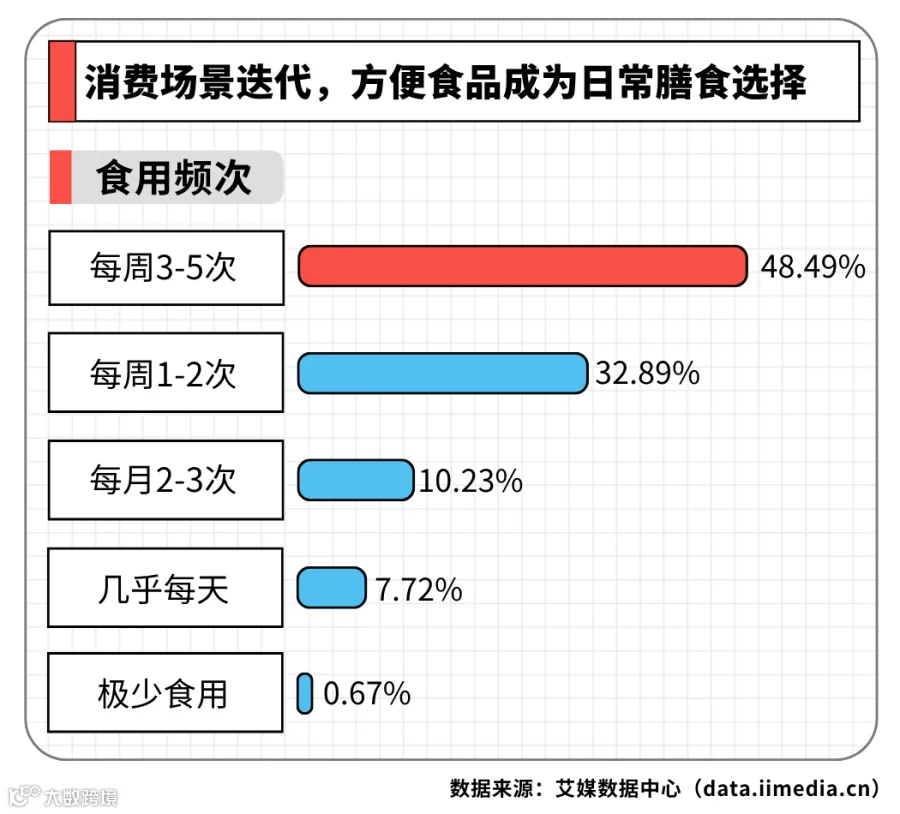
△2026年中国消费者食用方便食品的频次
在消费场景上,他们买方便食品不是为了“一个人凑合”,而是为了“全家人快速吃上一顿像样的饭”——家庭日常简餐以57.55%的渗透率位居第一消费场景,远超加班/熬夜夜宵(39.09%)和单人快速早餐(28.69%)。
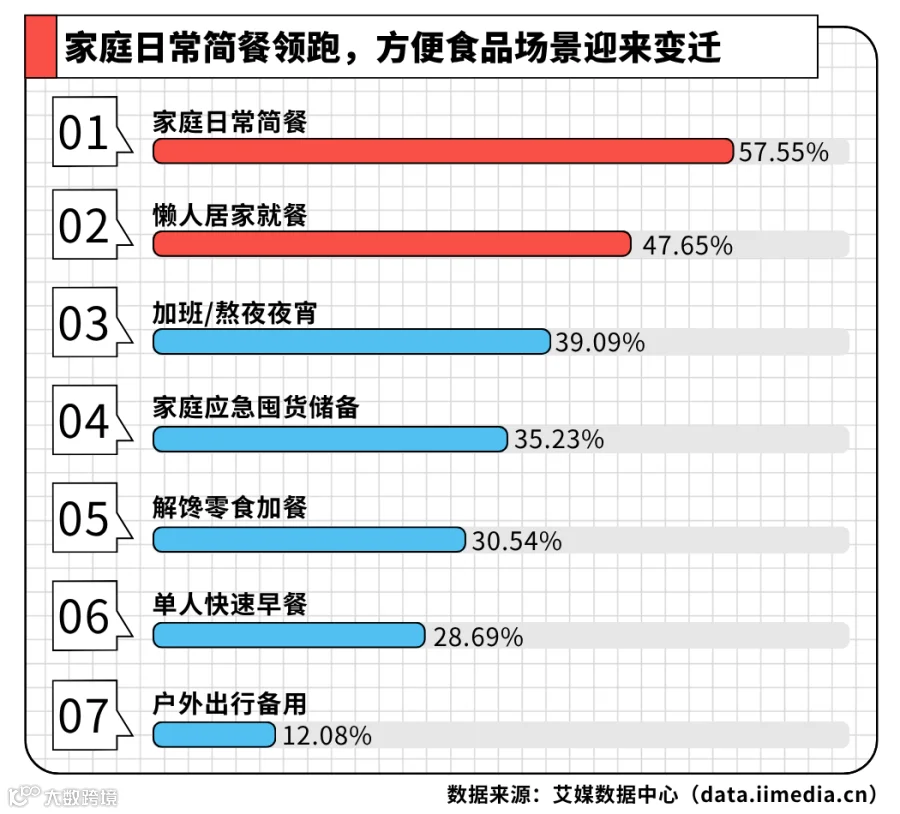
△2026年中国消费者购买方便食品、休闲零食的消费场景
消费场景的变化带动采购模式升级,小家庭多件囤货式采购成为行业主战场。线下单次购买金额集中在81-150元(44.29%)和31-80元(35.07%),消费者偏向多件组合采购,而非零散购买。
这是一个“为家人负责”的购买决策,不是“为自己凑合”的消费行为。产品逻辑须从“单人果腹”转向“家庭简餐”。

△2026年中国消费者线下渠道单次购买方便食品、休闲零食的金额分布
渠道分野:囤货找大实体,即时消费靠外卖
消费场景的差异,催生了渠道选择的分化。调研将消费场景拆解为“批量囤货”和“即食少量采购”两类,渠道选择呈现出完全不同的格局。
批量囤货场景:传统连锁商超(47.32%)、社区性价比商超(46.64%)和新零售品质商超(37.42%)位列前三,线上电商仅占13.93%。
即时少量消费场景:线上外卖/即时配送以41.95%跃居第一,传统连锁商超(38.09%)和社区性价比商超(37.75%)紧随其后,高端会员店仅2.35%——几乎没有人会去山姆买一份单人午餐。
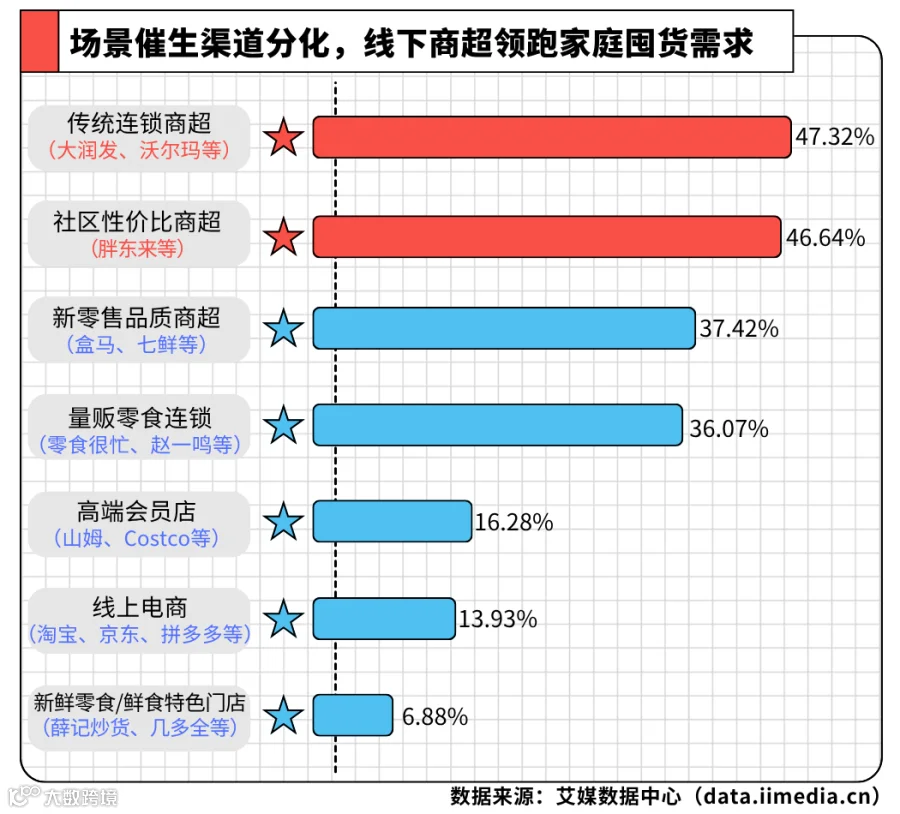
△2026年中国消费者批量囤货方便食品偏好的购买渠道
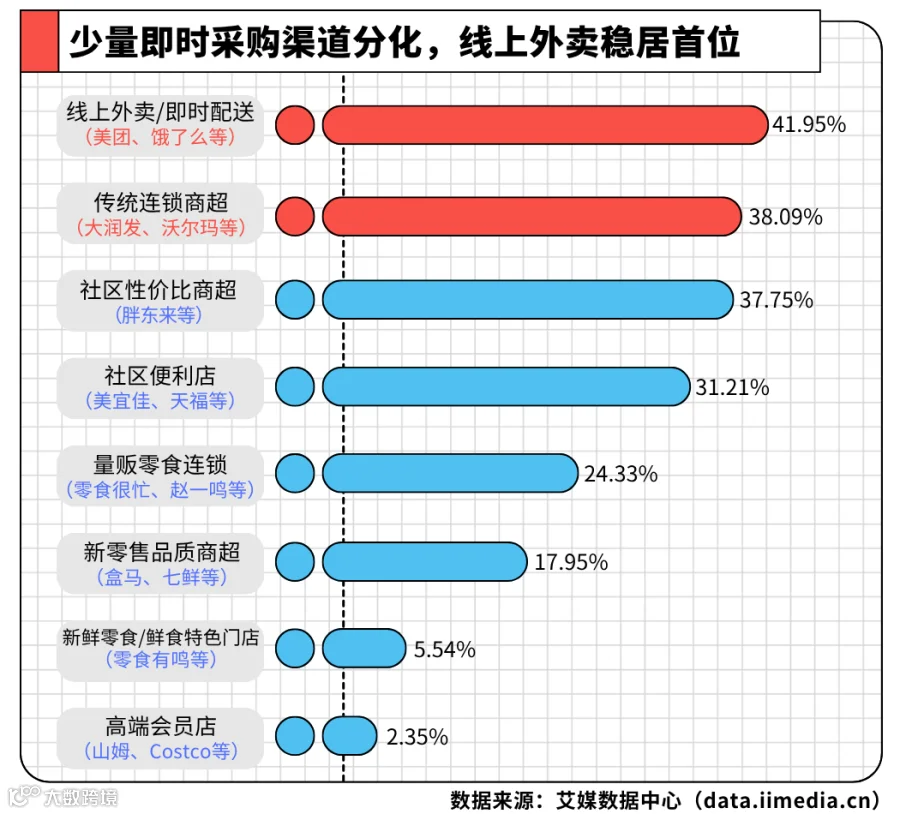
△2026年中国消费者即食、少量购方便食品偏好的购买渠道
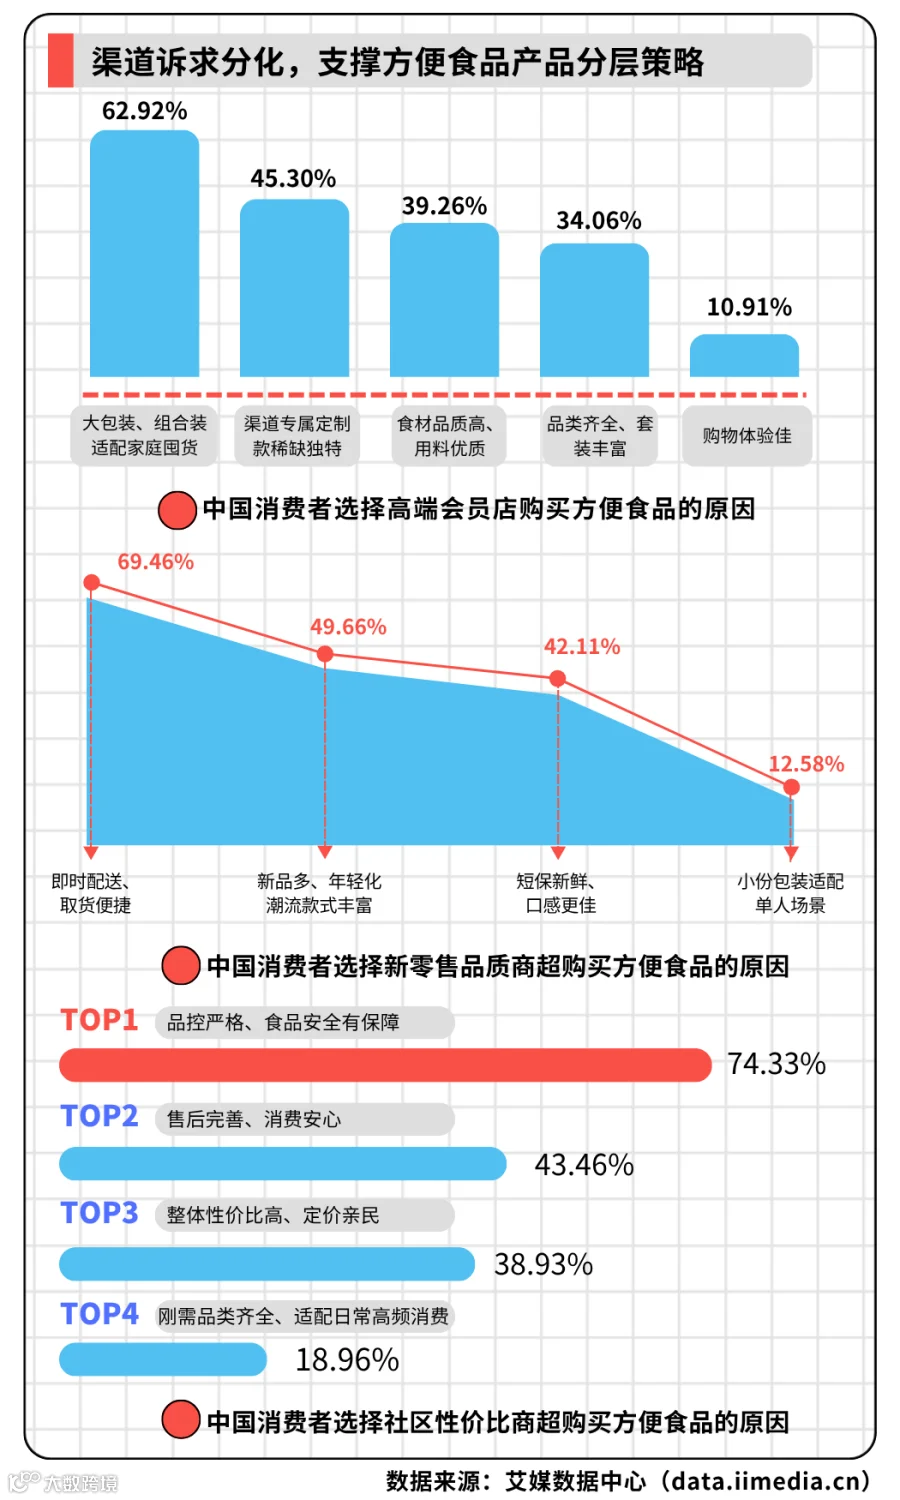
不同渠道的用户心智、核心诉求差异显著,构成了渠道定制的底层逻辑,也是品牌产品分层的依据:
高端会员店:用户心智是“大包装、家庭囤货属性强”,62.92%的消费者明确表示购买山姆类产品首要动因是大包装组合装适配家庭囤货。
新零售品质商超:核心吸引力是“即时配送、取货便捷”(69.46%)和“新品多、年轻化潮流款式丰富”(49.66%)。
社区性价比商超:第一购买理由是“品控严格、食品安全有保障”(74.33%),远超“性价比高”(38.93%)。
同一款产品不可能通吃所有渠道。这也意味着,产业底层逻辑已经重构——企业不能再单向输出产品交由渠道售卖,渠道正反向介入规格、配方、定价与供应链设计。渠道专供不等于简单更换包装,必须匹配对应客群的场景、克重与毛利结构。
渠道分化要求产品分层,这不是选择题,而是生存题。

红利验证:定制不是替代,是增量——但消费者只认“真差异”
渠道定制款到底有没有人买?数据给出的答案是肯定的:
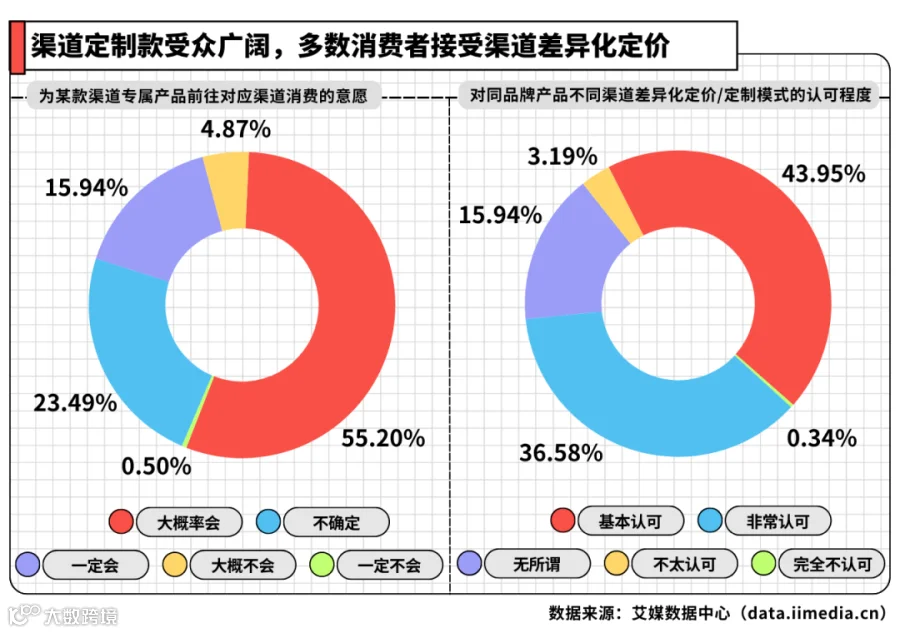
71.14%的消费者愿意为渠道专属商品专程到店;
超九成消费者对定制/特供款有认知,近八成有实际购买经历;
购买之后,64.26%的消费者对品牌好感度上升,仅5.37%的好感度下降;
80.53%的消费者接受“同品牌不同渠道差异化定价”的商业模式。
整体来看,渠道定制模式拥有广泛的消费基础。
冷静来看,渠道定制属于市场增量赛道,而非通用款的替代赛道。仍有50.17%的消费者会优先选择市面通用款产品,定制款只能作为补充细分市场,无法完全取代传统通货产品。
这份包容建立在真实差异化之上。消费者愿意为独有的配方口味、适配场景的规格、升级的品控付费,联名营销噱头很难转化为实际购买力。

△2026年中国消费者购买渠道定制款方便食品的原因
排斥定制款的原因,TOP3分别是:“规格不匹配个人需求”(51.51%)、“和通用款差异极小,无必要购买”(48.99%)、“口味不符合喜好”(37.92%)。

△2026年中国消费者不愿选择渠道定制款方便食品的原因
消费者买定制款,要的是真实的口味差异和场景适配,不是换了个包装、改了个名字的“伪定制”。一旦陷入同质化,定制就从差异化武器变成了库存包袱。因此,企业需要清醒区分高价值的渠道联合共创与低价值纯贴牌代工——联合共创能够反哺自有品牌配方与技术实力,而单纯贴牌只会让企业沦为代工厂。
头部企业应当优先布局联合共创模式,而非在贴牌代工的泥潭中越陷越深。
价格红线:20%的溢价是生死线,10%是甜蜜点
更值得警惕的是消费者对溢价的容忍度。iiMedia Research(艾媒咨询)调研显示:
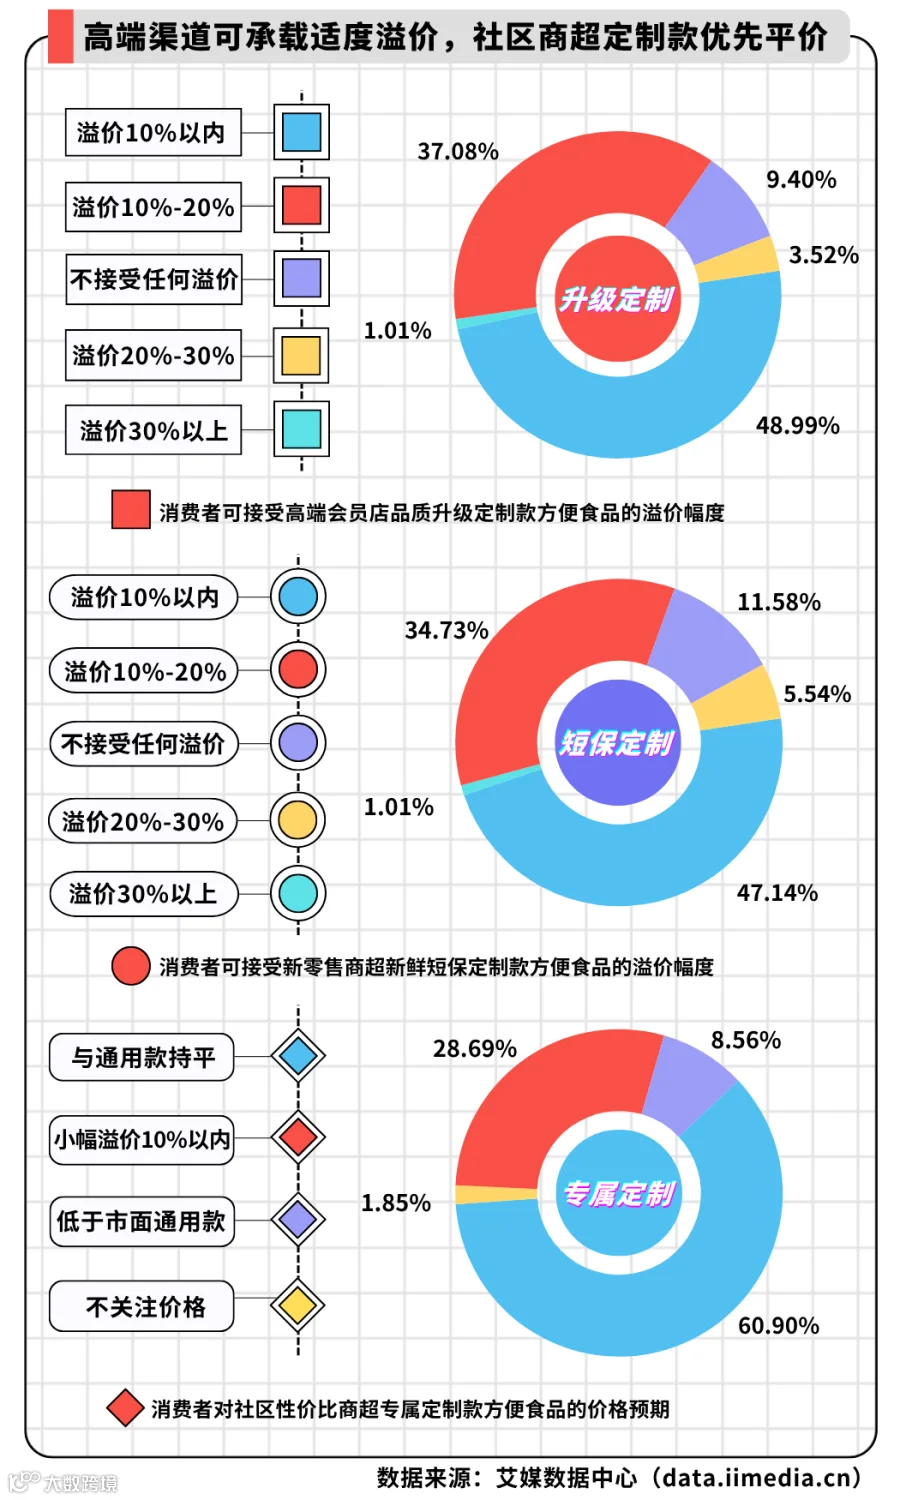
高端会员店品质升级定制款:86.07%的消费者接受20%以内溢价,其中48.99%接受10%以内。
新零售商超新鲜短保定制款:同样绝大多数接受≤20%溢价。
社区性价比商超专属定制款:60.90%的消费者希望和市面通用款价格持平。
当溢价到20%时,45.30%的消费者会放弃购买;溢价达30%及以上时,近四成放弃。
付费意愿理性且存在明确价格红线:行业安全溢价区间集中在0-20%,10%以内是用户接受度最高的区间;一旦溢价突破20%,就会出现大规模用户流失。其中社区渠道用户对价格更为敏感,超六成希望定制款和市面通用款价格持平。
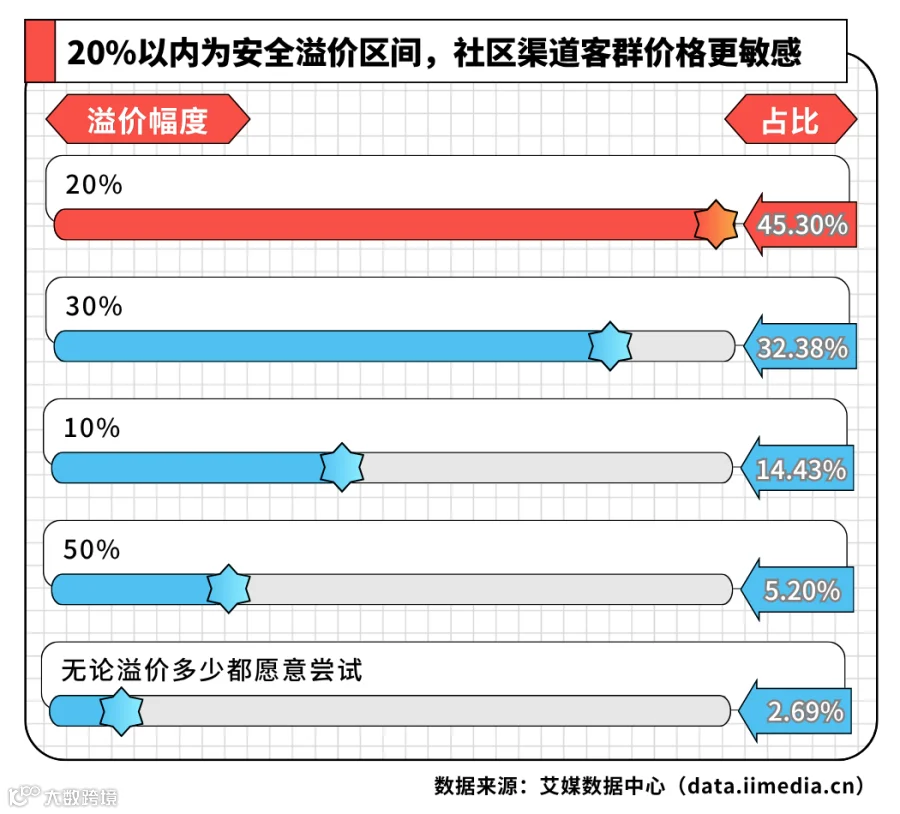
△2026年中国消费者放弃购买定制款方便食品的溢价情况
进一步拆解消费者愿意为渠道定制付费的理由:iiMedia Research(艾媒咨询)调研显示,排第一的是“规格更适配消费场景”(56.88%),排第二的是“专属独特配方口味”(50.34%),而“品牌渠道联名价值”仅6.71%。
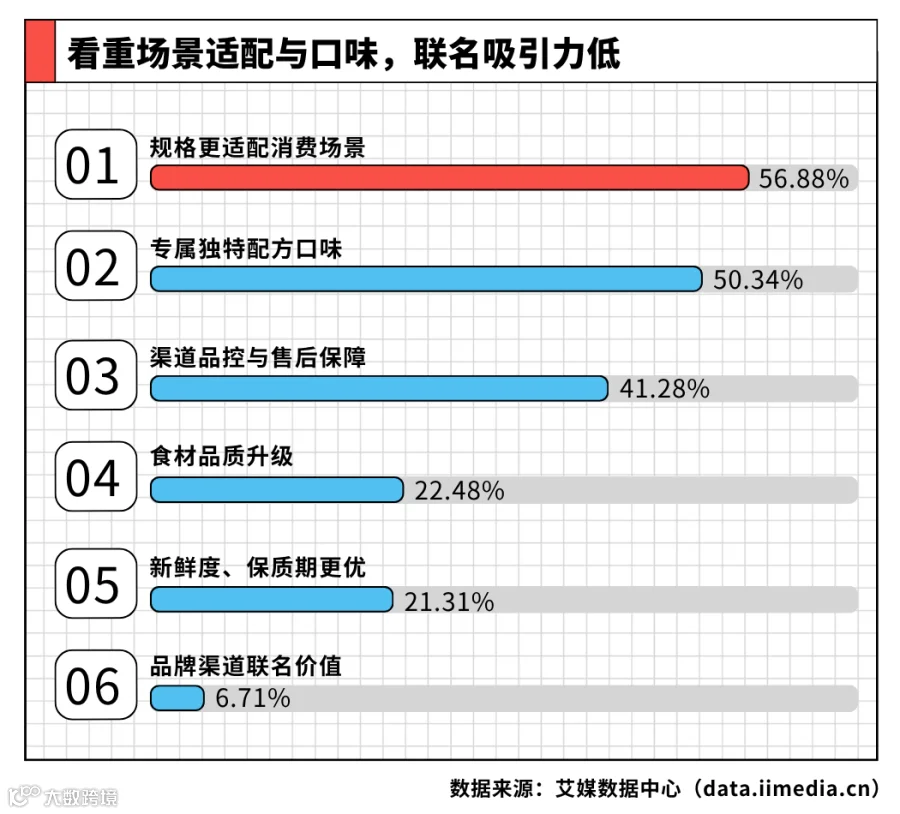
△2026年中国消费者愿意为渠道定制款付费的方面
健康化定制方面,52.85%的消费者最关注“无人工添加剂”,44.97%关注“天然优质原生原料”,而非油炸、非膨化工艺制作(33.05%)和高膳食纤维(29.53%)反而是次要诉求。

△2026年中国消费者对方便食品健康化定制关注的维度
在产品方向上,地域特色风味、健康升级款是消费者最期待的创新形态。方便面/拌面(54.70%)、螺蛳粉/酸辣粉(47.99%)这类粉面赛道最适合落地定制,组合套餐的市场接受度最低(9.90%)。口味层面,创新网红风味和清淡少添加的健康路线是两大主流方向,重麻重辣的小众赛道空间有限。
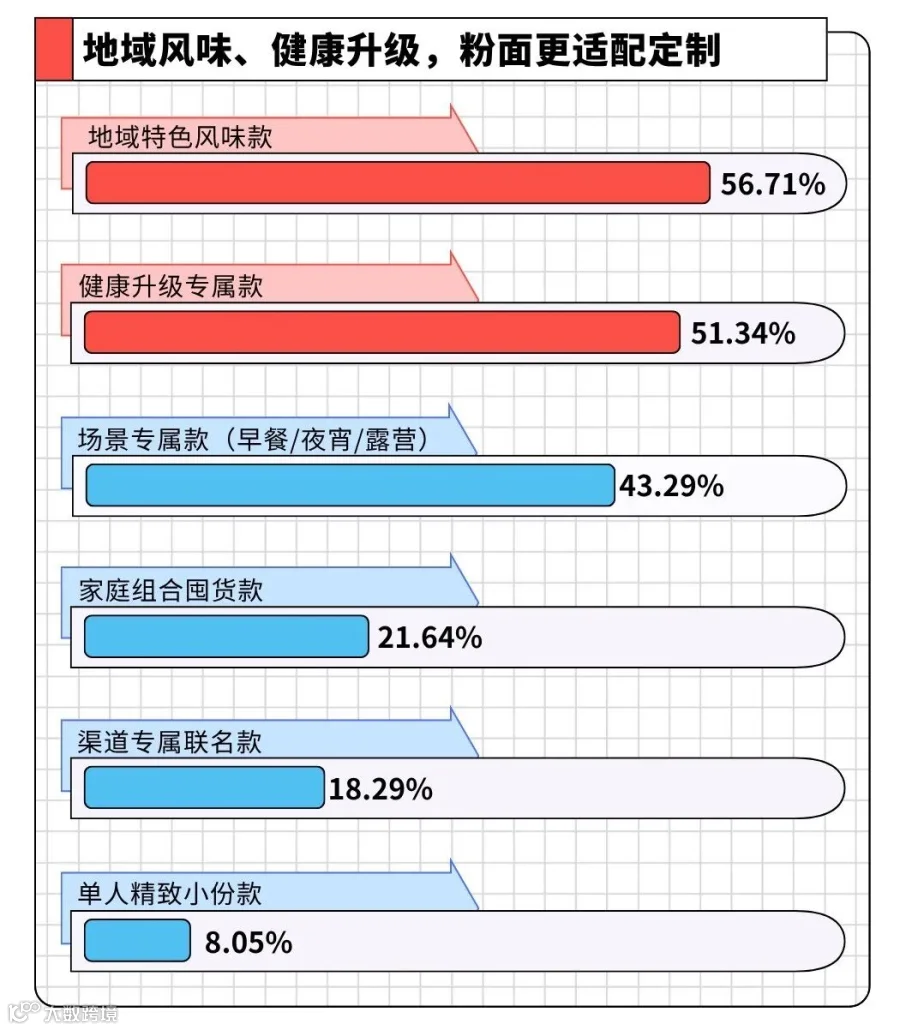

△2026年中国消费者期待的渠道定制创新形式&愿意尝试渠道专属定制/特供款的方便食品品类
粉面、辣条类休闲速食的定制方向偏好:平价刚需、高性价比55.20%占主流;小众特色、口味差异化21.98%;高端品质升级、适度溢价16.11%;健康轻量化、低负担仅6.71%。
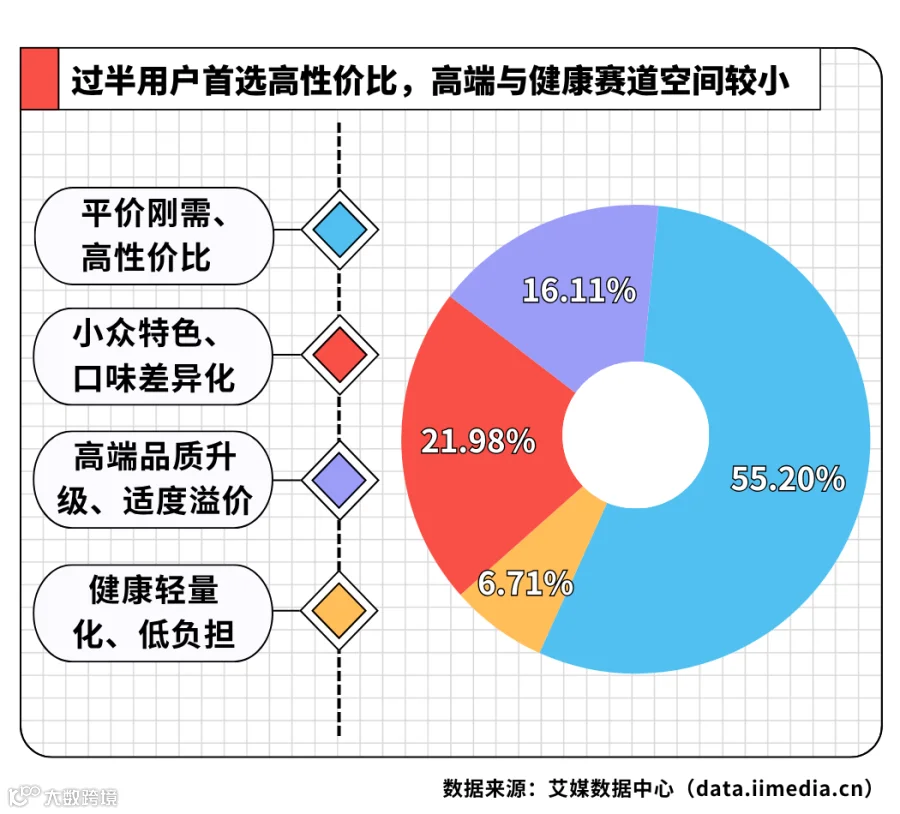
△2026年中国消费者认可的粉面、辣条类休闲速食的渠道定制方向
这意味着,联名营销、IP合作这类“面子工程”几乎无法驱动购买决策。真正能打动消费者的,是产品本身的场景适配性和口味独特性。而支撑这种独特性的真正门槛,不在于单一研发能力,而在于组织架构与柔性供应链——小批量多批次生产、快速打样、多SKU品控,无一不在考验企业的综合实力。

暗礁浮现:当“定制”变成“套路”
光鲜的数据背后,行业潜藏的矛盾同样不容忽视。
iiMedia Research(艾媒咨询)调研显示,消费者购买渠道定制/特供款遇到最多的痛点是“标价看着便宜,折算单位单价后性价比反而差”(61.41%),其次是“配方配料降级、原料不如普通市面款”(42.11%)和“外观几乎一样,但净含量缩水规格减配”(39.43%)。
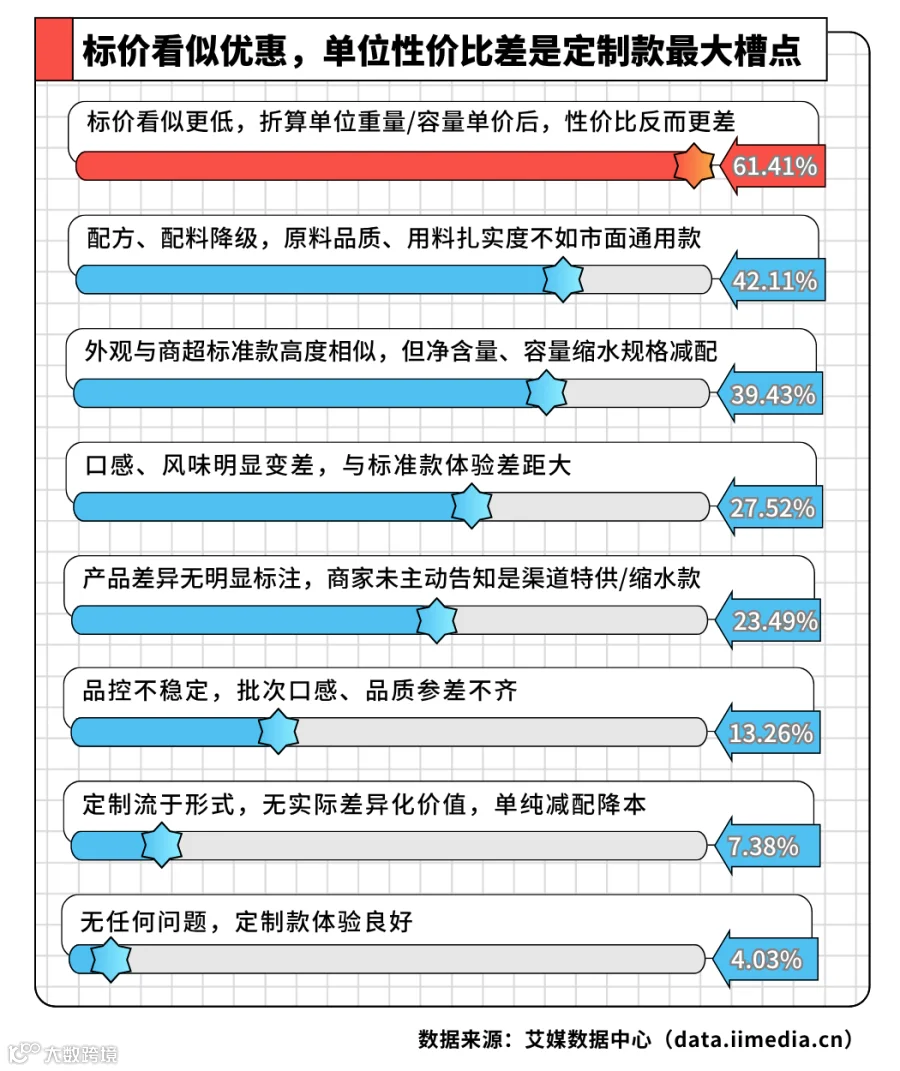
△2026年中国消费者在购买商超定制/特供款方便食品时遇到的问题
消费者并非全盘否定渠道定制,他们更偏好“中度差异化”。接近一半消费者(49.50%)对品牌过度差异化渠道定制存在反感,认为容易造成认知混乱。他们最认可的定制模式是“中度差异化”——基础品质不变,只做口味、套餐、定位区分(53.52%),而非深度改变配方品质的定制。
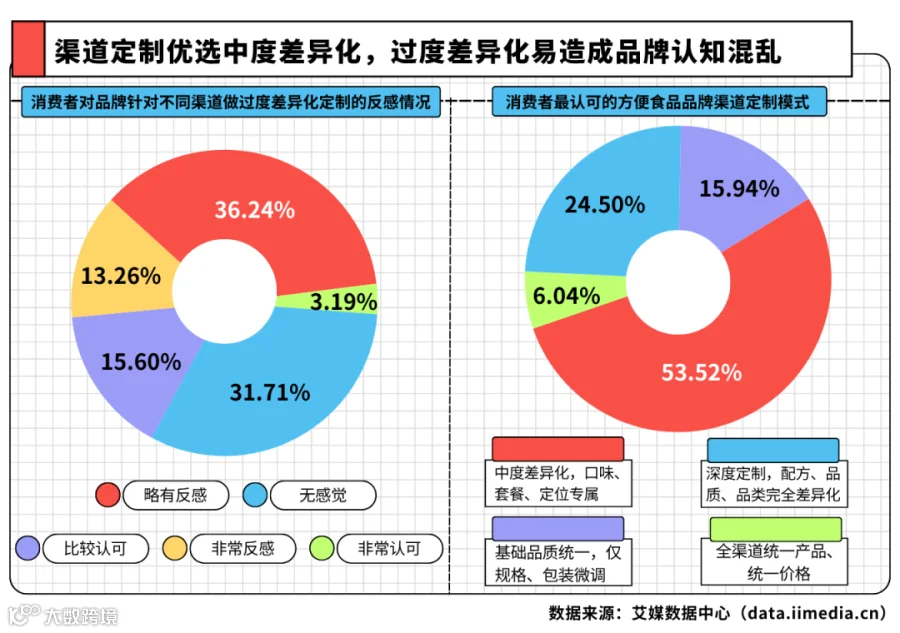
△2026年中国消费者对品牌针对不同渠道做过度差异化定制的反感情况&最认可的方便食品品牌渠道定制模式
消费者最强烈的诉求是“清晰标注渠道特供属性,保障知情权”(56.21%)和“统一配料标准,禁止随意降级减配”(55.20%)。对于量贩/新鲜零食门店的低价定制特供款,71.98%的消费者可以接受小幅减配以换取低价,但前提是“降价实实在在,不能虚假低价”。
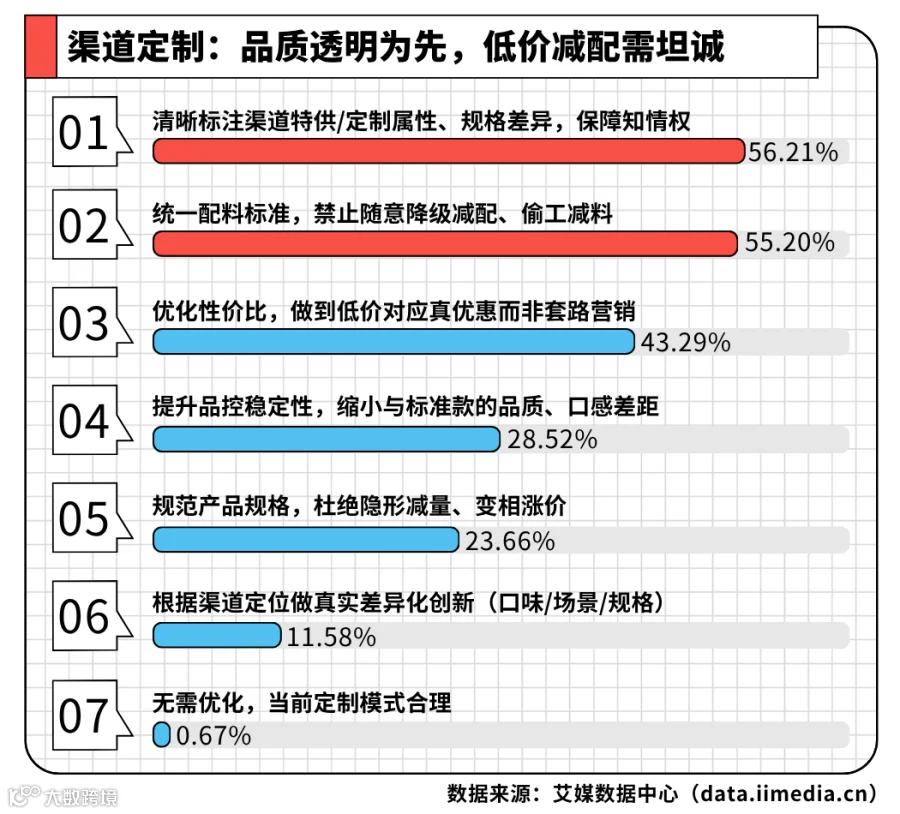
△2026年中国消费者认为渠道定制/特供款方便食品需要优化的问题
这些消费者反馈揭示了一个深层命题:渠道定制与自有品牌并非对立割裂的关系。定制打磨出的配方、规格经验,完全可以反向迭代自有产品线;各类渠道本质上可以作为企业低成本的消费者需求实验室。但与此同时,企业必须警惕渠道话语权持续提升带来的发展隐患——过度依赖渠道定制爆款,会削弱直面C端的品牌能力。
定制只是增长工具,不能替代自有核心大单品建设。

下半场:从“换包装游戏”到“真产品能力”
放到更大的商业坐标系中观察,渠道崛起是确定性趋势。自有品牌、渠道定制会持续挤压传统通货产品的生存空间,方便食品行业尤甚——这个赛道产品迭代快、消费者价格敏感度高、品牌忠诚度薄,恰恰是渠道定制最容易撕开缺口的战场。
但繁荣表象之下,产品高度同质化、价盘秩序失控、渠道内部互相消耗等隐患逐步暴露。不少品牌寄希望依靠定制产品构建自身差异化壁垒,可当定制成为行业通用操作,真正拉开差距的,反而回归到渠道本身的运营硬实力。长远来看,不管定制形态如何迭代演变,渠道能否搭建起完善的用户信任体系、专业服务能力与会员运营体系,影响其在供应链中的议价权与抗风险底色。
“定制是行业的必答题,而非简单的加分题。企业要借助渠道的用户洞察做强自身内核,而不是彻底沦为渠道的加工厂。”艾媒分析师如是说。
真正的矛盾已经摆上台面:定制不是简单的换包装改规格,只有落地真实的产品差异,守住品质底线,尊重消费者知情权,这套模式才能行稳致远;倘若陷入套路化特供的内卷,消耗的终将是渠道与品牌双方积累的用户信任与长期价值。
出品机构:艾媒咨询
排版:陈星河
审核:南念

公告| 艾媒硬科技研究院
AI

艾媒旗下全域硬科技研究平台,覆盖人工智能、具身智能机器人、芯片算力、商业航天、GEO空间智能、AI生物医药、先进制造等赛道。专注深度产业链拆解、赛道研判、企业竞争分析、科创趋势研究,为政企、资本、产业提供专业研究背书与定制化咨询服务。