

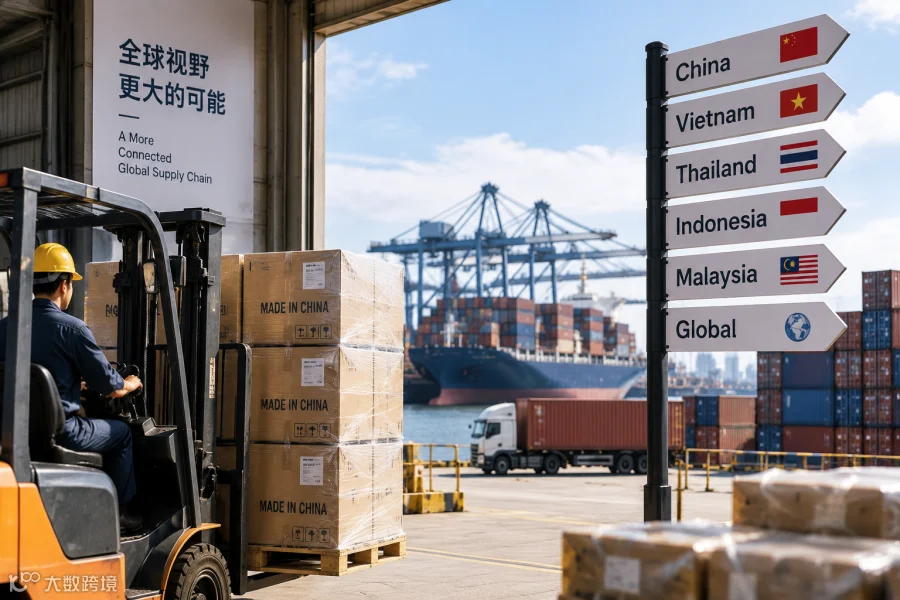
 过去几年,“制造转移东南亚”几乎成为全球供应链调整中的一个关键词。
越南、泰国、马来西亚、印尼等国家,凭借较低的人力成本、区域贸易优势以及靠近欧美市场的区位条件,吸引了大量制造企业布局。从电子产品、服装鞋帽,到家具、消费品,不少企业尝试通过“东南亚生产”降低成本,同时规避部分贸易风险。
但最近,企业重新计算供应链账本时,发现事情并没有想象中简单。
人工成本上涨、产业配套不足、本地供应链成熟度有限,让部分企业开始重新审视“离开中国是不是一定更优”。
供应链布局正在进入新的调整阶段。
东南亚制造成本上升,并不意味着这些地区失去价值。
过去吸引企业进入东南亚的因素依然存在。
例如,部分国家拥有年轻劳动力资源,与欧美市场保持较好的贸易联系;对于需要本地化生产、规避单一市场风险的企业而言,东南亚仍然是重要选择。
但问题在于,制造业竞争从来不只是比较工资成本。
一家工厂真正需要考虑的,是完整的生产体系。
从原材料采购,到零部件供应,再到模具开发、品质管理、物流运输,每一个环节都会影响最终成本。
在这一点上,中国制造长期积累的产业链优势依然明显。
很多看似简单的商品背后,都包含大量供应商协作。例如一个消费电子产品,可能涉及芯片、结构件、包装、模具、测试设备等多个环节。中国市场能够快速完成研发调整和批量生产,而部分新兴制造地区仍需要时间完善这些配套能力。
这也是为什么一些企业在供应链布局上开始从“迁移”转向“组合”。
未来可能不是简单的:
中国生产 → 东南亚替代。
而更可能是:
中国研发和核心制造 + 海外区域生产 + 全球仓储配送。
不同地区承担不同角色。
对于标准化程度较高、劳动密集型产品,东南亚依然具有吸引力;对于需要快速迭代、供应商密集配合的产品,中国供应链仍具优势。
企业真正需要寻找的,不是某一个绝对低成本地区,而是最适合自身产品的供应链组合。
这一变化对于跨境企业同样重要。
过去,很多卖家的竞争优势来自“中国供应链”。
但随着全球市场环境变化,未来跨境企业需要考虑更多因素:
产品在哪里生产;
库存放在哪里;
如何降低关税影响;
如何保证交付稳定;
如何应对不同市场规则。
例如,一些面向欧美市场的企业,会通过海外仓、本地备货甚至区域组装,提高履约效率;而一些依赖快速上新的消费品企业,则仍然需要依靠中国供应链的反应速度。
供应链不再只是生产环节,而成为跨境经营的一部分。
从全球范围来看,制造业正在进入重新布局阶段。
美国希望降低关键产业依赖,欧洲推动供应链多元化,企业则在成本、效率和风险之间寻找平衡。
这并不是简单的“中国制造退出”或者“东南亚崛起”,而是一场全球产业重新分工。
中国制造的优势,也正在从过去的低成本生产,转向完整产业链、快速响应和规模化能力。
对于跨境企业而言,未来真正重要的问题,不是“下一站去哪里”,而是“如何建立更有弹性的供应链”。
东南亚可以是选择,中国仍然是重要节点,其他区域也可能承担新的角色。
全球制造正在告别单一布局时代。
谁能够根据市场变化调整供应链,谁就更有可能在下一轮竞争中保持主动。