·
今年9月是第五届“全国个体工商户服务月”,市场监管总局、税务总局等部门以“‘触网’赋能,共赢发展”为主题联合开展活动,持续为个体工商户纾困解难、赋能成长。税务部门立足本职,面向个体工商户开展税费政策宣传辅导,引导广大个体户规范涉税管理、守法诚信经营。
个体户老板在办税申报时,经常会涉及个人所得税经营所得业务。
经营所得包括个体工商户从事生产、经营活动取得的所得;经营所得,以每一纳税年度的收入总额减除成本、费用以及损失后的余额,为应纳税所得额。
收入处理不合规,极易引发涉税风险。下面让我们一起来梳理三种需要留意的风险情形:
只做工商税务注册,不存在实际经营场所,无对应经营业务,无具体从业人员,不发生真实经营成本,不承担任何经营成本与风险,企图借用空壳个体户主体转换收入性质。
利用虚拟注册、无实际经营场所的空壳主体取得的收入,不能认定为经营所得;具备真实经营场所、留存完整经营记录、自主承担经营风险,才符合经营所得的认定要求。
收款“公私不分”,业务款项长期直接流入经营者私人账户,不通过对公账户核算,也不留存业务合同、交易记录、成本票据等业务凭证。
业务款项长期直接归集至私人账户,缺少完整业务凭证材料支撑,难以佐证经营业务的真实性。个体户合规经营,应当做到业务款项规范流转、业务凭证完整留存,确保资金流、发票流、合同流、货物流“四流合一”。而且若将款项长期截留在私人账户,且无凭证支撑,极易被税务机关认定为隐匿收入甚至偷税,将面临补税、滞纳金及罚款的处罚。
由个人独立承接拍摄、咨询、设计等业务,全部工作由本人独立完成,无经营团队、无固定经营场所,将本属于个人劳务性质的收入,按个体工商户经营所得申报纳税。
单纯依靠个人独立劳动、临时接单取得的所得,应属于劳务报酬所得;具备常态化经营模式、固定经营场所、开展团队化运营所产生的收入,应属于经营所得。
根据税法规定,劳务报酬所得,是指个人从事劳务取得的所得,包括从事设计、装溃、安装、制图、化验、测试、医疗、法律、会计、咨询、讲学、翻译、审稿、书画、雕刻、影视、录音、录像、演出、表演、广告、展览、技术服务、介绍服务、经纪服务、代办服务以及其他劳务取得的所得。
| 项目 | 劳务报酬所得 | 经营所得 |
计税属性 |
综合所得,参与年度个人所得税汇算清缴 |
单独经营所得,不并入综合所得 |
税率区间 |
并入综合所得3%-45% 七级累进 |
5%-35%五级累进 |
成本扣除 |
仅按固定比例或金额扣除 |
可扣除经营成本费用 |
最后提醒各位老板
仅靠一张营业执照,不能改变收入本身的性质。经营所得看业务实质而不是只看执照。如您拿不准收入定性或处理要求,请及时拨打12366纳税缴费服务热线或咨询主管税务机关。分清收入性质,如实申报纳税,踏实经营,才是长久之道~
新年启新程|集团首个城更产业园项目——昊诚•梧桐产业园进入招商阶段
东丽新闻、天津东丽公众号、学习强国等媒体平台连续报道星河企业服务集团东丽分公司、昊诚•梧桐产业园开年迎商招商情况
【星·资讯】全体系绿码!星河企业服务集团及控股涉税机构均获 TSC5 级最高信用等级
【星·资讯】星河企业服务集团连续三年荣获中国财税服务博览会“中国数智财税百强服务商”
新年焕新不换初心——星河集团新logo新年启新
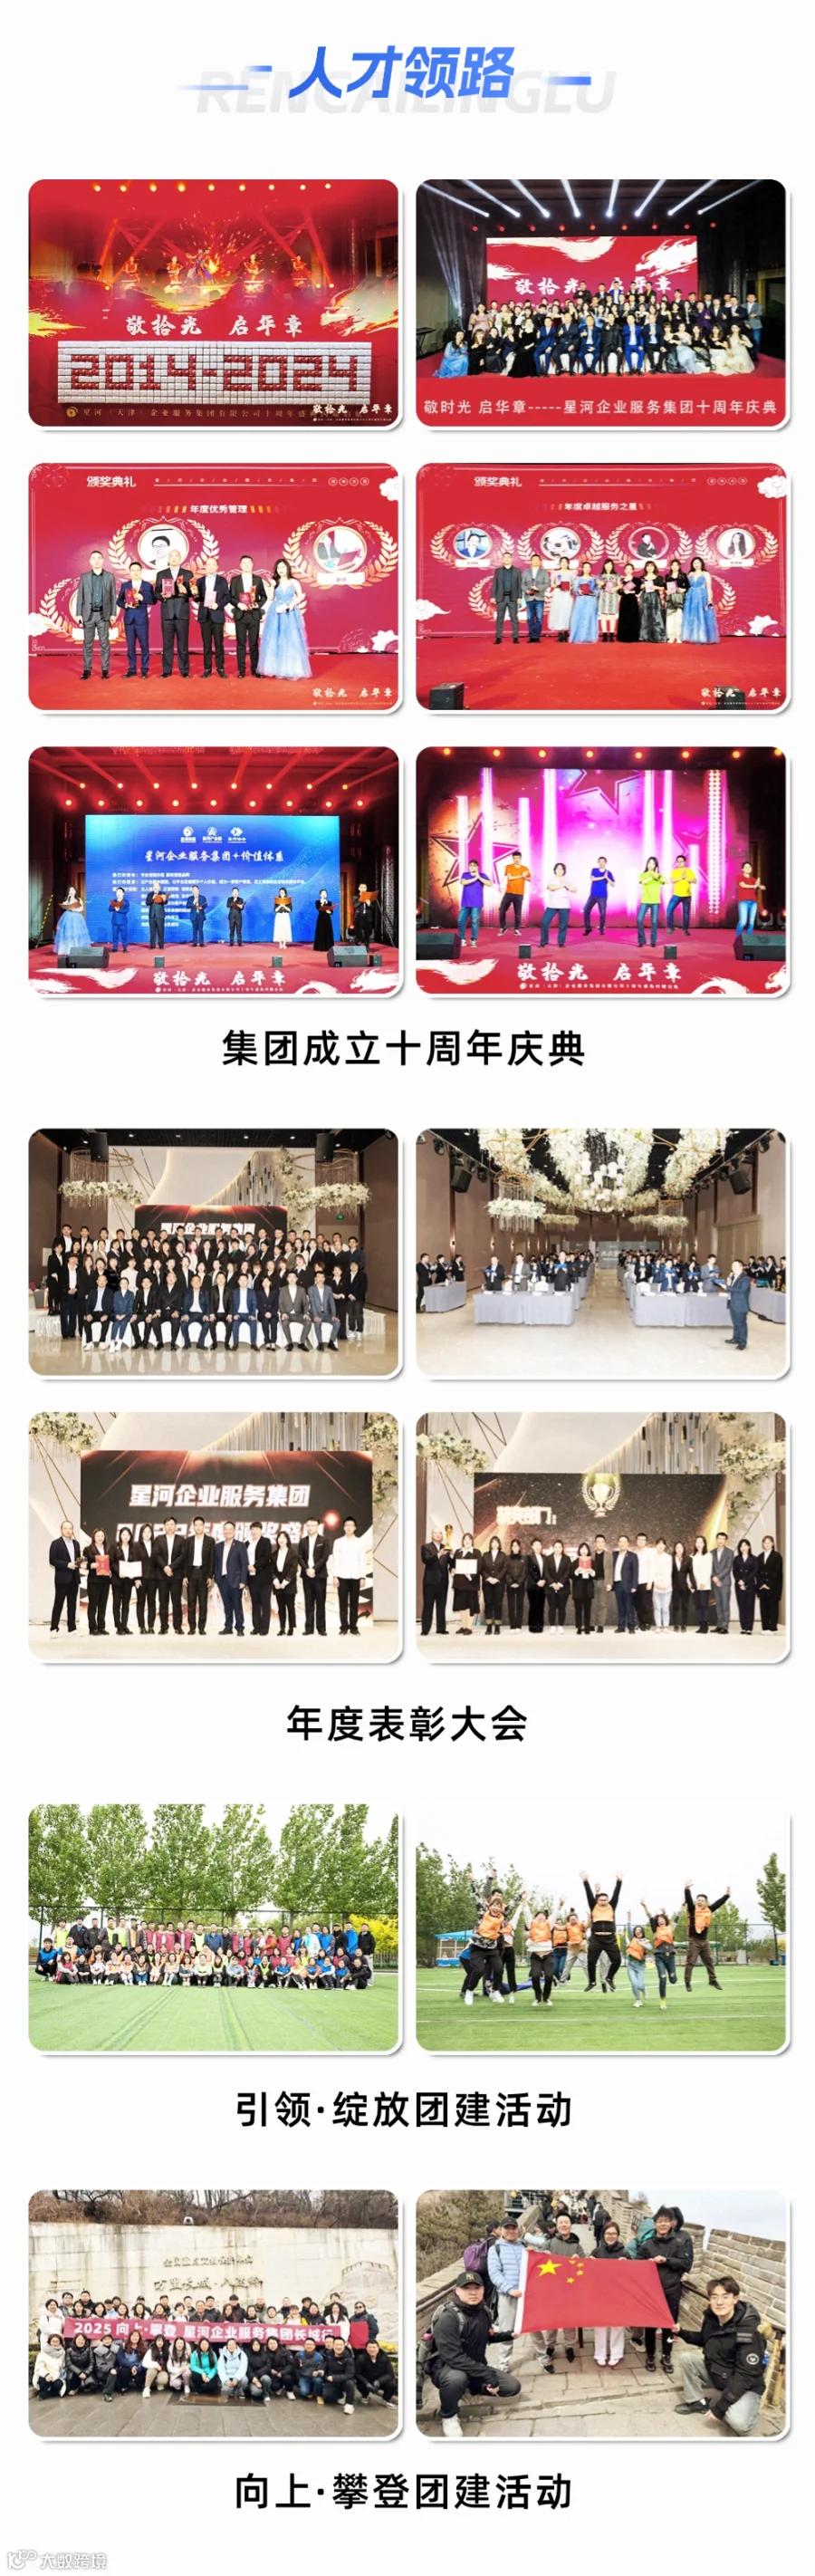
榜样的力量——星河企业服务集团2025年度颁奖庆典隆重举行
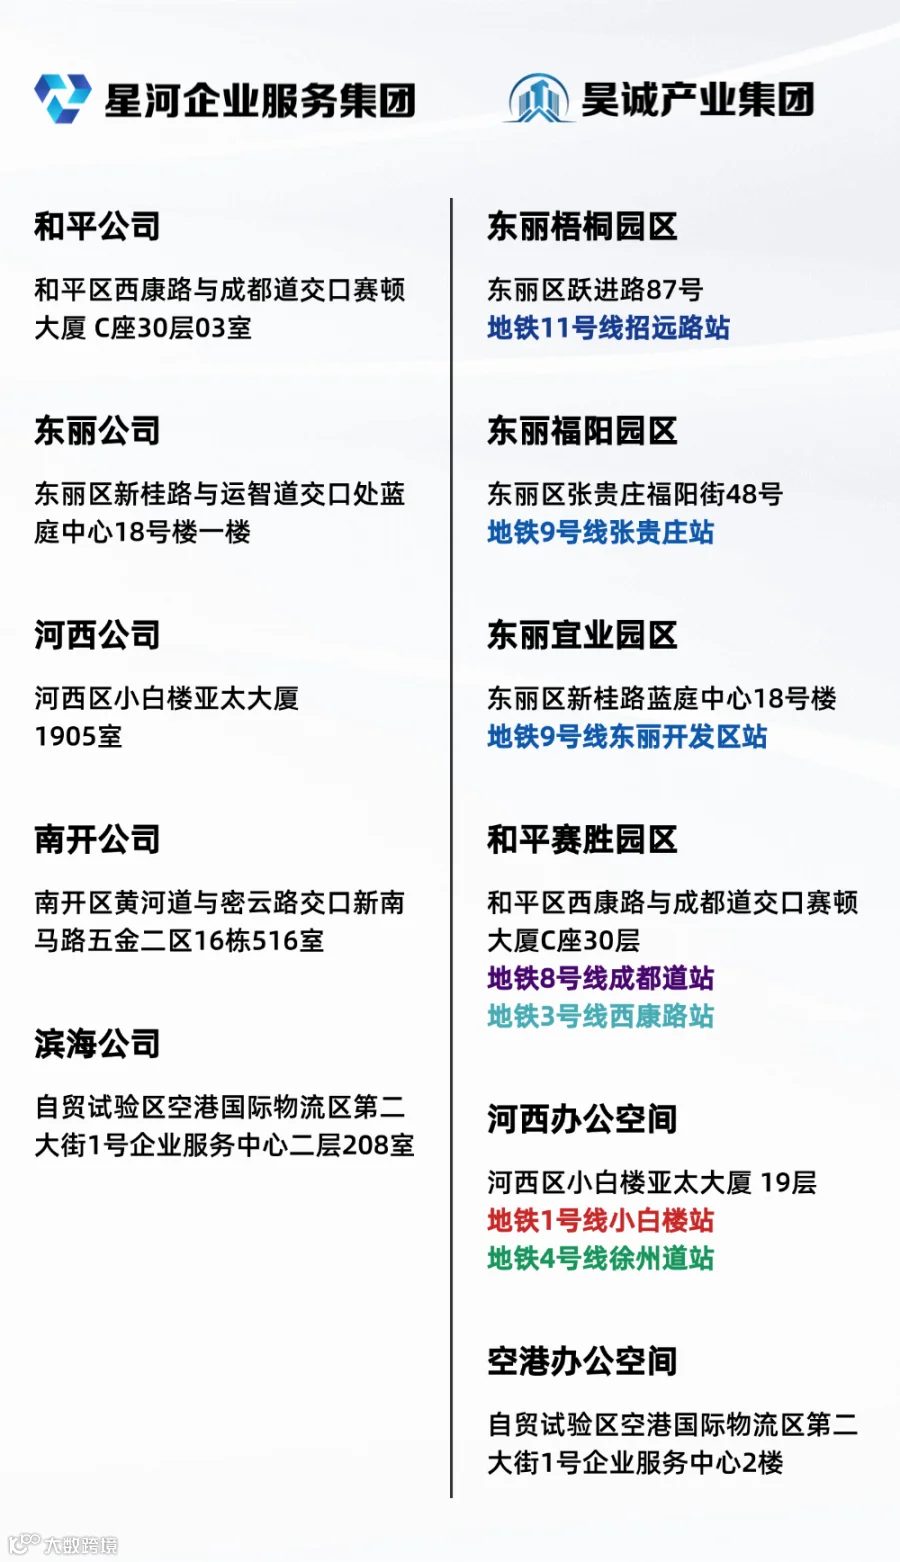
智汇和平,星河启新——星河企业服务集团入驻和平赛顿中心昊诚赛胜产业园