


富卫智盈汇聚 + iFAST 保费融资:极致杠杆套利逻辑 + 压力测试全拆解
作者:张妮
连续更新:第577篇
微信:cqzhangnini
很多高净值人群都在用一个小众且高效的财富工具:保费融资。
同样是配置大额香港保单,普通人全额自付保费,高客只用掏1成本金,剩余9成资金由银行垫付,保单权益、归属完全在自己名下。
不靠投机、不靠运气,核心是一套成熟合规的资金杠杆结构。
本文给大家完整拆解富卫×iFAST全新保费融资方案,包含实操步骤、收益测算、汇率风险压力测试。

一、保费融资核心实操
这套高客圈通用的融资模式,流程简单、标准化极强,全程合规可查:
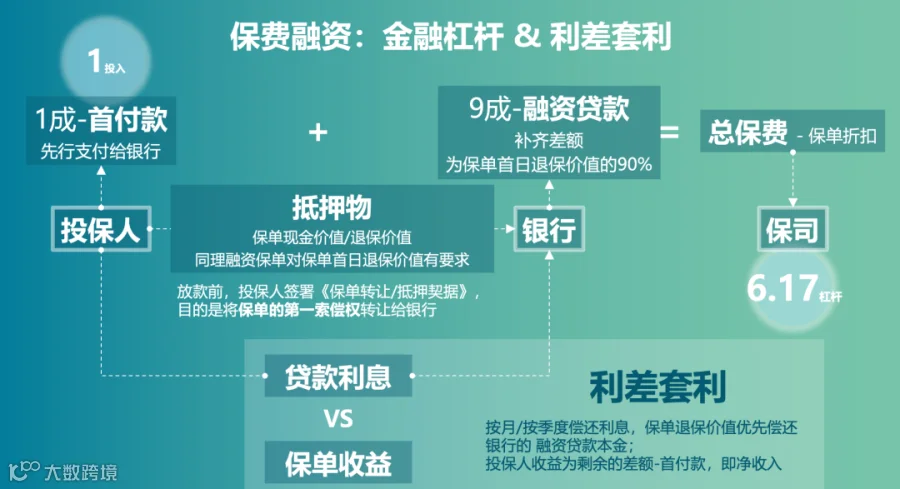
第 1 步:支付1成首付
投保人仅需向银行支付「总保费-保单折扣」的1成资金,无需全额支付大额保费。
第 2 步:银行垫付9成保费
银行补齐剩余全部保费差额,贷款额度常规为保单首日退保价值的90%,足额覆盖剩余保费。
第 3 步:保单生效,杠杆全额落地
仅用1成自有资金,直接锁定100%的保单所有权益,实现资金利用率最大化。
银行为什么愿意低息放贷?
核心保障就是保单本身。放款前,投保人需签署《保单转让/抵押契据》,将保单第一索偿权转让给银行。若出现违约等特殊情况,银行优先回款,筑牢了放贷安全底线,这也是低利率融资模式能够稳定运行的核心原因。
保费融资的盈利核心:利差套利
整套结构能够持续盈利,只靠一个核心逻辑:保单长期收益 > 银行贷款利息,两者的差额,就是杠杆带来的稳定收益。
保单退保价值会优先偿还银行贷款本金,剩余部分扣除个人初始首付后,才是最终到手收益。
因此,保费融资的最终收益,由四大核心变量决定:① 保单实际收益 ② 贷款利率 ③ 汇率 ④ 持有时间。所有风险和收益波动,都围绕这四点展开。
二、极致压力测试:汇率波动下的真实收益
以热门的富卫智盈汇聚3为例:18万美元自付本金,撬动100万美元大额保单,融资利率低至1%。

该方案核心特点:美元资产 + 瑞郎负债。保单为美元计价资产,贷款为瑞士法郎币种,这也意味着瑞郎汇率波动,会直接影响最终收益,我们分两种场景做真实测算。
场景一:汇率维持不变
在汇率稳定的常规市场环境下,收益表现十分稳健:
- 第5年 IRR约 14.1%
- 第7年 IRR约 14.8%
- 第10年 IRR约 14.4%
整体来看,5-10年持有周期,年化IRR稳定维持在14%-15%区间,收益表现优异。
场景二:汇率压力测试(瑞郎持续升值)
数据显示,过去10年瑞郎兑美元复合年化升值约1.9%。我们保守测算,按照未来瑞郎每年升值2%的极端行情模拟:
对应USD/CHF汇率走势预估:
- 第5年:约 0.73
- 第7年:约 0.70
- 第10年:约 0.60
对应收益结果:
- 第5年 IRR约 9.0%
- 第7年 IRR约 11.0%
- 第10年 IRR约 11.8%
即便瑞郎持续保持过往升值节奏,方案依然具备盈利空间,只是收益会被汇率小幅压缩,并非网传的“风险极高、不能做”。

真正的风险临界点只有一个:瑞郎大幅升值 + 短期强制提前退保。
比如汇率跌至0.70附近,5年短期退保收益会明显缩水;但只要长期持有7-10年,保单自身的收益增长会形成厚厚的安全垫,完美对冲汇率波动风险。
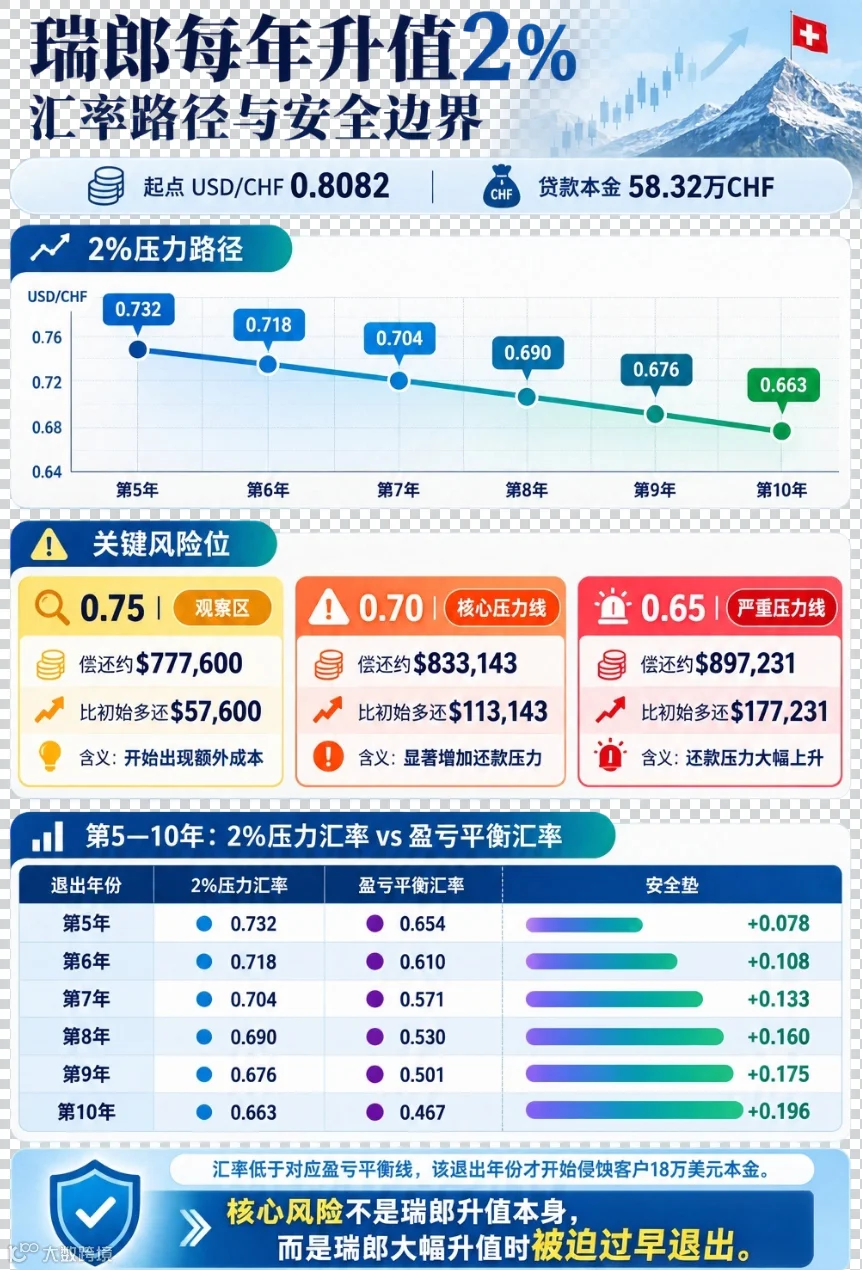
做保费融资,最关键的不是预判汇率涨跌,而是提前测算所有极端场景:汇率涨到0.75、0.70、0.65 分别对应多少收益、多少风险。

三、富卫×iFAST全新保融方案详解
富卫联合iFAST推出的超低息瑞郎贷款方案,打破传统保融的币种限制,灵活性、收益性全面升级,在市场中极具竞争力。
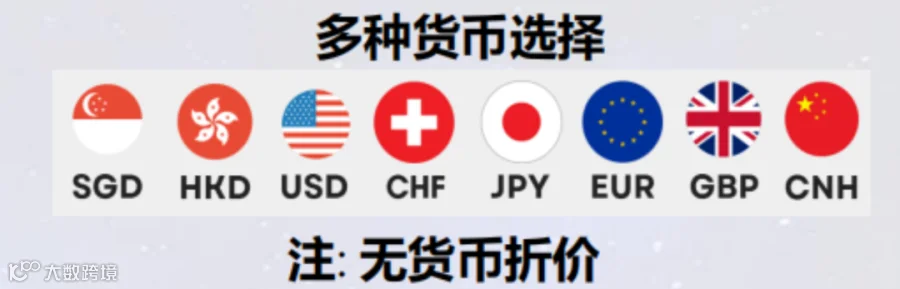
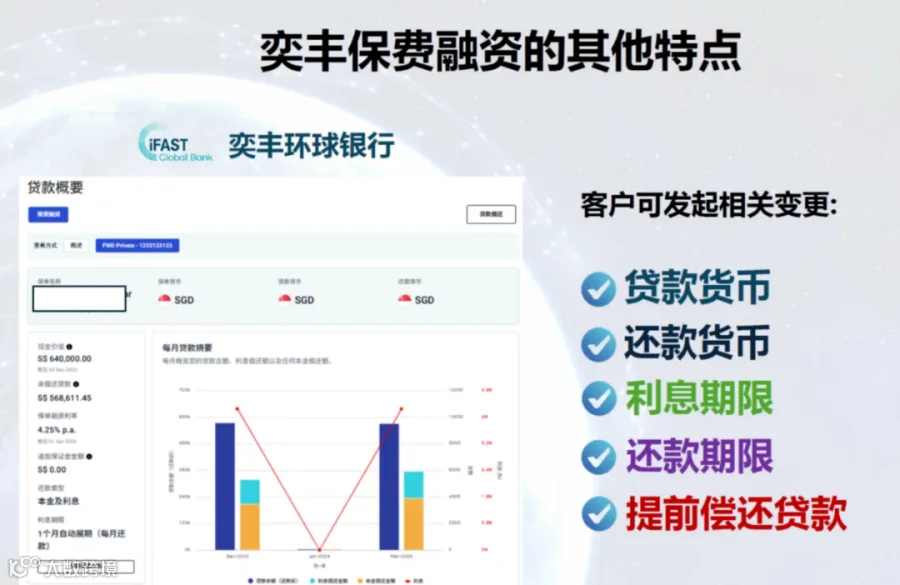
富卫智盈汇聚5,支持美元、港币、人民币三种保单货币;而iFAST保融业务提供8种贷款货币选择,无跨币种折价、支持无限次贷款货币转换,组合出24种适配不同需求的融资方案,覆盖绝大多数高客资产配置需求。
传统银行保融存在明显弊端:跨币种抵押会压缩贷款额度。
举例:100万美元现金价值的保单,若申请港币贷款,银行会直接打9折,仅按90万美元基数核算贷款额度,直接侵蚀客户杠杆空间。
而iFAST方案全程无币种折价,足额按照保单现金价值核算额度,资金利用率拉满。
iFAST融资核心规则:
- 满足对应条件即可享受1%超低融资利率;
- 支持提前预约银行提前还款,无隐形约束;
- 客户可通过银行APP自主切换贷款币种,适配市场行情调整配置。
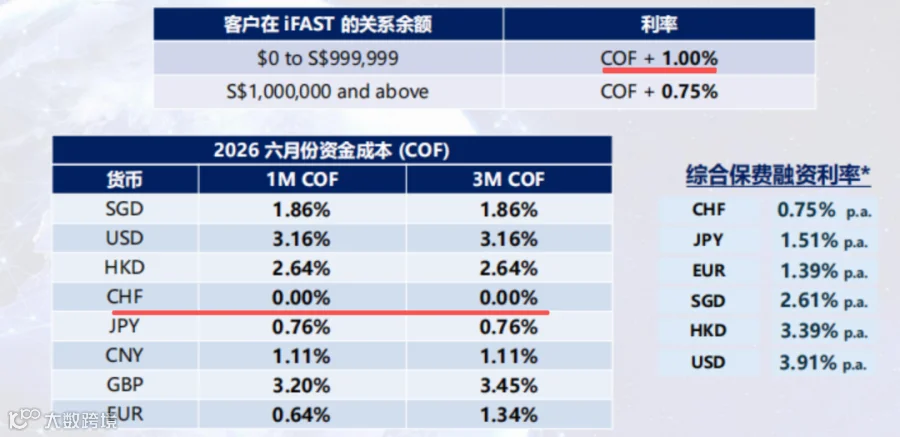
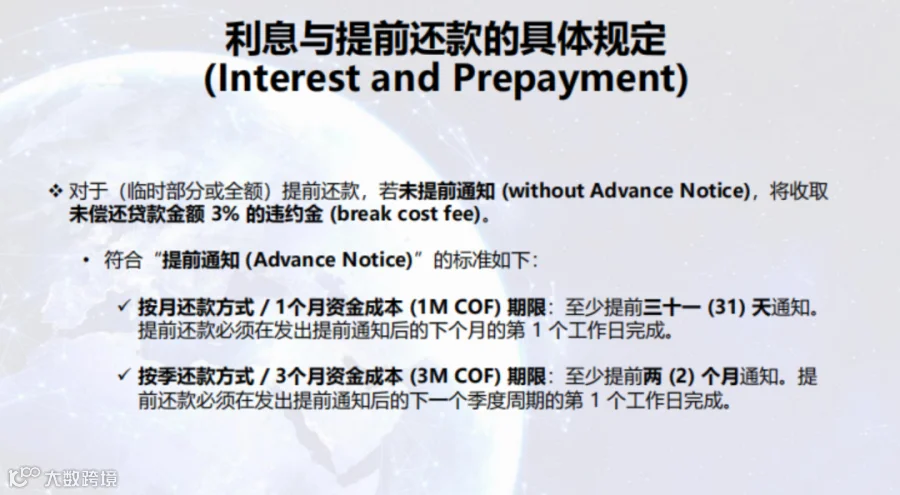
两套落地实操方案:
1、入门刚需方案(最低自付2万美金起)
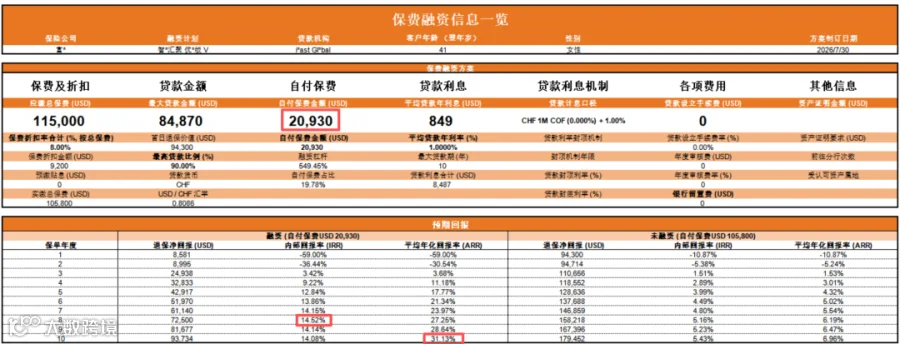
- 个人自付2.093万美金,门槛极低;
- 原始整付保费11.5万美金,享8%保费折扣;
- 10年预期单利31.13%,8年预期复利14.52%;
- 短期持有5年退保,年化单利可达17.77%;
- 融资利率1%,贷款货币:瑞士法郎。
2、高阶增值方案(100万美金总保费)

- 总保费100万美金,个人仅自付15.2万美金;
- 享最高11%专属保费折扣;
- 10年预期单利39.25%,6年预期复利17.07%;
- 5年短期退保,年化单利可达25.22%;
- 融资利率1%,贷款货币:瑞士法郎。

四、iFAST平台实力背书
很多人顾虑境外融资平台安全性,iFAST的资质完全可以打消所有顾虑:
iFAST集团2000年成立,深耕行业26年,业务覆盖新加坡、马来西亚、英国、中国香港及内地,集团资产规模达326亿新元(约2000亿港元)。
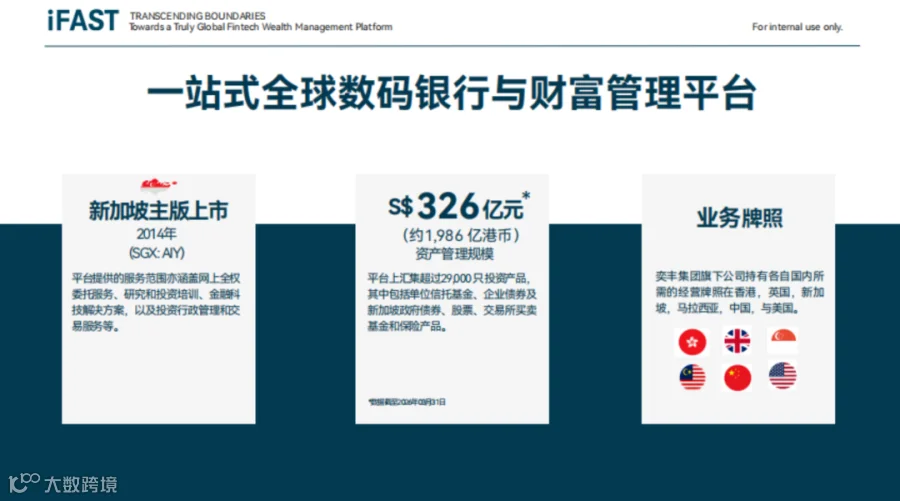
持有新加坡、香港、马来西亚等多地金融牌照,业务涵盖基金、债券、股票、ETF、信托服务,同时持有英国银行牌照,受PRA、FCA双重权威监管,合规性、稳定性拉满。

全程支持线上自助操作,开户、融资申请、贷款变动、进度查询、提前还款等所有流程,均可在线自主完成,高效便捷、透明可查。

如今新加坡银行正式入局香港保单保费融资赛道,带来更低贷款利率、更高套利空间。
富卫+iFAST的组合方案,不仅能用1成本金撬动高额保单、放大资产收益,更支持灵活切换贷款币种,摆脱传统融资方案的固定捆绑,真正把财富规划的主动权握在自己手中。
保费融资不是无脑躺赚,而是借助银行低息资金,搭建更高效、更科学的个人资金结构,看懂风险、吃透规则,才能稳稳赚取确定性利差收益。
如果你想结合自己的资金情况,测算专属的保费融资收益、适配最优贷款币种和持有周期,或者想了解更多香港保单杠杆配置细节,可以添加我微信,一对一免费咨询、定制专属方案。
#富卫智盈汇聚 #iFAST保费融资 #香港保费融资 #美元保单杠杆 #瑞郎低息融资 #香港大额保单 #资产套利 #高净值资产配置 #境外资产规划 #财富杠杆
个人咨询
我是张妮,211院校计算机本科,前阿里巴巴15年渠道管理专家,带你顺利转型,实现职场蜕变。
如果你认真考虑要试试做独立理财顾问,兼职或者全职均可,欢迎加我微信咨询:cqzhangnini。
如果你认真考虑家庭资产配置,也欢迎加我微信咨询:cqzhangnini。
请点赞👍、推荐❤️、转发🔁为我加油!