


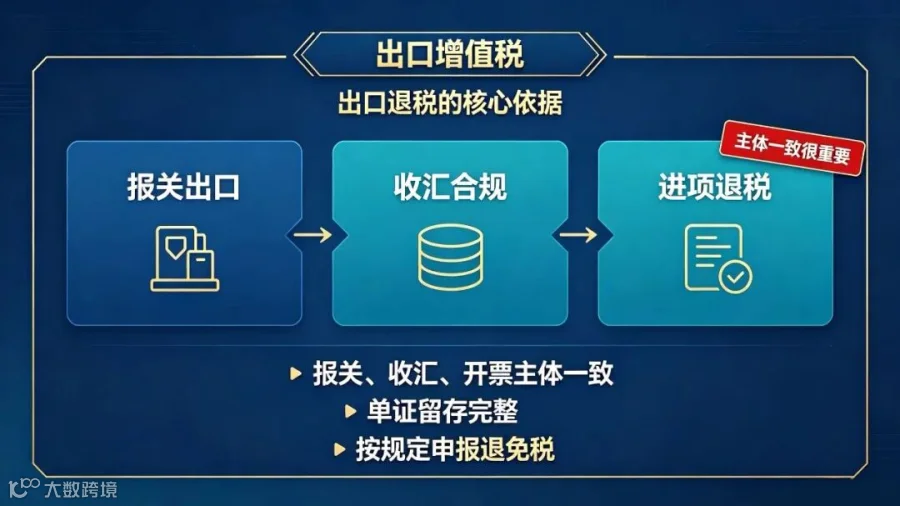
一、出口增值税(跨境企业核心税种)
-
报关主体、收汇主体、开票主体不一致,且未按会计制度规定确认销售的,会影响退税审核; -
长期零申报、单证留存不全,可能被税务机关关注; -
虚假报关、异常低价出货,可能触发退税异常,影响退税资格。
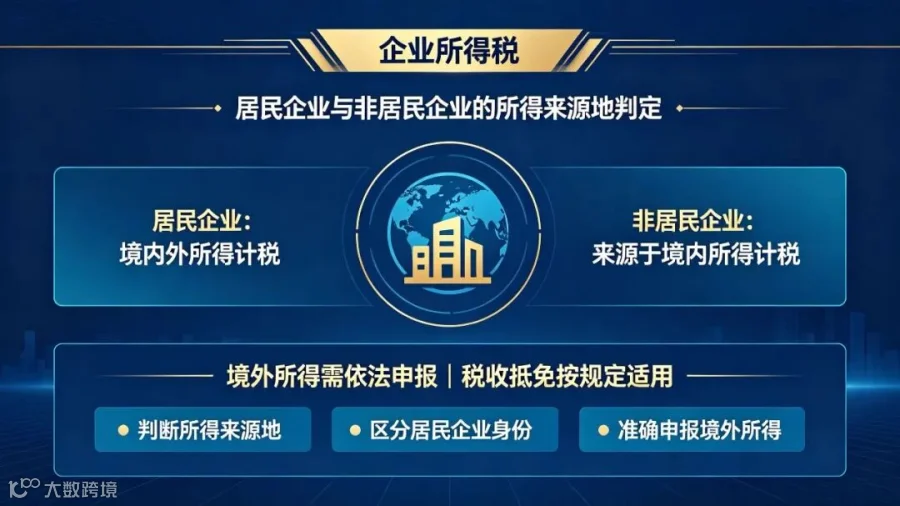
二、企业所得税(境内跨境通用)
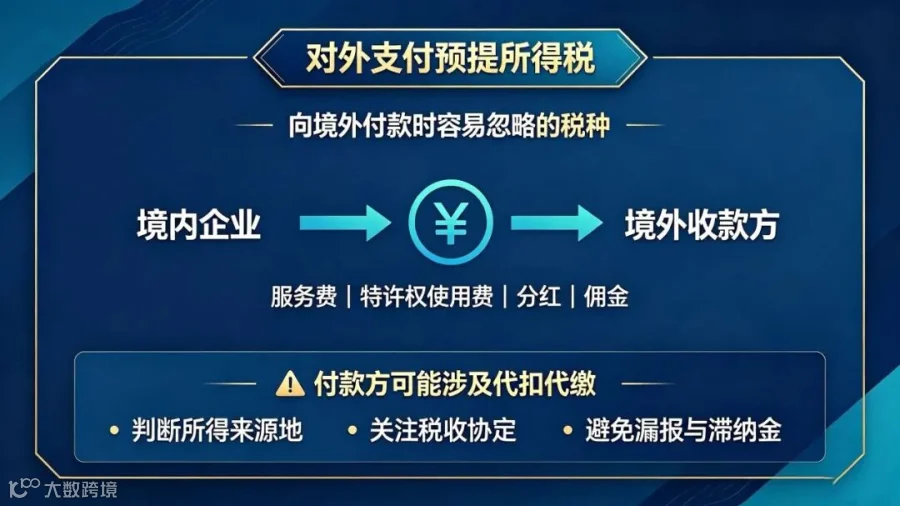
三、对外支付预提所得税(容易被忽略的税种)
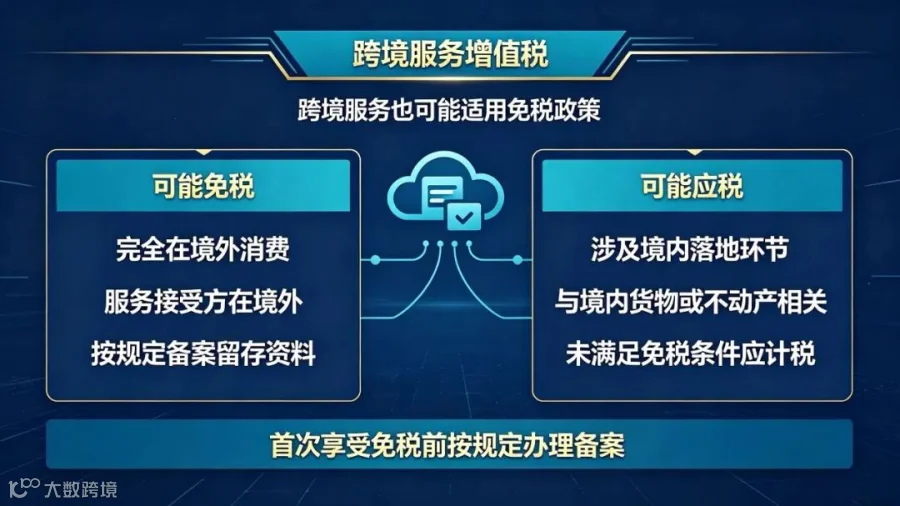
四、跨境服务增值税
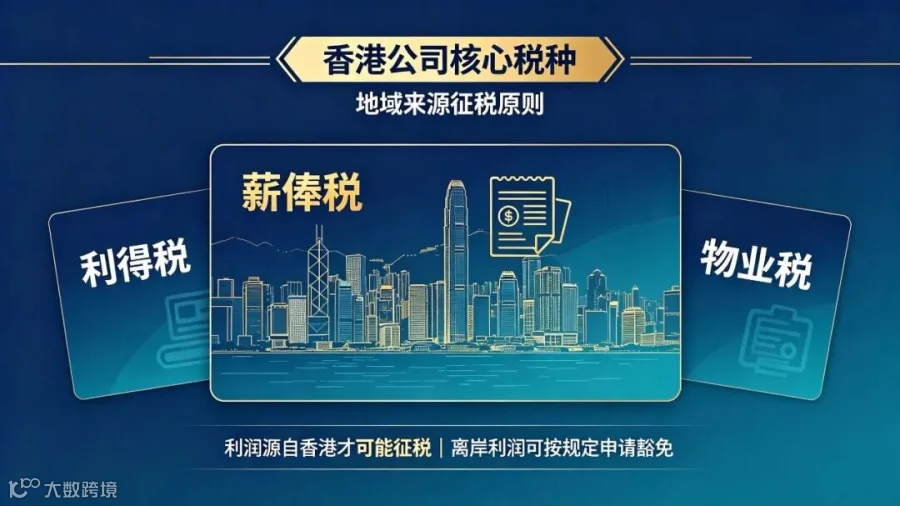
五、香港公司核心税种(港资/离岸跨境企业必备)
-
香港利得税:实行属地征税原则,仅对产生或得自香港的利润征税。2025/2026课税年度,法团首200万港元应评税利润税率为8.25%,超出部分税率为16.5%。源自境外的利润可按规定申请离岸豁免。离岸豁免需基于利润非源自香港的事实基础,主动向税务局提交申请并提供相应佐证材料(如合同、订单、物流单据等),由税务局个案审核后书面批复,并非自动适用。 -
香港薪俸税:仅对香港本地雇员薪资征收。实行2%至17%的超额累进税率,或15%的标准税率,按较低者缴纳。无香港办公场所、无本地雇员的,通常无需缴纳。 -
香港物业税:仅持有香港房产的企业需要缴纳,税率为应评税净值的15%,多数贸易型跨境企业不涉及。
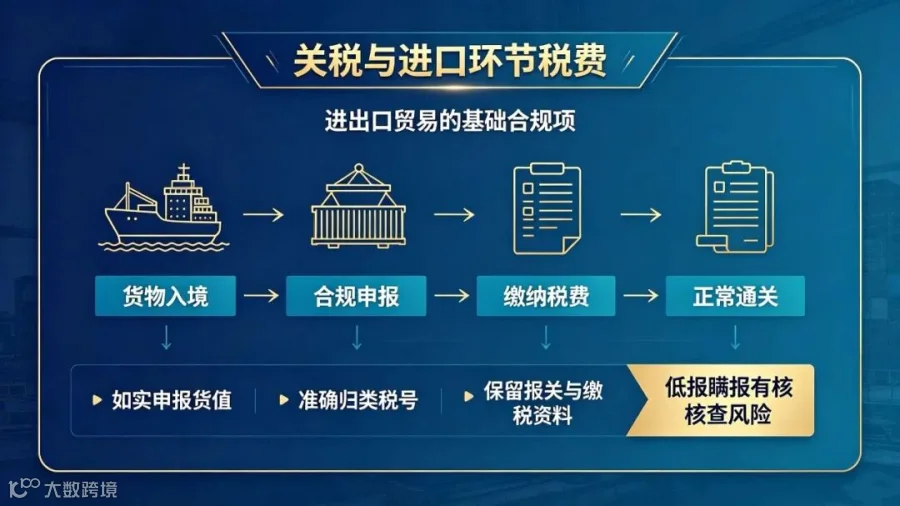
六、关税和进口环节税费(进出口贸易刚需)
跨境企业通用合规要点
-
货物出口:重点把握增值税退税合规、业务链条的实质真实性、单证留存完整; -
对外付汇:留意预提所得税的代扣代缴,避免漏报、错报; -
跨境服务:区分免税和应税场景,提前办理免税备案; -
香港主体:了解属地税制特点,坚持每年合规做账报税; -
所有跨境业务:避免零申报滥用、数据异常、单证缺失。