


聚合世界水业力量,共筑全民健康饮水新生态
农夫山泉96.41亿,微增2.1%;华润怡宝48.38亿,下滑7.86%;康师傅22.59亿,下滑4.9%……随着各大水企半年报相继披露,瓶装水市场的最新格局浮出水面。

2026年1—6月全国包装饮用水销售量同比下降4.9%,销售额同比下降7.3%。曾经被视为“印钞机”的卖水生意,正在经历一轮深刻的结构性调整。
但调整从来不意味着全员退潮。有人失速,有人逆袭,有人在水面之下悄然布局下一轮竞争。
01
龙头分化:
农夫山泉微增,怡宝承压,康师傅守擂
作为行业老大,农夫山泉上半年包装饮用水收益96.41亿元,同比增长2.1%,占总收益的32.4%。在行业量价齐跌的大背景下守住正增长,已属不易。
但更值得注意的是,农夫山泉的第一增长引擎早已不是水。上半年茶饮料收益131.22亿元,同比大增30.1%,占总营收44.2%,远超包装饮用水的占比。“水茶并重”的业务格局正式形成,饮用水从“核心利润来源”转变为“稳定基本盘”。

在水源地布局上,农夫山泉仍在持续加码。2026年3月,云南轿子雪山水源地投产;4月,海口水源地工厂正式投产,这是农夫山泉全国第17个水源地,项目总投资约15亿元。水源地就是瓶装水企业最深的护城河——每一个新水源地投建,都意味着未来五年、十年甚至更长期的区域供应能力和成本优势。2025年,农夫山泉在“物业、厂房及设备”上的投入已超247亿元,同比增长17.6%。
华润饮料的压力则更为直观。上半年整体收入54.55亿元,同比下降12.1%;归母净利润5.92亿元,同比下降26.4%。其中,包装饮用水收入48.38亿元,同比下降7.86%。更值得关注的是,原本寄予厚望的饮料业务同期收入骤降35.4%,第二曲线尚未成型。

但把时间线拉长来看,华润饮料正在做一件更重要的事——渠道体系的主动重构。上半年,华润怡宝将原23个大区精简为8个,大幅下放经营管理权限,推行“让听见炮声的人做决定”。在渠道层面实行扁平化改革,砍掉中间分销商层级,在南京、苏州、长沙、天津等城市试点经销商直配终端模式,上半年经销商自营率同比提升10个百分点。总部层面则压减编制接近40%,力度空前。
“目前市场处于存量竞争的阶段,只有进攻才是我们唯一的选择。”华润饮料董事会主席高立在业绩会上如此表态。
康师傅的包装水业务同样承压,上半年收益22.59亿元,同比下降4.9%,在饮品板块中占比降至8.5%。康师傅包装水以纯净水、喝开水、碱性水为主,“喝开水”曾是一个不错的差异化切口,但随着“熟水”概念被更多品牌跟进,这个增长窗口正在收窄。
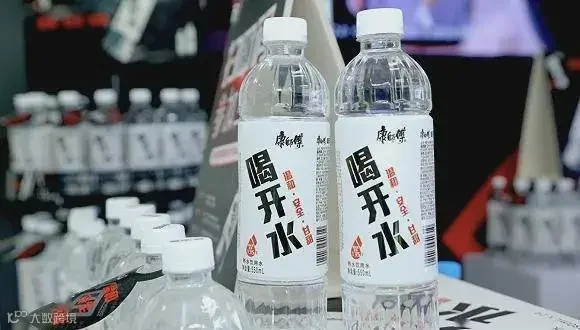
不过康师傅并非没有底牌。上半年整体营收405.45亿元,同比增长1.1%;归母净利润24.33亿元,同比增长7.1%;经调整净利润同比大增15.2%。饮品板块中茶饮料增长9.1%,方便面业务四大品类全线正增长。
02
纯净水变天:
娃哈哈逼近怡宝,两年份额提升16个百分点
纯净水赛道的格局变化,堪称本轮调整中最具戏剧性的一幕。
2024年一季度,怡宝在纯净水品类中占据63.7%的份额,娃哈哈约为20.7%;到2026年二季度,怡宝的份额已降至38.7%,娃哈哈则升至36.7%,两年时间份额提升16个百分点,二者差距仅约2个百分点。
娃哈哈的份额回升,一方面得益于2024年以来品牌热度的持续发酵,另一方面则依赖于全国范围内快速的渠道渗透。娃哈哈饮用水产品已进入全家、盒马等渠道,并通过美宜佳的1万多个点位进入广东市场。2026年,娃哈哈提出“瓶装水达到行业第一终端表现”的目标,计划通过高陈列费和搭赠拓展渠道。
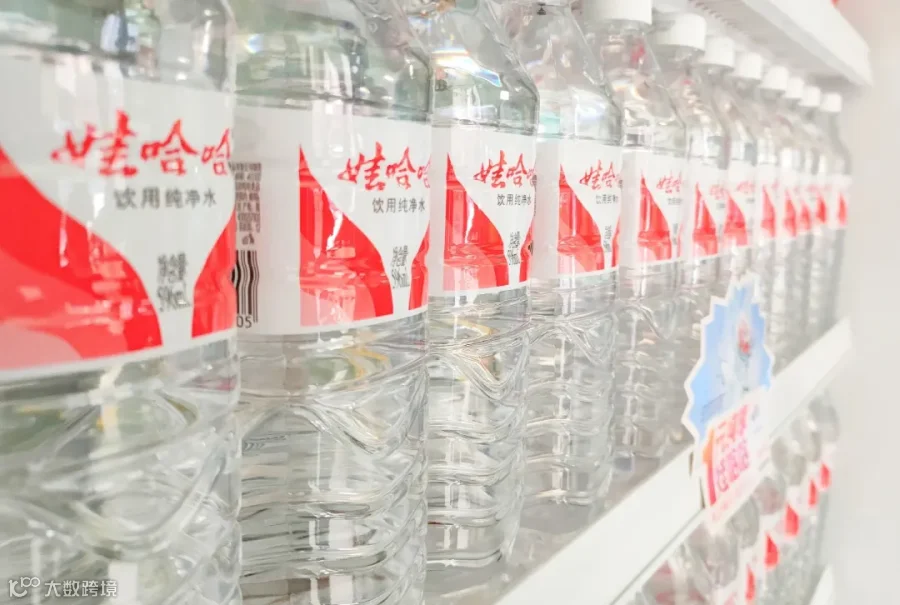
不过,娃哈哈面临的挑战同样明显。当纯净水赛道竞争回到品牌力、渠道效率和成本控制的硬碰硬较量,娃哈哈能否守住阵地,仍是未知数。
03
区域品牌逆袭:
“好水源+低价格”的质价比突围
在巨头普遍承压的背景下,区域品牌的表现成为一抹亮色。
泉阳泉上半年营收7.77亿元,同比增长13.54%;归母净利润3873万元,同比大增65.03%;扣非净利润3474万元,增速高达248.74%。核心矿泉水业务营收7.12亿元,占总营收91.67%,销量103.57万吨,同比增长33.03%。
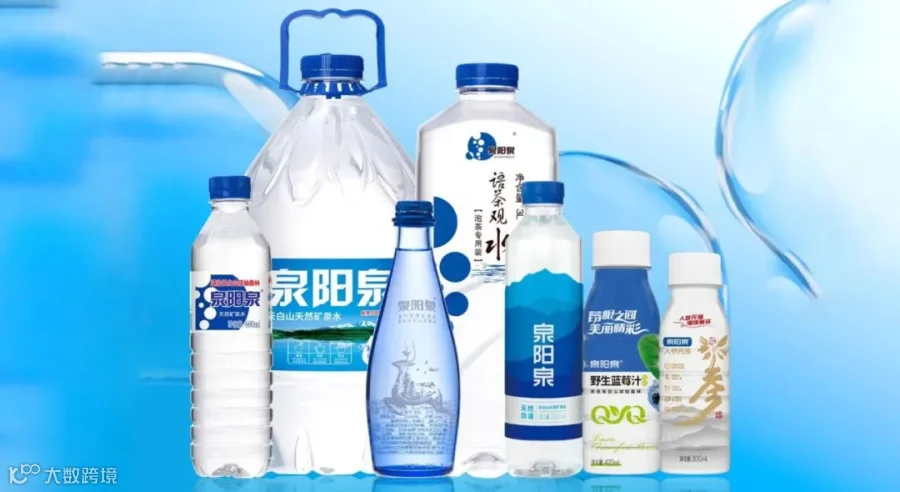
省外扩张的数据更为惊人——辽宁销量增长74%,黑龙江增长79%,北京市场增速高达156%,南方市场增长66%。2026年,泉阳泉立下了销量突破200万吨的目标,并拟投资约8亿元建设圣水泉年产80万吨矿泉水项目。
作为“东北水王”,泉阳泉依托长白山优质水源地的天然优势——水源位于世界三大黄金水源带之一,水质呈天然弱碱性,硬度仅20至30mg/L,全面优于欧盟标准。在行业竞争加剧的背景下实现逆势突围,再次表明:在包装水这一成熟赛道中,区域性品牌仍可通过差异化水源优势和深耕区域市场找到增长突破口。
“好水源+低价格”的质价比组合,不需要教育市场,消费者自己会用购买行为投票。
04
高端水破局:
靠“场景深耕”而非“铺货放量”
中粮可口可乐旗下的纯悦品牌,上半年水品类实现收入6.14亿元,同比增长6.5%。在行业整体承压的背景下保持正增长,“水动乐900mL”畅饮装在部分核心市场测试上市,进一步覆盖大包装即时补水场景。
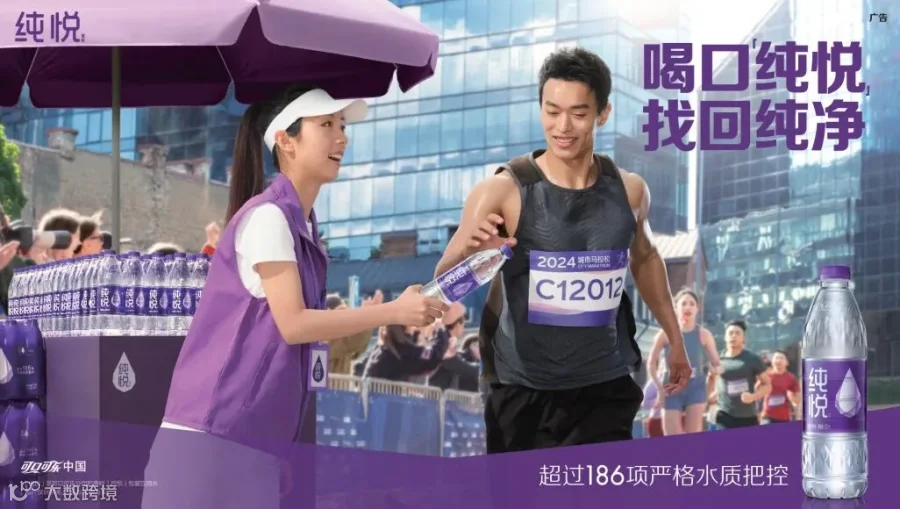
更值得关注的是中粮悦活——聚焦天然矿泉水、天然苏打水及中高端消费场景,上半年收入和销量均同比增长超过30%。悦活推出“小蓝瓶天然苏打水”新品,水源来自北纬47°的黑龙江原始生态保护区,pH值达8.8+,并加入央视“品牌强国工程”,加速从“渠道驱动”走向“品牌与场景双轮驱动”。
悦活的增长说明:在瓶装水整体承压的环境下,中高端水细分赛道仍存在结构性机会。
同样走高端路线的5100藏冰川,上半年水业务收入1.29亿元,同比增长9.6%,毛利率高达61.3%。其增长主要得益于大客户业务拓展及“吨吨水提货卡”模式,持续深耕京东到家、航空、电影院线、酒店等特通渠道,其中电影院线销量增长超过40%。这种以家庭为单位提供长期、稳定健康水到家服务的模式,满足了家用消费和礼品消费的双重需求。
中高端瓶装水的增长逻辑与大众水截然不同——它不依赖渠道覆盖的广度,而依赖场景渗透的深度。
05
渠道革命:
即时零售闪电仓打开新战场
如果说产品端的竞争是“明战”,那么渠道端的变革则是一场“暗战”。
2026年,全行业闪电仓总量已突破8万家,县域下沉市场成为核心新增量,县域即时零售市场规模预计突破3,800亿元,年增速高达62%。即时零售已成为零售业增长的新动能。
水饮品类几乎渗透到每一个即时零售订单中,是所有品类里占比最高的。在闪电仓的实际经营中,水饮的陈列面和销售占比都非常高。瓶装水、大众碳酸饮料是核心引流品,而功能饮料、中高端啤酒和水饮则属于利润品。
华润饮料已加速布局即时零售闪电仓业务,推动家庭渠道布建,年内目标完成核心城市网络覆盖。同时与万辰集团战略合作拓展量贩零食渠道,成立总部和大区层面的家渠专业化团队,加速发展电商、零食折扣等新兴渠道。
但即时零售也带来了新的挑战。同一瓶550ml的农夫山泉,在美团闪购上单均利润只有0.7元,在京东秒送却能做到2.3元。价格透明、多仓竞价,意味着品牌商必须重新思考定价策略和供应链逻辑,传统的线下铺货思维已不再适用。
06
结语:
调整期拼的是基本功
整体来看,瓶装水行业确实在经历一段调整期。但调整不等于衰退,几个积极信号正在浮现:
区域品牌正在用“质价比”打破巨头垄断。 泉阳泉的逆势暴增证明,当消费者变得越来越理性时,“好水源+低价格”的组合具有强大的穿透力。
高端水赛道靠“场景深耕”打开增长空间。悦活聚焦中高端场景增长超30%,5100深耕酒店、影院、航空等特通渠道——中高端水的增长逻辑与大众水完全不同。
头部企业的主动变革正在为下一阶段蓄力。华润饮料的渠道重构、农夫山泉的水源地持续扩张、康师傅在产品结构上的优化——这些动作短期看不出效果,但都在为下一个周期打基础。
瓶装水是一个规模效应极强、渠道壁垒极深的品类。谁在调整期把基本功做得更扎实,谁就有可能在下一轮竞争中拿到更大的份额。
潮水退去,方知谁在裸泳。但更重要的是——潮水还会回来,而做好准备的人,才能等到下一次涨潮。


点亮在看,携手聚力,共推健康饮水事业发展!
关注世界好水产业联盟,与全球行业精英同行,共筑健康水未来!欢迎
世界好水产业链各位领导·专家·同仁共盟
同创·同享·同发展
谢谢·关照·关注·支持
世界好水产业链
水质.水资源保护研究开发应用.
工厂建设.合理成本生产.品质有效保证.
产品包装.创意.市场营销.建设...
高端人才供需....招聘求职.
名牌企业.学术机构.研究院校上下游相关产业
合作. 交流.探讨-
公益·免费资源共享共赢平台
水业江湖:水深•坑多•陷井多多•
水质怎唯一·不可复制;
建厂怎规避工程商·设备制造商忽悠;
产品市场创新策划怎差异化·
睁大慧眼!
已涉足或计划涉足包装饮用水业的朋友可找我团队作顾问.资源共享共赢省钱•省时•规避风险!
我处团队同您共享解决包装饮用水业生产经营中凝难杂症!和包装饮用水业朋友同创•同享•同发展,发扬光大包装饮用水产业!
欢迎咨询!电话☎️微信18980067788萧生
征集相关稿件
1·世界好水产品·好水资源·好水项目简介
2.好水资源,好水项目融资·投资·合作
3.建设.生产.经营中疑难杂症共赢方案
4.包装饮用水资深专业人士简介·供需
5.包装饮用水产业链优质供应商简介
免费发布
欢迎投稿
邮箱18980067788@189.cn.
谢谢关照.关注.支持!
珍稀·特色·理疗·优质·好水·资源~
水源·建设·生产·创意·策划·营销·产业链~
免费进群~同创·同享·同发展…..
萧茂骏-18980067788
矿泉水行业的“技术总顾问+水源伯乐+盘活专家”在水源评估、老厂盘活、特色矿泉开发这三个细分领域,属于国内第一梯队、无可替代的权威人物……