


仓储物流企业常见误区:合同名称写"仓储"就开6%发票,业务实质却是仓库租赁。税率判定核心是业务实质,合同、账务、开票三者必须一致。

一、两种业务:6% 还是 9%,看有没有"人"管"货"


仓储服务(6%,现代服务·物流辅助服务)企业提供仓库场地,同时配备保管人员,负责货物管理、出入库清点、保管服务。核心是提供保管劳务——客户把货交给你管,你对货物安全负责。
不动产仓库租赁(9%,租赁服务·不动产经营租赁)仅出租仓库场地,货物保管、出入库全部由承租方自行负责。核心是场地使用权出租——你只给一把钥匙,货物的安全与进出全由对方自己搞定。
一句话判断标准:有保管人员管货 = 仓储服务 6%;只给空仓对方自理 = 不动产租赁 9%。
二、混合业务:别打包混开,分不清会多交税


当一份合同同时包含场地出租与仓储服务时,业务定性不同,税务处理也不同:
情况一:构成"一项应税交易"(两项业务存在明显主附关系)例如客户核心目的是获得货物保管结果,仓库空间仅是仓储服务的载体——此时按主要业务适用单一税率:仓储服务为主则全额适用6%,场地租赁为主则全额适用9%。
情况二:属于兼营(两项业务独立、可拆分)场地租赁和仓储服务可以完全分开——不租仓也能单独委托仓储,租仓也可以不买仓储服务。此时须分别核算两项收入,各按适用税率开票;未分别核算的,从高适用税率(即全部按**9%**缴纳)。
关键风险点:合同标题写"仓储合同",但实际只出租空仓、不提供任何保管服务——业务实质是不动产租赁,强行开具6%发票,核查时会被认定税率适用错误,面临补税与滞纳金。
三、三条合规操作提示
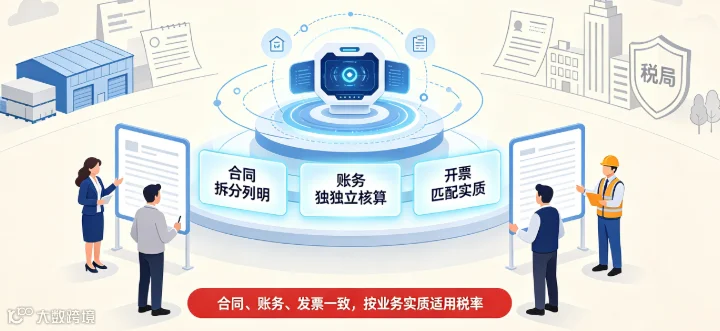

- 合同拆分列明
:同时涉及场地出租与仓储服务时,合同中单独列明仓库租赁价款、仓储服务费,分别约定服务范围,写清楚是否配备保管人员、出入库是否由受托方负责。 - 账务独立核算
:两类业务收入、成本分开核算。仓储业务留存出入库单据、货物盘点记录、保管人员考勤;仓库租赁留存场地交接单,证明承租方自主管理货物。 - 开票匹配实质
:业务是什么就开什么品名。仓储保管服务开仓储服务发票;单纯租场地开不动产租赁发票。发票税率须与合同、业务实质三者一致。
📌 政策依据:《增值税法》第十二条、第十三条及实施条例第十条(2026年1月1日起施行);《增值税暂行条例》第三条;财税〔2016〕36号附件《销售服务、无形资产、不动产注释》
📌 本文仅为政策解读,不构成个性化财税建议

遇到财税难题不用慌!企业报税、账务梳理、政策解读、节税方案相关问题,均可后台留言咨询。资深财税团队在线解答,持续更新最新财税政策与实操技巧,关注公众号,轻松搞定日常财税琐事。
账多多软件科技有限公司
咨询热线:0631-5993038 15662314669
办公地址:威海环翠区新威路17-6号迪尚大厦10层1001室
威海市环翠区青岛中路140号威海产投1711室