


根据LP Information(路亿市场策略)提供的最新市场数据,2025年 激光测距仪市场规模为 1,293百万美元,2031年 预计达到 2,146百万美元,CAGR为 8.8%(2025-2031)。激光测距仪是一类利用激光发射、反射接收以及光电处理技术获取目标距离的测量设备,具有响应速度快、读数直观、非接触式测量和便于携带等特点。当前产品已经从传统建筑测量工具扩展至工程施工、室内装修、工业检测、户外运动、森林测量以及特定专业作业场景。随着光电器件、数字信号处理和无线通信技术发展,激光测距仪正逐步向小型化、高精度、多功能和智能连接方向升级。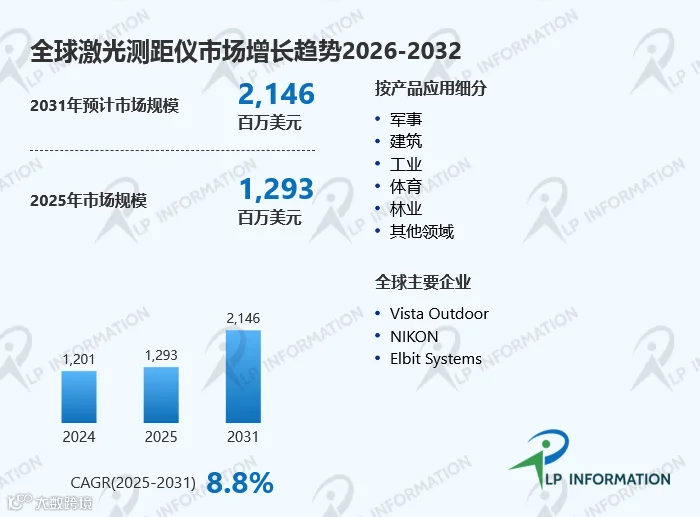
本报告还将进一步分析美国关税政策及不同国家和地区的应对措施,重点关注激光器件、接收器件、芯片、电池、光学组件及整机制造的跨区域供应链变化,并评估贸易环境对市场竞争结构和产品成本的潜在影响。
一、市场格局:专业测量与消费型产品形成差异化竞争
全球激光测距仪市场参与者覆盖专业测量设备企业、光学厂商、建筑工具企业以及户外运动品牌。主要企业包括Vista Outdoor、NIKON、Elbit Systems、ZEISS、HILTI、Leica Camera、Bosch、LTI、FLUKE、Trueyard、Leupold、Newcon Optik、OPTi-LOGIC、久之洋、迈测科技和博冠等。其中,Leica、Bosch、HILTI等企业更加重视建筑施工和专业测量场景,NIKON、ZEISS、Leupold等企业在望远镜式测距和户外光学产品方面具有较强基础。市场竞争已经从单纯的测距距离和精度,逐步扩展至测量稳定性、目标识别、倾角补偿、图像辅助、户外环境适应性、数据传输和软件协同等能力。NIKON现有COOLSHOT系列已经加入目标优先识别、连续测量、防水防雾及倾角相关功能,体现了测距设备与光学、算法结合的发展方向。
二、产业链:光学、激光与精密电子共同构成核心价值
激光测距仪上游主要包括激光发射器、光电接收器、光学镜片、棱镜、滤光片、图像传感器、MCU或SoC、电池、显示组件、连接器以及结构件等,中游企业完成光学设计、激光发射、接收信号处理、测距算法、整机装配和校准,下游则连接建筑施工、测绘、制造、户外运动、林业和专业设备市场。产品成本和性能很大程度取决于激光器和接收器性能、光学系统设计以及信号处理算法。专业产品还需要针对温度变化、强光、反射率差异和复杂背景进行补偿。随着蓝牙、Wi-Fi和移动终端连接能力增强,产业链价值正逐步从传统硬件向“测量设备+软件+数据管理”模式延伸。
三、市场需求:建筑施工仍是基础市场,工业测量需求持续扩展
建筑施工是激光测距仪的重要应用领域,施工人员可以利用设备快速完成长度、面积、高度和间接距离等测量,减少传统卷尺和人工计算带来的效率限制。装修、房地产工程、机电安装和工程验收同样存在大量便携测量需求。与此同时,工业制造对非接触距离检测、设备定位和尺寸校验的需求不断增加,使激光测距产品逐步进入机械加工、仓储、设备安装和质量检测等环节。在户外市场,测距仪则广泛用于高尔夫、狩猎、森林作业和野外测量等场景,不同用户对于最大测距距离、目标识别、倍率、倾角修正和防护等级存在明显差异,因此市场呈现较强的产品分层特征。
四、市场需求变化:高精度、多功能和数据连接成为新的产品方向
随着终端用户对工作效率和数据管理要求提高,单一距离测量功能已经难以覆盖更多应用需求。新型产品开始将面积、体积、连续测距、最小值/最大值测量、间接测高、倾角补偿和目标优先识别等功能集成到单台设备。部分专业产品还能够通过蓝牙将测量结果传输至手机或平板,与工程数据和测量软件进行协同。这种功能集成有助于扩大测距仪在施工、户外和专业检测领域的使用范围,也会提升中高端产品的附加值。
五、行业政策:激光安全和产品合规成为全球市场的重要门槛
激光测距仪涉及激光辐射安全,因此产品需要符合销售地区相应的激光安全和电子产品法规。国际上,IEC 60825-1规定了激光产品的分类与安全要求,覆盖不同类型激光产品的辐射安全、分类、标签和用户信息等内容。美国市场则受FDA电子产品辐射控制体系监管,相关产品需要满足适用的联邦安全要求。因此,国际化厂商除了控制测量性能,还需要重视激光等级、产品标签、测试报告以及区域法规适配。不同国家和地区的合规要求,也会影响企业产品设计、认证周期以及出口成本。
六、行业挑战:复杂环境和成本控制影响产品进一步普及
激光测距仪虽然测量速度快,但实际性能容易受到目标表面反射率、强烈环境光、雨雾、粉尘和温度变化影响。深色、透明或高反光材料可能增加测量难度,远距离目标也更加依赖激光功率、接收灵敏度和算法处理能力。对于建筑和工业客户而言,专业设备还需要满足防尘、防水、抗跌落以及长期重复测量稳定性要求,这会增加产品成本。此外,消费级市场价格竞争较为激烈,低成本产品不断压缩传统手持测距仪的利润空间。对于厂商来说,如何在测量精度、可靠性、功能配置和售价之间建立合理平衡,是扩大市场规模的重要问题。
七、发展机遇:智能施工、数字测绘与机器人感知带来增量空间
未来激光测距仪的发展机会不仅来自传统设备更新,也来自数字化施工和智能检测需求。建筑行业正在加强BIM、数字施工和现场数据采集,测距设备可以作为现场数据输入工具,与移动终端和工程管理软件结合。工业领域则越来越重视自动化测量和机器视觉,激光测距技术能够作为部分设备的距离检测和位置判断手段。需要注意的是,专业激光测距仪与机器人LiDAR、激光扫描仪等产品在性能、系统结构和应用目标上存在明显区别,但三者共同受益于光学感知和数字化测量技术进步。因此,未来部分激光测距产品可能向传感器模块化、网络连接和系统集成方向发展。
八、区域市场:亚洲制造能力与欧美专业需求共同推动行业发展
从区域市场来看,北美和欧洲在建筑工具、专业测量、户外运动和光学设备领域拥有较成熟的消费与工业基础。德国、美国、瑞士、日本等国家拥有较强的光学、精密仪器和工业工具产业链,因此高端专业产品市场较为活跃。亚太地区则同时具备大规模制造能力和快速增长的终端需求,中国、日本、韩国、印度及东南亚制造业和建筑业规模较大,为激光测距仪提供广泛应用空间。中国企业在手持测距仪和消费级产品领域具有较强的制造及成本响应能力,同时正在向专业测量和高端光学产品领域提升。未来全球市场仍将呈现专业品牌、工具企业、光学企业和区域制造商多层次参与的竞争结构。
九、市场发展前景:硬件智能化与场景专业化成为长期趋势
总体来看,全球激光测距仪市场仍将受益于建筑施工数字化、工业自动化、户外运动以及专业测量需求增长。产品未来将进一步向小型化、高精度、远距离测量、多目标识别、倾角补偿和无线连接方向发展。消费型设备将更加重视操作简单、便携和性价比,专业型产品则会提高环境适应性、数据管理和系统兼容能力。与此同时,激光安全法规持续完善,企业需要同步推进产品设计、测试认证和全球合规。根据**LP Information(路亿市场策略)**的市场研究,行业未来的增长逻辑不仅来自测距设备数量提升,也来自产品功能升级和专业应用渗透。随着测量设备与移动终端、工程软件及智能装备进一步融合,激光测距仪有望从独立工具向数字化测量节点演进。
