9月15日,汽车行业迎来一枚重磅炸弹。
据财联社披露,华为与赛力斯之间延续了数年的智选车合作框架即将在本周迎来重大调整。核心变化可以用一句话概括:华为走轻资产路线,将产品规划、品牌营销、渠道销售和售后服务四大核心环节的操作权杖,从"华为说了算"移交给"赛力斯说了算、华为做辅助"。与此同时,鸿蒙智行将集中弹药,推动智界、享界、尊界、尚界四个品牌加速跑通。

时代财经跟进采访到的信息更加具体:赛力斯将启用"专属专营"机制,问界产品线渠道独立运作,鸿蒙智行旗下部分门店将被划拨给赛力斯,专门展示和售卖问界系列,品牌向上走高端豪华的定位不改变。内部人士特别澄清了一点——华为并非撤退,问界依然是鸿蒙智行体系内"五界"阵营的成员。
当日下午,鸿蒙智行官方发布声明予以确认:问界仍是鸿蒙智行大家庭成员,用户既有权益及后续服务不受影响。
虽然双方都在刻意淡化所谓的"分手"意味,资本市场却给出了直接回应。当天赛力斯A股收跌5.09%,报45.46元,而过去一年其市值蒸发了约75%。
这是自2021年智选车模式落地以来,双方之间最深层级的权责再分配。此前的五年里,华为把控着产品定义、市场推广、销售网络和用户服务的所有关键节点,赛力斯的角色更接近于一个执行方。如今,双方的位置整个翻转了过来。
问题随之而来:为何偏偏是此刻?双方各自的诉求是什么?权力交接之后,真正的挑战又在哪里?
一、一本算不清的账:赛力斯为何迫切要拿回方向盘
最直白的驱动力:钱。
8月20日公布的2026年中期报告显示,赛力斯从盈利跌入亏损区间。上半年总营收574.93亿元,同比下滑7.87%;归母净利润为负17.17亿元,而上年同期尚有29.41亿元盈利。二季度单季即亏损24.71亿元,还计提了18.62亿元资产减值——主要是淘汰旧版非专利技术及终止部分研发项目,其中约17.7亿元集中在二季度确认。
成本侧确实有客观因素。董事长张兴海6月公开算过一笔账:存储芯片单价从20元飙至接近100元,碳酸锂从每吨8万元涨到18万元,一辆问界的制造成本硬生生多了1.5万到2万元。
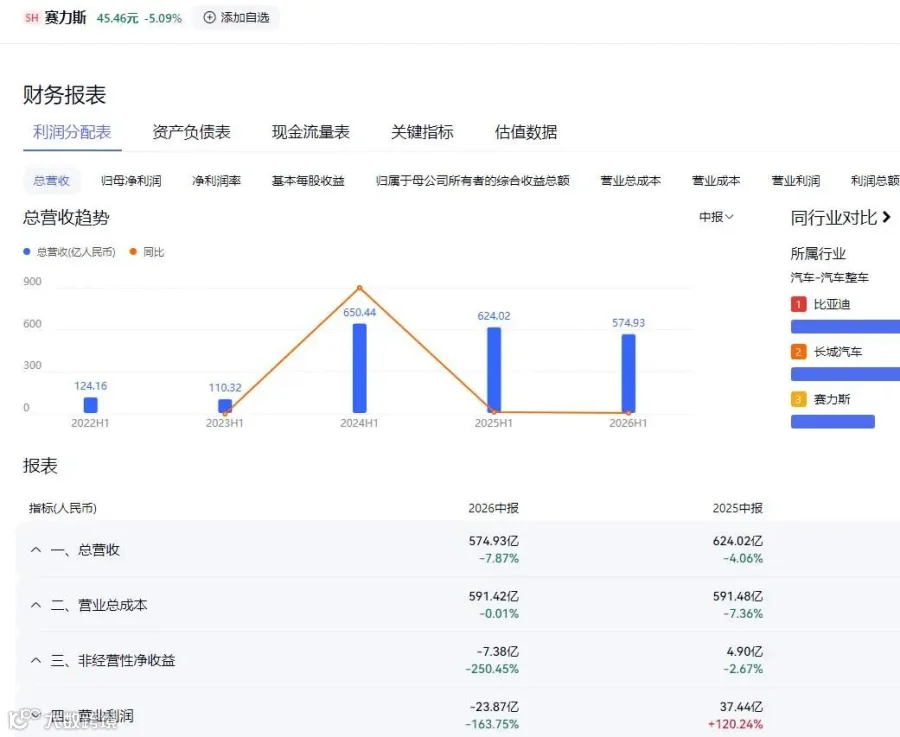
但费用侧才是真正令人不安的。2025年赛力斯销售费用高达241.9亿元,同比增幅26.1%,其中广告宣传、形象门店建设及服务费高达229.5亿元,占比94.9%。销售费用率14.65%,绝对金额已经超过上汽集团、逼近比亚迪——而赛力斯的营收体量仅为这两家的四分之一到五分之一。
钱去哪了?问界主要在华为门店售卖,这笔庞大的销售服务费有相当比例流向了华为渠道体系,被媒体形象地比喻为缴纳给渠道的"过路费"。
再看一组争议更大的数字。赛力斯港股招股书披露,2022年至2025年上半年,公司向最大供应商(市场普遍认定为华为体系)的采购金额分别为58亿、72亿、420亿和200亿元,累计约750亿元,占总采购额比例从14.5%持续攀升至30.2%,2025年上半年进一步升至33%。这是披露事实。但观察者网提醒,这750亿元是商品和服务交易口径,包含了供应方自身成本,不等于华为从中获取的利润。
费用端的吞噬效应在2026年上半年同样刺眼:销售费用84.7亿元,吃掉了当期约134亿元毛利润总额的六成以上。
至于市场流传的"8%营销渠道费+2%技术授权费"分成比例,以及"每卖一辆问界约13.6万到14.1万元流向华为"的测算,均为媒体和机构按行业惯例估算,从未在正式披露文件中出现过。赛力斯在招股书中明确声明与华为"不涉及任何利润分成安排"。两种口径应当并列看待,任何单方面的说法都不是最终定论。
抛开口径层面的争论,方向是清晰的:渠道和营销是最大的出血口之一,夺回主导权最直接的动机就是止血、修复盈利能力。
钱之外,还有权。
赛力斯手中早已不是空牌。2024年,公司斥资25亿元从华为收购了919项问界系列商标和44项外观专利;又以115亿元现金入股华为车BU分拆出的引望,拿下10%股权,2025年9月已完成全部款项支付。2025年11月,赛力斯登陆港交所,募资净额140.16亿港元,其中约两成明确投向多元化营销渠道与海外市场建设——自建渠道的意图白纸黑字写在了募资用途说明书里。问界品牌在法律层面姓"赛",在资本层面又与华为深度交织。独立运营的底座,两年前就已经开始铺了。
再往下,是势。
华为的技术正在经历"平权"过程。乾崑智驾和鸿蒙座舱不再由问界独享,2026年4月,全新问界M9与启境GT7、奕境X9等同批次首发华为最新技术。搭载华为智驾的车型已超过60款,从15万级到百万级全面铺开。问界曾经独占的稀缺性,正在变成行业标配。
"五界"之间的分流也在加速。问界在鸿蒙智行销量中的占比,从2024年的近90%下降到2026年上半年的约67%,7月单月仅剩约45.5%。尚界、智界、享界都在瓜分华为门店的展位和流量。继续让华为主导,性价比正在快速下降。
最后,是已经摆上桌面的信号。
知情人士透露,双方谈判已进行了一两个月,期间改款车型迟迟未推出。销量曲线可以印证这一判断:赛力斯汽车批发销量同比增速从4月的增长10.29%一路滑落到7月的下降50.86%、8月的下降49.68%,接近腰斩。今年3月,2026款M7车主因新款搭载896线激光雷达而发起维权"背刺"事件,暴露了产品定义与节奏主导权层面的深层矛盾。与其被稀释、被拖住,不如自己干。
二、各取所需:华为为何愿意放手
不少人将这次调整解读为"华为抛弃赛力斯",这是严重误读。
华为从头到尾强调自己不造车,其定位是增量部件供应商和生态平台。车BU分拆为引望并向外部开放股权,正是这一战略的落地执行。将问界的重运营环节交还赛力斯,恰恰符合华为走轻资产、做平台的本来意图。
更现实的原因是,华为的棋盘早已不只是问界。"五界"加"两境",七个品牌排队等待资源投入,华为不可能再把全部精力压在问界一个品牌上。按财联社报道口径,鸿蒙智行方面的表态非常直白:聚焦资源,加速其余四界成功。
还有一笔效率账。问界的渠道、营销、服务属于重人力、重运营的活,过去大量占用华为终端体系的人力和流量资源。把这些交还给赛力斯,华为才能把人力和流量复制到更多合作伙伴身上,同时服务五个"界"。
而双方的利益早已深度绑定。赛力斯已是引望股东——引望股权结构为华为80%、阿维塔和赛力斯各10%,张兴海在引望董事会中占有一席。引望的底色也不差:华为车BU 2024年营收263.53亿元,同比增长474.4%,首次实现年度盈利。利益绑到这个深度,华为放心把经营权交出去。
所以把它叫作"分手"并不准确,这更像一场权责利的重新切分。问界仍在鸿蒙智行体系内,用户权益与技术赋能都有官方声明背书;但过去是"华为全权代理",赛力斯近乎代工厂,现在赛力斯升级为品牌主理人,同时开始承担整车端的经营风险。权力和利润一起移交,风险也一起移交。而"你中有我"的股权结构决定了双方不会真正翻脸:华为把其余四界和两境做起来,引望的估值和利润水涨船高,赛力斯手里的10%股权反而受益。
真正要盯住的关键变量,是单车利润分成条款怎么改。知情人士透露,单车利润分成也会发生变化,这直接决定两件事:赛力斯能否扭亏,以及华为后续投入的力度。这是一把双刃剑——赛力斯少付钱,短期利润表会好看;但如果华为的技术、流量、渠道支持同步下降,问界失去的可能比省下的更多。分成条款,才是这份新协议里最值得盯住的核心。
三、拿走主导权之后:三道考题
第一题:渠道,接得住吗?
渠道、营销、服务是重资产、重运营的活。过去五年,赛力斯几乎完全依赖华为的700多家门店和整套营销体系,自建问界专属用户中心只有380家。"专属专营"意味着自建或接管一整套渠道网络,投入大、周期长、短期难见效。公司现金储备虽有731.48亿元,占总资产57%,家底够厚,但上半年货币资金已减少353.6亿元,从年初的872.87亿元降到519.30亿元。渠道重建的花销,将直接压在这本正在变薄的现金账上。
第二题:品牌,消费者还认吗?
问界的高端溢价,高度依赖华为背书。消费者走进门店,认的是"华为智选",是余承东站台,是乾崑智驾的首发光环。华为退居赋能之后,"赛力斯主导的问界"还能不能撑起40万、50万的定价?这是比渠道重建更难的命题,因为它考验的是人心。
第三题:能盈利吗?
中报刚转亏、销量接近腰斩之时,叠加渠道重建和分成重谈,究竟是把压力一次性出清,还是雪上加霜,取决于两件事:全新M9、M6、焕新M7等改款新车的爬坡速度,以及新模式落地的节奏。中金判断二季度为全年业绩低点、后续逐季改善;交银国际已将2026年归母净利润预测下调至8.8亿元。这些判断能否兑现,接下来两个季度见分晓。
结语
华为没有要抛弃赛力斯,赛力斯也远没到翅膀硬了单飞的程度。
这是智选车模式跑到规模化阶段之后,一次迟到的权责利再分配。问界从"华为的样板房",变成了"赛力斯自己的家业与前程"。主导权是华为递过来的,也是赛力斯自己伸手要过去的。
真正的考题从9月15日才刚刚开始:拿走了主导权的赛力斯,要证明自己不只是一个代工厂。

关注抖音【靓哥聊创业】
抖音号|54707203975
保存二维码打开抖音扫一扫