作者:张昇立
阅读时间约15分钟
一、市场与政策背景
2026年6月17日,上海证券交易所(简称“上交所”)发布《关于就<上海证券交易所科创板企业发行上市申报及推荐暂行规定(征求意见稿)>公开征求意见的通知》(上证函〔2026〕1999号,简称“《暂行规定》”),对2024年4月的修订版进一步调整,其中对科创属性、财务指标等申报事项均有调整。尤其是第五条结合国家《“十五五”规划纲要》,对硬科技行业进行了进一步的细化和补充鼓励。具体而言,在原“新一代信息技术、高端装备、新材料、新能源、节能环保、生物医药”等六大硬科技行业的基础上,进一步细化扩容至“量子科技、生物制造、氢能和核聚变能、脑机接口、具身智能、第六代移动通信”等预计推动经济未来增长的行业。
工信部等八部门2025年曾发布《汽车行业稳增长工作方案(2025—2026年)》,载明“汽车产业是推动新一轮科技革命和产业变革的重要力量,是建设制造强国的重要支撑,是国民经济的重要支柱。”根据中国汽车工业协会公布的数据,2025年度中国汽车产销累计完成约3450万辆和3440万辆,其中新能源汽车产销超1600万辆。以新能源汽车为代表的汽车行业及上下游行业,亦是现阶段体现我国科技实力的重要支柱行业。
无论是量子科技、具身智能等科技新兴产业还是汽车产业,其产品上游均离不开半导体产业。因此,半导体产业也是近年来的“硬科技”产业的代表。本文以功率半导体芯片为基准,选取包括其上游纳米银膏等固晶封装材料企业以及下游的汽车行业企业为代表,优先选择产业上下游有上市的计划或已上市发行的企业作为样本。为便于企业了解近期相关的监管政策,笔者撰写本文,以期帮助行业拟IPO企业进一步明确定位和了解重点法律问题。
二、科创属性定位、财务标准及其他
半导体行业是硬科技行业的代表,但是业内企业亦可能面临硬科技的“‘硬’如何体现?”的问题。为免市场标准混乱,证监会于2020年3月20日公布《科创属性评价指引(试行)》,随后四年均有修正,旨在量化相关指标帮助企业自我定位。现行有效的《科创属性评价指引(试行)(2024修正)》(简称“《科创属性指引》”)核心为三条规定,分别包括了具体财务状况、特定豁免情形、行业限制。《暂行规定》中也对申报科创板的企业的科创属性核查有进一步规定。需要说明的是,《科创属性指引》实务中更多侧重在指引而非僵化标准,因此科创属性的“硬”标准实际也在随市场变化调整,未来可能会继续变化。
企业除了可以寻求“硬科技”定位外,还可以结合实际行业了解其他市场定位。根据《首次公开发行股票注册管理办法》第三条第一款、第二款及第四款规定发行人申请首次公开发行股票并上市,应当符合相关板块定位。其中除了科创板外,交易所其他板块的描述如下:
主板:“主板突出‘大盘蓝筹’特色,重点支持业务模式成熟、经营业绩稳定、规模较大、具有行业代表性的优质企业”。
创业板:“创业板深入贯彻创新驱动发展战略,适应发展更多依靠创新、创造、创意的大趋势,主要服务成长型创新创业企业,并支持传统产业与新技术、新产业、新业态、新模式深度融合”。
可以说,主板的“大盘蓝筹”定位,创业板的“三创四新”定位与科创板的“硬科技”定位之间并无互斥,而是相辅相成甚至在实践中是可以互相转化的。
此外,作为多层次资本市场的组成部分,北京证券交易所(简称“北交所”)在2021年成立之初,证监会即发表《坚持错位发展、突出特色建设北京证券交易所 更好服务创新型中小企业高质量发展》。北交所坚守“一个定位”,即服务创新型中小企业的市场定位。2022年11月18日,中国证监会办公厅与工业和信息化部办公厅联合印发《关于高质量建设区域性股权市场“专精特新”专板的指导意见》,旨在推动各层级市场重视培育对应的“专精特新”企业,并期望企业可以在不同层级市场之间得到有机衔接。2023年9月1日,证监会发布《关于高质量建设北京证券交易所的意见》,其中提及“上市公司中国家级专精特新‘小巨人’企业占比超四成,高新技术企业占比超九成”,北交所客观上已经成为国家级专精特新企业的重要上市选择。“专精特新”定位始见于工业和信息化部2013年7月16日发布的《关于促进中小企业“专精特新”发展的指导意见》(工信部企业[2013]264号),即“专业化、精细化、特色化、新颖化”的简称,是企业发展和提升核心竞争力的四个方向。
笔者认为,企业在选择A股上市筹备中应当重视自身定位的两个方面。一方面是立足于企业现实状况,套用现行标准对企业进行初步的上市定位和板块选择,另一方面是要面向企业未来发展状况,适当预测未来上市定位的变化。在企业发展过程中不断动态调整,企业发展较为成熟后可以重新匹配。多层次资本市场的建设旨在鼓励不同定位的企业均能在资本市场中找到合适的市场,而非削足适履式的定位和整改。
(一)科创属性与科创板
2018年11月5日,上交所宣布设立科创板,并开始进行注册制试点。2020年7月16日,科创板具有代表性的晶圆制造龙头中芯国际上市发行,单体募资规模逾500亿元人民币。截至本文撰写之日(2026年8月4日,下同),科创板上市公司已达612家,平均市盈率111.10倍。
1.科创属性
根据现行《科创属性指引》,申报企业需同时符合下列4项“科创指标”:
(1)最近三年研发投入占营业收入比例5%以上,或最近三年研发投入金额累计在8000万元以上;
(2)研发人员占当年员工总数的比例不低于10%;
(3)应用于公司主营业务并能够产业化的发明专利7项以上;
(4)最近三年营业收入复合增长率达到25%,或最近一年营业收入金额达到3亿元。
4项科创指标中,第1至第3可以概括为研发投入、研发能力、研发成果的研发指标,第4项可以概括为市场认可。即,如果企业属于六大硬科技行业,那么其研发的投入、能力和成果加上市场认可,可以认为该企业初步具备了申报科创板的“科创属性”。
《科创属性指引》还对特定情况的企业有一些变通,一是软件行业豁免上述研发成果指标,二是红筹回归企业豁免市场认可指标。此外,如果企业掌握的技术具有先进性、关键性、进口替代性等属性,通常认为可以一企一议。即监管直接认定具备“科创属性”。
2.科创板上市标准及变化
企业在科创板的上市财务指标主要依据《上交所科创板股票上市规则》第2.1.2条、第2.1.3条。科创板在原以营收和盈利为主的财务指标变更为五套并行的财务指标赛选标准,以便适应不同硬科技行业的特点。
第2.1.2条的科创板的五套财务指标具体如下:
表1
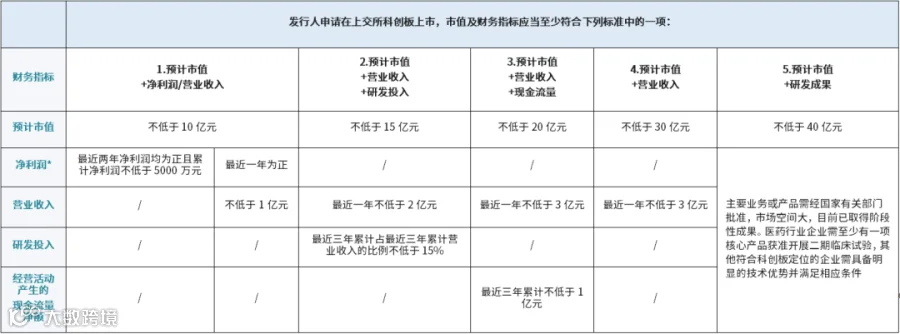
*注:表格摘录自上海证券交易所/上市规则与要求/科创板(www.sse.com.cn)。本文暂不讨论第2.1.3条规定的红筹回归企业的财务指标。
资本市场注册制改革前,企业上市的财务审核标准以营收和利润指标为主,自科创板开始的多套财务标准遴选筛选出了一批科创属性强但是盈利能力暂未得到市场验证的科技企业。
2024年6月19日,证监会发布《关于深化科创板改革服务科技创新和新质生产力发展的八条措施》,其中仍坚持“进一步完善科技型企业精准识别机制。支持优质未盈利科技型企业在科创板上市。”随后证监会在2025年6月18日公布《关于在科创板设置科创成长层、增强制度包容性适应性的意见》,核心内容一是设置“科创板科创成长层”,把未盈利科技型企业全部纳入科创成长层,同意添加U标识;二是扩大第五套标准的使用范围,进一步将“支持人工智能、商业航天、低空经济等更多前沿科技领域企业适用科创板第五套上市标准”。
因此,笔者认为科创板仍然对未盈利的企业相对友好,其第五套财务指标的使用范围进一步从生物医药扩展至“人工智能、商业航天、低空经济等”前沿科技领域,并陆续发布了相应行业的发行上市审核规则适用指引。当然,科创板上市企业总体上还是以选择第一套财务标准的为主流[ * 2026年7月22日的统计,采用第一套标准的企业475家,占比约80%。数据参考《589家!科创板六周年:中介王者、最热标准、排队时长、发行费用全揭晓》,数据来源iFinD,作者:他山以微]。
(二)“三创四新”与创业板
截至本文撰写之日,创业板上市公司达1400家,平均市盈率42.48倍。
创业板设立之初也是为了支持高新技术企业上市。自深交所2000年4月向国务院报送《关于支持高新技术企业发展、设立二板市场有关问题的请示》申请建设创业板之后,到证监会于2009年3月末公布《首次公开发行股票并在创业板上市管理暂行办法》,历时9年,创业板历经曲折终于正式设立。彼时深交所已有主板、中小企业板(后中小企业板与主板于2021年合并),创业板市场的设立主旨是为科技企业发展提供相应的资本市场。自2019年初证监会发布《关于在上交所设立科创板并试点注册制的实施意见》后,2020年中央全面深化改革委员会亦通过《创业板改革并试点注册制总体实施方案》标志着深交所注册制的实质性改革。深交所随即发布《创业板首次公开发行股票注册管理办法(试行)》,其中首次把过去服务高新技术企业的定位进一步立足细化为“三创四新”,相对于“硬科技”标准,改革后的创业板对其他类科技企业亦具有包容性。
企业在创业板的上市财务指标主要依据《深交所创业板股票上市规则(2026年修订)》第2.1.2条、第2.1.3条。创业板原为三套财务标准,2026年4月24日新增第四套标准,对特定的未盈利企业更加包容。
第2.1.2条的创业板的四套财务指标具体如下:
表2
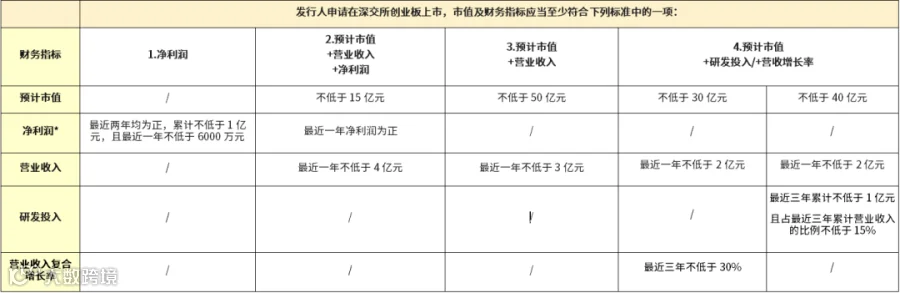
*注:本文暂不讨论第2.1.3条规定的红筹回归企业的财务指标。
(三)“专精特新”与北交所
北交所正式注册成立于2021年9月3日。与1990年末先后成立的上交所、深交所相比,北交所发展历史虽较短,但发展方向清晰,是多层次资本市场的重要部分。北交所是以原全国中小企业股份转让系统(简称“新三板”)精选层为基础,中国境内设立的第三家证券交易所,因此目前与新三板一体运营。截至本文撰写之日,北交所上市公司为332家。
企业在北交所的上市财务指标主要依据《北交所股票上市规则(2026年修订)》第2.1.2条、第2.1.3条。其中第2.1.2规定了北交所的发行人需满足“在全国股转系统连续挂牌满12个月的创新层挂牌公司”,即北交所上市通常需要“挂牌+转板”两步走。2023年9月1日,证监会发布的《中国证监会关于高质量建设北京证券交易所的意见》其中提到“在坚守北交所市场定位前提下,允许符合条件的优质中小企业首次公开发行并在北交所上市”,因此未来政策仍有一步到位的空间。
表3
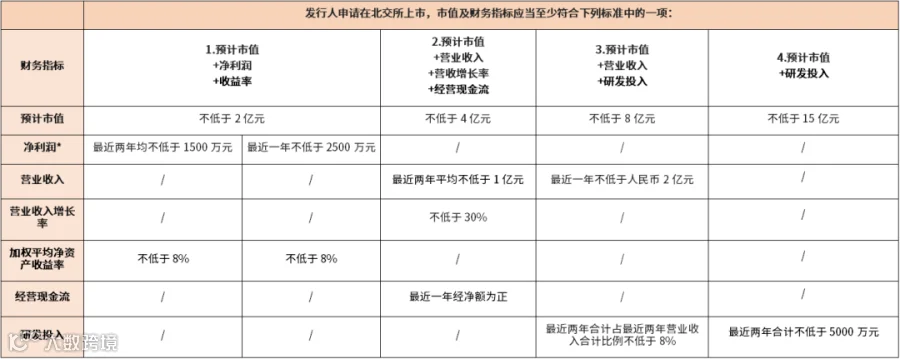
*注:北交所未对红筹回归企业的财务指标另设标准。
2026年三家交易所发行节奏稳健,截至2026年7月末,上交所合计上市21家企业,募资规模约895亿元;深交所合计上市19家,募资规模约531亿元;北交所上市45家,募资规模约114亿元[ 数据引用自《2026年1-7月A股IPO全榜单出炉》,东方财富Choice数据,2026年8月7日。链接:https://finance.eastmoney.com/a/202608073834374087.html]。
(关于半导体技术及应用、代表性行业、代表性企业上市法律问题等内容,详见下篇)
免责声明
本文仅代表作者个人观点,供学习交流之用,不代表云亭律师事务所对有关问题的法律意见或建议。作者尽力确保文章内容的准确性和时效性,但不保证其完全无误或最新,建议读者在具体法律事务中咨询专业律师。本公众号及作者不对因使用本文内容所引发的任何直接或间接损失承担责任。如需转载或引用本公众号内文章,请私信沟通授权事宜。
律师介绍
往期精彩

北京云亭(贵阳)律师事务所正式获批成立
监事辞任后公司迟迟不办变更登记,"挂名监事"能否起诉涤除?

云亭律师精准辩护涉嫌诈骗案,成功争取不起诉为当事人避免重刑风险
徐智省律师荣登律新社2026年度风云榜:媒体娱乐与体育律师20佳榜单
云亭荣誉

云亭出版