


点击蓝字,关注我们

IPO 申报阶段,毛利率一直是交易所财务问询的高频核心问题。当企业报告期毛利率出现上升,或是显著高于同行业可比公司时,审核机构通常会穿透追问:企业产品的定价逻辑是什么?高毛利来源于技术、产品结构还是行业周期?与同行之间的差异是否具备合理商业逻辑?
本文基于一份半导体工艺排气系统企业公开问询回复材料,提炼通用分析框架,供科创类拟 IPO 企业财务、管理层参考。
一、案例背景简述
本次案例主体为一家半导体工艺排气系统领域专精特新企业,主要从事工艺排气系统、系统零组件研发制造。在申报问询环节,审核机构重点关注两大问题:
系统零组件、工艺排气系统两类产品采用怎样的定价策略?标准化产品与定制化产品之间定价差异,主要受哪些因素影响;
结合下游领域、产品结构、核心竞争力,说明报告期毛利率提升,且高于同行业可比公司的内在原因。
二、IPO 关注:产品定价策略如何说明
该企业整体采用成本加成的定价模式,业务分为两种交付形态:系统零组件交付、工艺排气整套系统交付,二者定价逻辑存在区别。
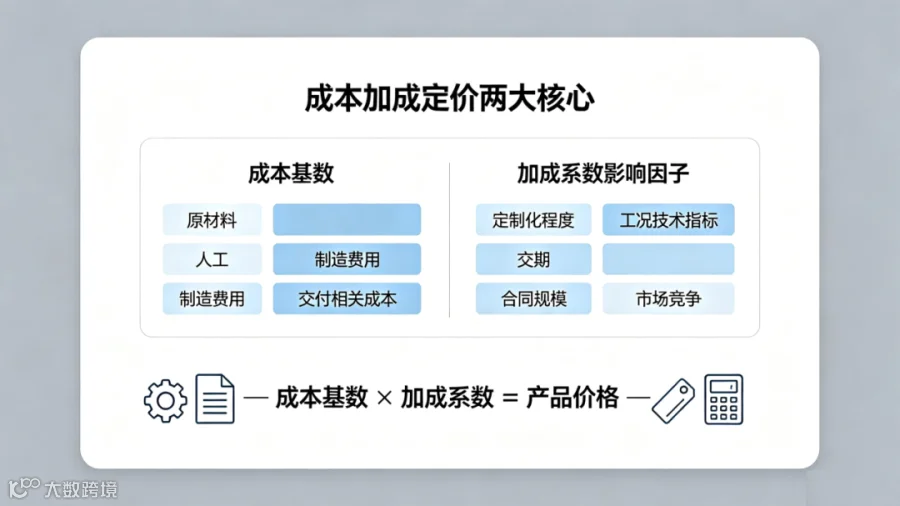
1、成本加成定价两层逻辑
成本基数:包含原材料、人工、制造费用等生产成本,同时结合生产工艺难度、技术指标、运费、关税等实际支出;
加成系数:在成本基数之上动态调整,核心参考因素:产品定制化程度、废气介质与工况技术要求、交付交期、合同规模、付款条件、当期市场竞争态势;加成系数经过多轮商务报价后最终确定,也是产品价格弹性的主要来源。
整套工艺排气系统,除上述因素之外,还需要额外考量项目深化设计、现场管理、安装调试、外购配套设备等项目成本。
2、标准化与非标准化产品的定价差异
半导体工艺排气系统整体具备高度定制化特征,需要匹配客户厂房格局、机台排布、废气工况,绝大多数零部件均需要单独出图定制;仅少量直管等零部件属于可以复用的标准件。
高附加值异型件、大口径管件、抗腐蚀阀门等高难度定制部件,生产难度大,对应报价更高;
常规规格标准件生产难度低,对应的报价水平随之下降。
实务启示对拟 IPO 企业而言,定价逻辑不能等到申报阶段临时解释。企业日常经营应当留存完整报价测算底稿,包括成本测算表、定制化需求说明、报价调整依据。仅有最终合同,缺少定价过程支撑资料,在问询阶段容易受到审核质疑。
三、毛利率高于同行?五大通用分析维度

该案例中发行人对毛利率变动、同业差异的解释,总结为科创制造企业可复用的五大分析视角。
提示:以下为公开回复中呈现的分析思路,属于行业通用方法论,不代表对个案经营合理性做判定。
维度一:下游客户与应用赛道的结构差异
不同下游赛道本身存在天然的毛利率鸿沟。以半导体设备厂务行业举例:晶圆制造领域对产品耐腐蚀、气密性、安全等级要求严苛,对应产品毛利率更高;而显示面板、生物医药、光伏新能源等赛道,行业竞争格局、技术要求不同,整体盈利水平会存在明显差距。如果企业收入高度集中于高门槛下游赛道,而可比公司业务分散至多个低毛利领域,会直接造成综合毛利率的差异。
维度二:产品结构,高附加值产品收入占比
即便处在同一个细分行业,内部产品结构也会带来毛利分化。部分企业高工艺、高附加值定制产品收入占比高,会拉高整体毛利率;如果可比公司低毛利通用件、标准化产品占比更大,综合毛利率会被摊薄。本案例中,抗腐蚀涂层风管、阀门等高附加值产品收入,在系统零组件收入中占比超过 80%,成为支撑毛利的重要因素。
维度三:可比公司整体业务板块构成不同
很多拟 IPO 企业容易直接拿自身主营业务毛利率,和同行合并报表综合毛利率直接对比,会形成分析偏差。不少可比上市公司为多元化业务布局,除同类主业之外,还布局材料销售、配套装备、回收再生等其他业务,部分板块本身毛利率偏低,会拉低公司整体综合毛利率。做同业对比时,需要尽可能剔除非同类业务的干扰,做到 “同口径对比”。
维度四:成本端变化:原材料价格与规模效应
大宗原材料价格下行,直接降低单位生产成本;
行业景气阶段订单饱满,产能利用率提升,规模效应可以有效分摊固定制造费用,带动毛利率上行。同时也要客观看待周期波动:下游行业景气度回落,订单结构变化,毛利率也会随之回落。
维度五:技术壁垒、工艺积累带来竞争优势
专利布局、特殊行业认证、长期沉淀的工艺数据库、成熟稳定的客户合作关系,也会对毛利率形成正向支撑:
稀缺的行业认证、发明专利构筑技术壁垒,减少同质化价格竞争;
长期项目积累形成工艺参数库,降低试错、返工改制成本;
和核心客户长期稳定合作,技术标准、验收流程达成共识,进一步减少执行环节额外损耗。
四、实务避坑:毛利率解释的常见误区
很多科创企业在面对问询时,对毛利率的说明容易陷入以下问题,需要提前规避:
只有空泛定性描述,例如只强调 “技术实力强”,缺少量化数据、业务结构作为佐证;
直接使用综合毛利率横向对比,没有剔除可比公司无关低毛利业务板块,对比口径不一致;
忽视标准化 / 定制化产品结构变动,对毛利波动缺少拆分;
原材料变动、产能利用率、产品结构等结论,没有配套台账、业务数据做支撑,全部依靠申报阶段临时整理。
五、给拟 IPO 科创企业的小结
毛利率分析不是 IPO 申报环节的 “一次性作业”,而是贯穿企业日常经营的财务工作。企业需要在业务开展过程中持续沉淀资料:定价测算底稿、产品收入结构统计、大宗原材料采购台账、产能利用率数据、研发技术与产品业务的对应佐证材料。业务、财务、研发的数据相互印证,才能从容应对监管问询。
科创拟 IPO 企业对业务、财务、研发资料留存完整性要求很高,不少企业到问询阶段才发现过程文档缺失,补充整理工作量巨大。我们配套研发活动全流程管理软件,可以协助企业完成研发立项管理、工时与费用归集、研发备查资料线上归档,助力企业提前做好申报阶段资料储备,研判潜在涉税与合规风险,统筹业务经营与财税合规管理。
江苏中鸿致远税务师事务所有限公司始终秉持"忠于所托,竭心尽力" 的工作理念,坚守"专业、专注、高效" 的执业准则。作为扎根江苏本土的涉税服务机构,公司不仅熟稔中国税收征管体系及各项税法政策,更在税收政策精准把握与涉税风险高效应对方面积累了丰富实践经验。团队核心成员均持有注册会计师、税务师、评估师、律师、中级会计师、高级会计师等专业资质。
在服务领域,公司深耕高新技术企业认定、高新技术企业合规管理、研发活动全流程管理、财税风险诊断、财税培训、股权架构搭建、鉴证服务、科技项目申报等业务,形成了深厚的专业积淀。凭借为中大型企业、集团公司、上市公司及国央企提供服务的丰富经验,能深度洞悉企业在经营发展中的痛点与难点,为其量身打造定制化服务方案,助力企业实现合规高效运营。


► 中鸿致远税务
微信公众号 | 中鸿致远税务
咨询电话 | 025- 86605686