

点击蓝字 关注我们
日本餐饮圈最近有一笔收购,看着不性感,却很要命。
经营餐厅「里戈莱」等品牌的HUGE,把意大利面专门店「すぱじろう」收入囊中。收购后公布的目标很刺眼:现在只有13家店,却直接喊出未来100家店。
更值得注意的是,HUGE在2025年迎来了世界级投资基金L Catterton入股。国内加速开店、探索海外、上市都在视野里;而这,是它资本化之后落下的第一枚棋子——不是开店,而是并购。
一碗意大利面,怎么就成了资本眼里的硬资产?
答案不在“好吃”,在可复制、可加价、可整合。
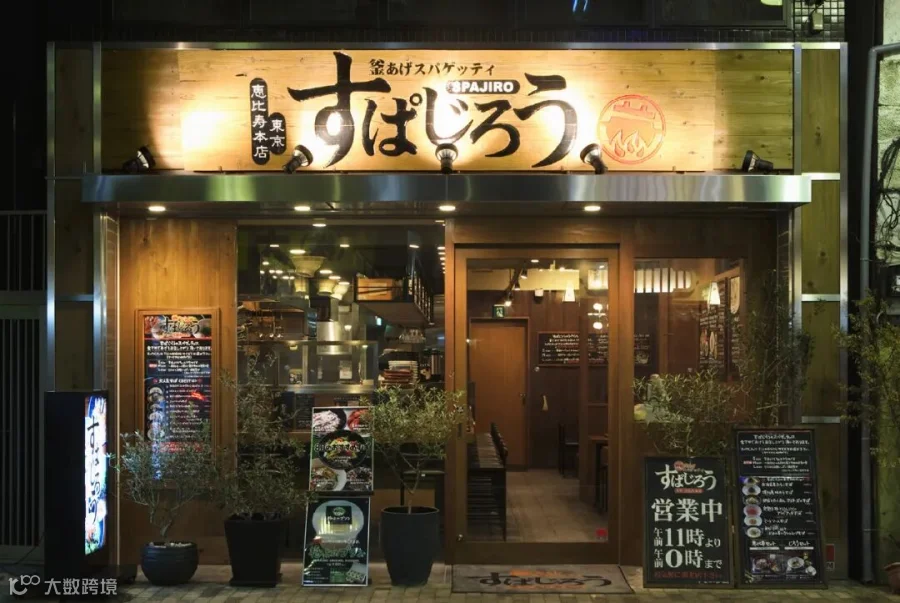
这样的店准备从13家店开到100家。
01
资本不再赌单店,而是赌“业态控制权”
先说现象。
日本意面专门店,早就不只是商场里那种“亲子聚餐”的代名词。
素材里给出一组很清晰的排位:
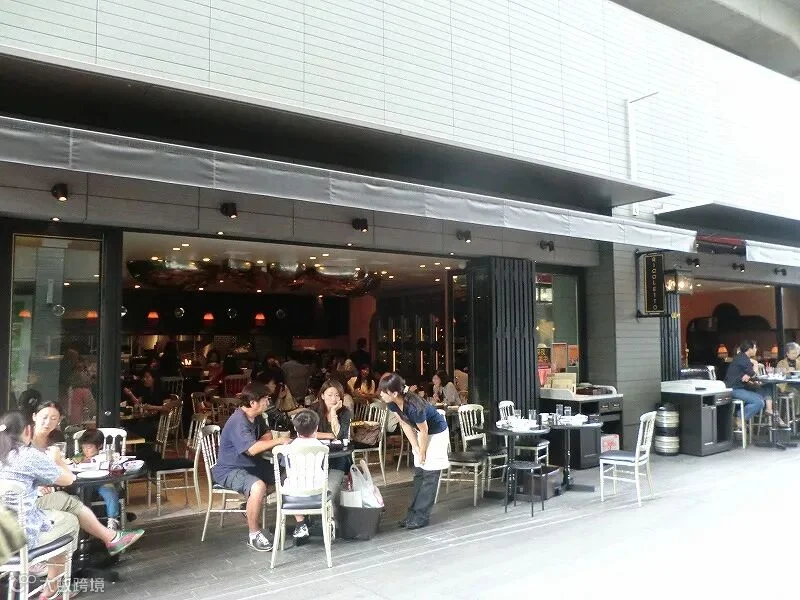
「ジョリーパスタ」超过300店,主攻路边大店;「鎌倉パスタ」强在商业设施;「洋麺屋五右衛门」吃透车站前、繁华街、商业设施等复合点位;那不勒斯意面专门店「パンチョ」已到50店,目标同样指向100店;甚至汤意面的「ホームズパスタ」这类细分品类也在增多。
这已经不是“某个品牌红了”,而是同一基础食材,在不同场景里长出不同的盈利模型。
HUGE此时买下「すぱじろう」,关键不在13这个数字,而在于它拿到一张可追加资本的门票。对资本来说,单店盈亏只是及格线,真正值钱的是:模型能不能被二次灌装。中央厨房能不能统一?酱汁能不能模块化?员工培训能不能三天上岗?同一家商场换一层,还能不能活?
如果答案是肯定的,13店不是天花板,是样板间。
餐饮连锁真正值钱的,不是招牌,是“把一家店拆成零件,再在别的街口装回去”的能力。
这里有一个容易被忽略的细节:HUGE做的是“首次M&A”。也就是说,它不是靠内生开店滚到今天的,而是在资本进场后,立刻用并购换时间。日本餐饮已经卷到——等你一家家养出100店,别人已经把赛道并购完了。
未来日本意面市场的主线,不只是出店竞赛,而是资本驱动的“业态再编”。小店模型活不下去,或者被买走;能活下来的,必须同时满足两件事:口味辨识度足够强,运营骨头足够轻。

复合点位=高翻台×高可见
02
同一碗面,做出五个价位带,才叫懂日本现在
再看需求端。
很多人低估意面,是因为它太日常。它不像寿司有仪式感,不像拉面有“职人神话”,也不像烧肉能制造高客单冲动。
但恰恰因为日常,它才有韧性。
物價高、人手不足持续的当下,这个业态有优势。
第一,主原料是面,原价比肉类、海鲜更容易管理;
第二,靠酱汁和配料,就能把价格带拉开;
第三,烹饪流程容易标准化,降低对高度职人技术的依赖;
第四,它像拉面、乌冬一样亲近,却又没有单一品牌垄断市场。
翻译成商业语言:这是一门“现金流质量很高”的生意。
餐厅最痛的两个变量,食材成本和人工成本,意面都能做对冲。面粉基底的成本波动相对可预测;番茄酱底、奶油底、和风底、辣油底,像乐高一样替换,就能服务家庭客、学生、上班族、女性一人食。你不必换赛道,只要换“浇头”,就能换客单。
「鎌倉パスタ」适合商场家庭客;「五右衛门」能吃车站与繁华街;「パンチョ」把那不勒斯意面这种高记忆点单品打穿;「ホームズパスタ」又切到汤意面这个更细的空隙。
这不是内卷,这是用价格带和场景,给同一食材做市场分层。
通胀时代,最贵的不是食材,是让消费者觉得“今天也能轻松吃”的确定性。
意面店的护城河,不在酱汁秘方,在“可负担的丰富感”。
顾客要的不是高级感,是“比家里做得稳定、比正餐便宜、比快餐体面”。谁把这三点同时按住,谁就有提价权,也有活下去的资格。
日本意面专门店的胜利,不是把意面做高级,而是把它做成高频、低负担、可组合的城市基础设施。

一条食材四种价位
03
没有王者,所以人人自危;没有垄断,所以并购将至
我们来看看竞争结构。
意面像拉面、乌冬那样亲近,但没有一个品牌压倒市场。
这意味着什么?
意味着意面在日本已经完成了“国民化”,却没有完成“集中化”。
这对新玩家是机会,对老玩家是警钟。
连锁业最怕两种局面:一是没有需求,二是只剩一家。前者没得做,后者没得进。意面处在中间:需求足够大,格局足够散。于是资本会自然追问:既然没有绝对王者,那为什么不能用资本把分散的品牌、供应链、点位能力重新打包?
这就是「すぱじろう」被收购的真正背景。HUGE要做的不是“再开一家好吃的意面店”,而是在一个高度分散的品类里,提前买入“整合权”。
再看对手的棋:
300店的「ジョリーパスタ」守的是路边家庭盘;50店并向100店冲刺的「パンチョ」守的是单品记忆;「ホームズパスタ」这类新物种,说明细分还在长出来。大家看起来都在卖面,实际抢的是三类资产:点位、供应链、顾客心智里的“今天吃什么”。
分散市场里最危险的信号,不是对手太强,而是大家都觉得“还差一口就能统一”。
餐饮连锁进入下半场后,品类教育已经完成,剩下的是资本整合;谁先并购,谁就把竞争从口味战拖进资产负债表战。
届时,小品牌不是被“打败”,而是被“价格”收编;中品牌不是被“超越”,而是被“采购规模”磨平。
日本意面市场下一阶段的关键词,不是爆红,是再编。出店会快,关店也会快;能穿越周期的,不是单店英雄,而是拥有多价格带、多点位、多品牌组合的公司。
04
中国可参考:别学“开100家”,要学“拆成100次可复制的确定”
第一,别把标准化理解成去厨师化,而要理解成把利润藏在流程里。
中国餐饮常败在两个极端:要么重人工,单店像作品,无法复制;要么过度预制,口味同质化,没有复购。意面给出的启发是:用标准化守住下限,用酱汁、浇头、季节限定制造上限。
第二,做“价格带设计”,不要只做“招牌菜设计”。
一份主食基底,应能拆出工作日简餐、周末家庭餐、商圈单人餐、外卖组合餐。真正会赚钱的品牌,不是菜单厚,而是同一个厨房,在不同时间段服务不同钱包。
第三,选址要像投资组合,而不是像押注。
商场店、社区店、街边店、交通枢纽店,不是风格问题,是现金流结构问题。日本这盘棋已经把样本摆出来了:家庭大盘靠路边,高流转靠车站,新鲜感靠细分单品,一人食靠都市小点位。
第四,警惕“没有垄断”的幻觉。
中国很多细分餐饮也处在“需求成熟、品牌分散”的阶段:麻辣烫、轻食、烘焙、小火锅、粉面。今天觉得还能慢慢开店,明天可能就被资本用一个集团五个品牌封死。并购不是大企业专属,中型连锁更要提前想清楚:你想当整合者,还是当被整合者?
中国餐饮下一轮的分水岭,不是谁更会讲故事,而是谁能在毛利、人效、租金三座山之间,修出一条可复制的小马路。
你以为并购是强者通吃,其实在小连锁时代,并购常常发生在品类刚热、格局未定时;等到人人都看懂,便宜的筹码已经没有了。
写在最后
回到那碗意大利面。
它没有拉面那样滚烫的江湖气,也没有寿司那样昂贵的手艺叙事。它胜在普通,胜在可以被反复购买,胜在成本低处能活、丰富高处能涨,胜在一个市场足够大、却又没有 king。
HUGE买下「すぱじろう」,L Catterton进入日本餐饮,本质上都在押同一个判断:
未来十年,连锁餐饮最性感的增长,不一定来自新物种,而可能来自旧品类被重新算账。
所以别只问“意面会不会红”。
更值得问的是:在你的城市,哪一个看似平常到没人讨论的品类,也正在等待资本、供应链和品牌设计,把它从街边小吃,推成一门大生意?
评论区聊聊:你看好中国版“意面专门店”吗?如果是你,会把第一个100店押在粉、面、饭,还是烘焙?
+
重磅消息




取长补短研究院
专注日本零售、餐饮与银发产业研究,提供日本专家落地咨询与日本销路开拓。
三浦展消费观察
日本消费社会学家三浦展官方内容阵地,解读第四 / 第五消费时代,看懂未来十年消费趋势。
宇菲读消费
由三浦展著作译者、消费研究者宇菲主理,用通俗视角深度拆解消费逻辑与商业洞察
+
日本商务考察
本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除