


点击蓝字关注我们
作者 | 和恒咨询
2026年9月15日晚间,杭叉集团(603298.SH)公告,拟向不特定对象发行总额不超过22.59亿元的可转换公司债券,募集资金将全部投向叉车机器人智慧工厂项目、新能源叉车扩建项目、叉车机器人及物流机器人研发项目以及补充流动资金。其中,叉车机器人智慧工厂项目投资总额8.72亿元,拟投入募集资金7.59亿元,是本次发行的核心投向。公司公告称,叉车机器人是打开全球高端智能物流装备市场、突破海外市占率天花板的核心抓手。
这并非孤立个案。
2026年以来可转债发行明显提速,年内新增预案22个、规模达317.94亿元,同比分别增长120%和220%。市场回暖与政策利好是主因。再融资审核的优化与对科创企业融资的支持,使可转债重新回到制造业上市公司再融资"优选工具"的位置。与此同时,多家高端制造企业——尤其是深耕机器人与系统性智能化的公司——正密集推进可转债发行。
对于董办与高管团队而言,可转债是一个"既诱人又需要精密管理"的工具:它兼具债权与股权属性,比定增对股本稀释更温和,但条款设计的每一个数字,都直接关系着机构认购意愿、未来转股对股价的压力,以及老股东的利益。
今天我们从市值管理视角,围绕条款取舍、发行窗口、投资者沟通与存续期管理四个层面展开。
一、三大条款的取舍:融资成本、股本压力与老股东利益的平衡
可转债的运行高度依赖三项核心条款——向下修正转股价(下修)、有条件赎回(强赎)与有条件回售(回售)。它们分别赋予发行公司或投资者在特定市场条件下的额外权利。
1. 强赎条款:促成转股的"临门一脚"
强赎条款通常约定,当正股价连续15—20个交易日高于转股价的130%,或剩余规模不足3000万元时,公司可强制赎回可转债。对公司而言,触发强赎意味着促使持有人转股,从而"不用偿还债务",并能减少利息支付。但强赎触发前,往往需要股价稳定上行,这恰恰考验发行窗口期的市值维护能力。
从近年市场案例看,强赎条款的设计区间存在差异。以北交所为例,2024—2026年间发行的可转债,赎回条款约定在转股价的110%—140%不等。条款阈值越高,达成转股所需的正股价涨幅越大,越考验公司的市值管理弹性;阈值越低,则越易触发转股,但也可能错失更好的转股价位。
2. 下修条款:一把"双刃剑"
下修条款允许公司在股价下跌时下调转股价。常见的触发条件是:正股价在连续30个交易日中有至少20个交易日低于转股价的90%。下调转股价后,转股价值随之提升,后续股价有所回升时便更容易触发强赎。
但下修是一把"双刃剑"。
一方面,它加快了债转股进程,避免触发回售给资金链带来的冲击;另一方面,下修会稀释股权、加快流通筹码增加、摊薄原股东权益,可能引发老股东异议。尤其值得警惕的是熊市中的"恶性循环"——越是下跌越下调转股价,转股价越低,原股东权益被稀释越严重。
值得注意的是,中国早年可转债的下修是发行人的"义务",即达到条件后自动下修;如今下修更多是发行人的"权利",由公司与投资者博弈决定——这给了董办更大的策略空间,也意味着更重的判断责任。
3. 回售条款:必须规避的"资金链红线"
回售条款保障投资者在股价持续下跌时可要求公司按面值加利息赎回。一旦触发回售,公司需动用真金白银回购债券,若处理不当,无异于一场对资金链的考验。在北交所案例中,回售条款普遍约定为转股价的70%——这意味着当正股深度跌破转股价时,回售风险将显著抬升。
这就对董办团队提出了三点要求:三大条款构成一个"风险闭环"。合理的设计应兼顾两点——其一,通过下修与强赎条款的联动,尽量在债券存续期内"以转股收尾"而非"以回售收尾";其二,将触发条件与企业自身股价波动特征、行业景气周期相匹配,避免条款在熊市中成为压垮市值与资金链的最后一根稻草。三大条款协同作用,恰是可转债"保底+增值"双重属性的来源。
二、发行窗口期的市值维护:从申报、审核到发行的全周期
可转债的发行需经过"公司内部提交方案—交易所审核通过—证监会同意并给予批文"等关键步骤。从拿到批文到实际发行通常还有3~4个月。
这一漫长窗口期,正是市值维护最考验功夫的阶段。
申报阶段:以业务逻辑赢得第一层信任
杭叉集团的案例提供了一个范本——其可转债的投向(叉车机器人智慧工厂、新能源叉车扩建、机器人及物流机器人研发)紧扣近年战略转型主线。公司从"产品输出"向"生态构建"转型,2025年推出物流人形机器人,2026年发布叉车机器人系列产品,并首次公开"LogiMind"智枢模型。2026年上半年智能物流业务营收7.96亿元,同比增长30.81%。将募投项目与已兑现的业绩增长、清晰的机器人业务路径绑定,是申报阶段稳定市场预期的关键。
审核与批文阶段:管理"预期差"
审核周期内,市场最关注的是发行进度与募集规模的变化。任何方案的调整(如募投方向、金额变动)都可能被解读为公司信心不足的信号。此阶段,董办应及时、准确披露进展,避免因信息真空导致的负面猜测——这也是从源头把握质量、保护投资者利益的内在要求。
发行阶段:机构信心与价格锚定
发行定价直接反映机构对条款与公司基本面的认可。优秀条款设计与稳健的业绩支撑,是发行成功的双引擎。需注意的是,2026年可转债市场出现"银行转债频繁触发转股红线而摘牌、导致规模下降"的结构性变化,以及"低利率环境下固收+资金配置需求旺盛"带来的承接力量——市场供需错配意味着,质地优良、投向清晰的科创与制造企业正面临较好的发行窗口。
三、投资者沟通:向"债券+股票"双类型机构讲清成长逻辑
可转债的持有者天然分为两类:看重债底的固收资金,与看重转股价值的股性资金。沟通策略必须"分而治之"。
2025年上市公司治理实践调研显示,在上市公司期望与机构沟通的事项中,股权变动类事项(定向增发、可转债、股份回购等)的优先级高达56%,仅次于股东权益类事项(78%)。这印证了:再融资相关沟通在上市公司与机构的关系中占据重要位置。
对两类机构,董办应分别强调:
对固收/债券型机构:讲清募投项目的现金流回报周期、偿债能力、担保与票息设计,核心是"债底安全";
对权益/股性机构:讲清募投项目(如叉车机器人智慧工厂)的产能爬坡、订单与海外市场空间(杭叉子公司杭叉国自智能上半年营收7.24亿元、新增订单8.92亿元),核心是"转股价值与股本摊薄的回报比"。
对杭叉集团这类正处于"传统工业车辆制造商向全场景智能物流解决方案提供商战略升级"的公司而言,可转债正是向市场宣讲"第二增长曲线"的绝佳载体——通过募投项目,把机器人的故事讲成确定的产能与订单,而非概念。这种"成长逻辑可视化"本身就是发行期市值管理的核心。
四、存续期管理:触发条款后的预案与信息披露口径
可转债发行仅是开始,存续期内的管理才是长期市值的真正考验。
首先,对触发预案进行提前设计。
董办应预先为三种情景制定应对方案:
触发强赎:需提前测算转股对股本的摊薄幅度,评估是"促成转股"还是"引导持有人回售债券",并在公告中清晰提示持有人操作窗口;
触发下修:需权衡"摊薄老股东"与"避免回售"两难,下修公告前应与主要股东充分沟通,避免引发老股东抗议;
触发回售:需提前准备资金安排、评估对流动性的冲击,并预判回售对市场信心的连锁影响。
其次,持续跟踪股价与信息披露口径。
存续期内,公司需持续跟踪正股价与转股价的接近度。在北交所样本中,转股价格普遍定为"20日均价的120%"、债券期限5—6年,这为存续期内股价跟踪设定了清晰的技术锚点。信息披露口径应保持一贯与审慎:既不能让"强赎预期"过度刺激股价形成泡沫,也不能在负面情景中隐瞒风险——后者既违背监管导向,也透支机构信任。
结语
可转债的魅力和风险,都在于它"脚踏债与股"的弹性。对正处于机器人、智能制造升级窗口的上市公司而言,一纸可转债预案既是融资工具,也是市值管理的试金石。条款设计决定融资成本与股本压力,发行窗口的市值维护决定机构信心,分层沟通决定两类资金的理解,存续期预案决定触发条款后的从容。它考验的,不只是融资能力,更是董办与高管团队在"融资目标、老股东利益、市场转股预期"三维之间平衡的智慧。
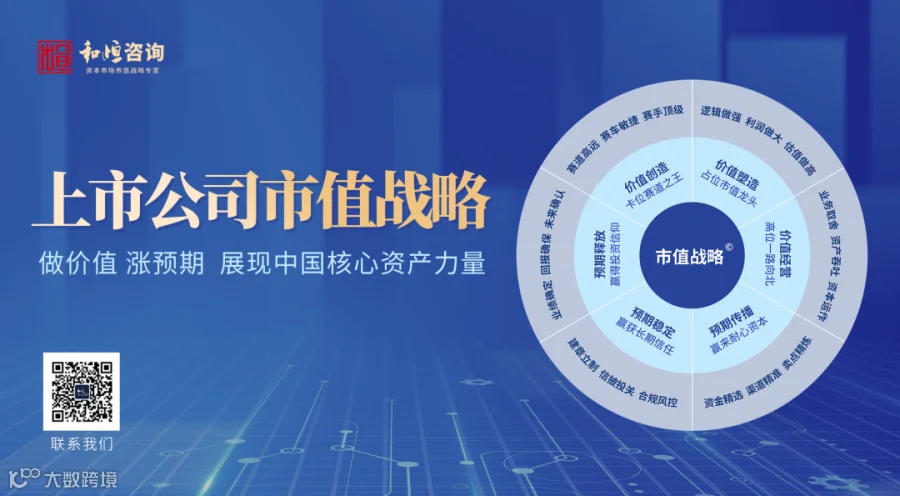
和恒咨询服务简介——市值战略
徐朝华:做价值涨预期,上市公司市值增长有体系



点击文末“阅读原文”联系我们~