算力竞争的下半场:从装机规模到有效产出
中国AI产业已从模型参数竞赛与训练算力稀缺阶段,全面迈入推理产能规模化、Token服务标准化、算力运营精细化的产业化深水区。作为区别于传统IDC与算力租赁的新型智算基础设施,词元工厂正推动算力供给的商业表达从“售卖GPU算力时长”升级为规模化生产、标准化计量、可溯源交付有效词元(Good Token)。
近日,科智咨询联合算力海洋正式发布《中国词元工厂发展白皮书(2026)》,基于双硬件路线、六层级收入模型与TO-TFS 1.0标准首次构建了一套可复现、可审计的词元工厂全生命周期测算体系。本文从发展现状、投入产出测算、产能效能标准与发展趋势四个维度,对该报告的核心发现进行系统梳理。
01
词元工厂发展现状:产业化初期,从资源扩张转向精细化运营
词元工厂概念孵化期结束,进入多线并行验证期。
2026年,中国词元工厂已完成概念普及,正在进入项目建设、能力采购、平台运营的试点验证期。顶层加码强化政策支撑体系、智算中心市场供给扩容、AI应用需求快速渗透,词元工厂环境支撑条件持续完善。
从全行业智算基础设施建设大盘看,截止2026年6月底,国内处于有效动态的智算中心项目超过1300个,行业整体仍处于产能扩张前半程,实际有效产能释放滞后于规划节奏。词元工厂作为智算中心的高阶形态,进度更为超前:据行业公开披露的8个代表性词元工厂项目中,拟建/筹备4个、开工/在建2个、投产/运营2个,多数项目仍处于硬件底座搭建、推理软件适配、商业模式验证的关键阶段。部分落地项目已公开实测数据,验证了词元工厂模式的技术可行性与经济性边界。
词元工厂三大主流模式边界清晰。
其一,基础设施重资产模式,以国资平台与地方算力集团为主,依托低价绿电、土地资源与政策配套,盈利模式为“算力租赁+Token产出分成”,现金流稳定、风险较低。其二,标准化服务集采模式,以运营商为主体,标志性事件为中国电信2026年Token生成能力服务集采——将Token生成能力拆分为可计量、可招标的标准化服务商品,标志着Token从“技术指标”正式升级为可交易的标准化生产要素。其三,平台精细化运营模式,以头部模型厂商与AI科技企业为主体,打通“算力调度-模型适配-API服务-行业客户运营”全链条,毛利率上限最高,但流量波动风险也最大。
区域分布呈“能源供给区+需求密集区”双轮驱动格局。
西部依托全国最低的绿电电价,承载大吞吐量、非实时的推理任务,GW级生产基地加速落地;东部核心城市依托低时延网络,承接实时交互、高附加值业务。规模效应方面,词元工厂天然与百MW级以上大型智算中心深度绑定,大集群通过资源池化与成本摊薄实现利用率跃升,中小规模项目的经济性持续弱化,资源与资本正加速向头部聚拢。
02
投入产出测算体系:双硬件路线下的全生命周期账本
白皮书以128台标准集群为测算样本,选取海外NVIDIA H200与华为昇腾910B两条硬件路线,统一采用5年直线折旧的全生命周期财务核算口径,构建了一套标准化、可复现、可审计的全生命周期测算模型。核心发现可归纳为以下四点:
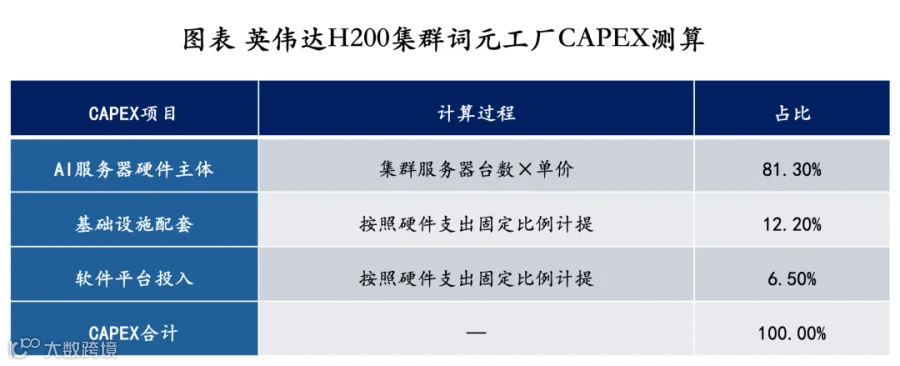
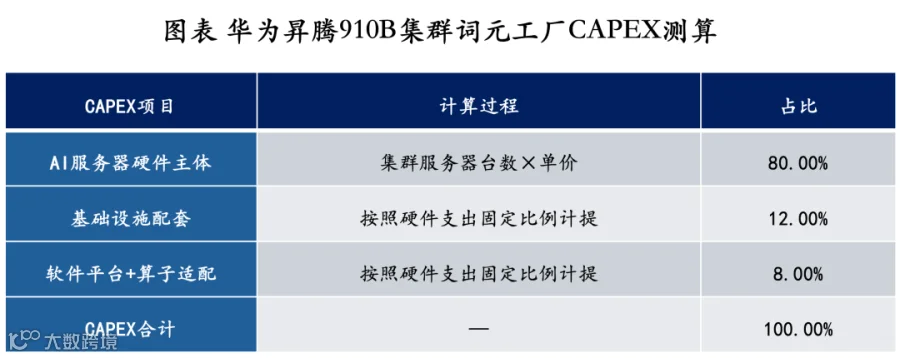
第一,国产路线的初始资本开支约为海外路线的四成,差距几乎全部来自单台服务器采购价格。结构上,两条路线高度相似——硬件主体均占固定投资capex的80%左右,基础设施配套按硬件额的固定比例计提,软件平台占8%-10%。差异出现在软件内部:国产路线的软件占比更高,多出的部分对应算子适配投入。
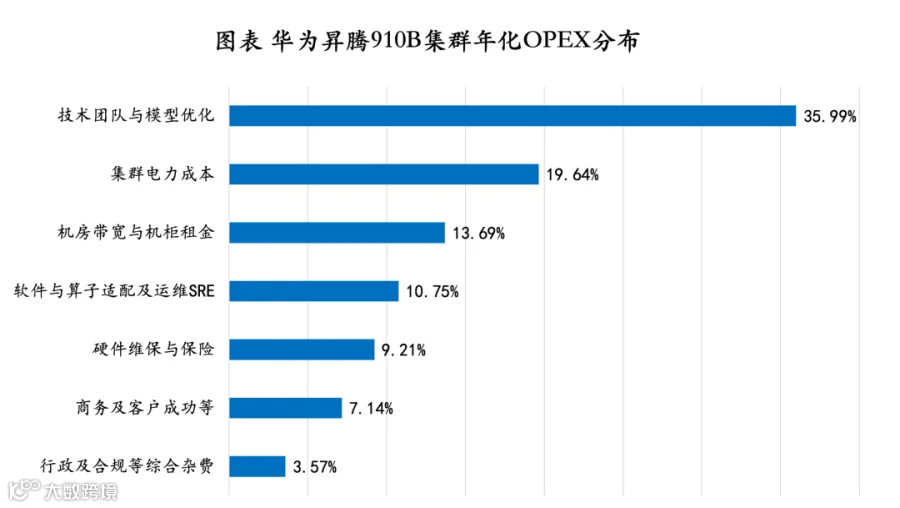
第二,运营期成本结构的核心已从硬件与电力转向技术能力。两条路线的年度运营支出中,技术团队与模型优化均为第一大现金支出,电力成本退居其后,占比不足两成。910B路线的技术团队占比更高——对应更大的适配与调优团队。

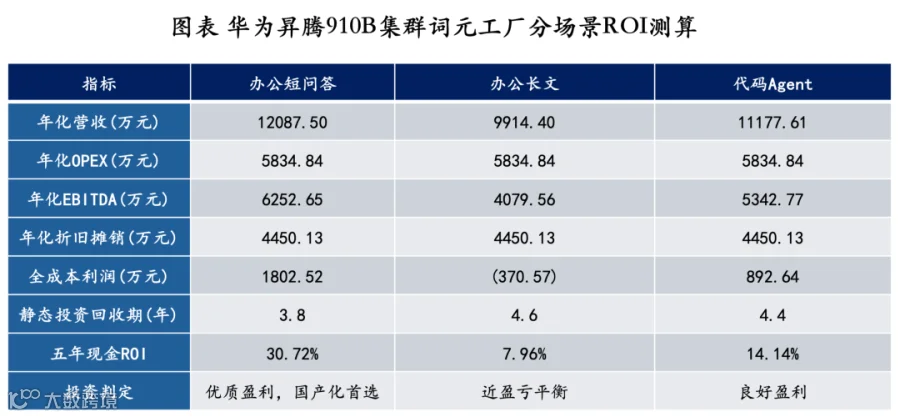
第三,负载结构决定项目盈亏。白皮书词元收入模型从集群吞吐、请求约束、缓存计费、产能折算、价格校准到最终营收,按三大标准场景(办公短问答、办公长文、代码Agent)对词元工厂进行ROI测算,结果显示:办公短问答是双路线唯一通用的优质盈利场景,该场景请求率高、缓存结构友好、商业利用率稳定,是两条硬件路线均能覆盖全成本的场景;国产路线的单位投资回报显著占优,但优势以全链路算子适配到位为前提。

第四,商业利用率是影响投资回报的第一变量。敏感性分析显示,商业利用率对项目收益的影响权重居各变量之首,其波动对收益率的冲击显著超过Token成交单价、电力成本与硬件采购价格。这表明,硬件采购环节的成本优化对项目回报的贡献有限,负载获取与运营能力才是价值创造的核心来源。

03
产能与服务效能标准:TO-TFS 1.0统一行业计量语言
Token不是天然同质商品。尽管我国日均Token消耗量一年半增长300多倍,但Token只是模型内部的离散计量单位——不同模型、不同输入输出构成、不同缓存命中率,会使相同的“Token数量”对应截然不同的算力消耗与用户价值。叠加行业长期存在的硬件选型混乱、折旧口径不一、测算逻辑模糊、产能计量无序等问题,市场上以“总处理Token”口径宣称的产能与成本数据普遍存在高估风险。
由科智咨询与算力海洋联合制定的《Token工厂产能与服务效能评价标准(TO-TFS 1.0)》,是中国首套覆盖算力全生命周期的标准化评价体系,与MLPerf、ISO等国际规范保持兼容。其总体架构可概括为“一张身份证、三本账、五大指标、四类工况、三级验证”:
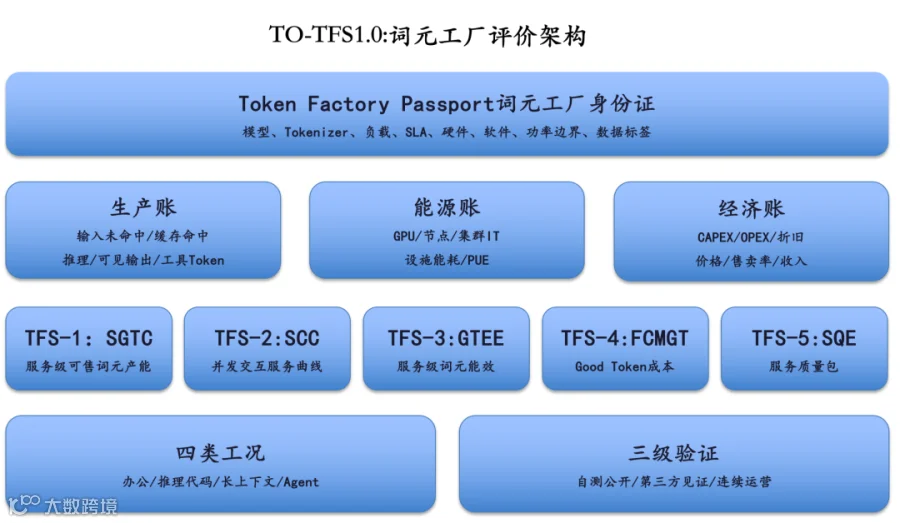
一张工厂身份证:
任何产能、能效或成本数字,都必须与模型版本、负载分布、服务等级、硬件配置、功率边界等测试条件绑定发布,不可拆分、可溯源。

三本核心账本:
生产账(各类Token分账核算)、能源账(区分不同层级能耗并披露PUE)、经济账(分开记录投入、运营成本与收入)。
五大核心指标:
涵盖服务级可售产能、并发-交互曲线、词元能效、百万Good Token成本与服务质量包络——其中最关键的原则是,只有满足时延、可用性、准确率等服务承诺的用户可见输出“Good Token”,才是唯一可计入营收的计量单元。

四类标准工况:
按办公交互、推理代码、长上下文、智能体四类真实负载统一测试方法,使不同场景的产能与成本可横向对比。

三级验证体系:
测算数据分为自测公开、第三方见证、连续运营三级,未通过实测验证的假设不得转化为投资评估或商务采购结论。
TO-TFS 1.0以“有效产出、质量优先、口径统一”为原则,强制建立从“铭牌峰值”到“商业可计费量”的产能漏斗披露规范,杜绝产能虚高与收益误导。从产业演进看,标准化的深层意义在于:当Token的计量、计费实现标准化,Token生成能力即可成为可交易、可审计、可金融化的标准化生产要素——运营商集采已将其纳入招标标的,算力期货、算力保险等金融配套由此具备落地基础。标准不仅是行业治理工具,更是算力资产进入公开定价体系的前置条件。
04
发展趋势与风险:五大主线演进,六类风险量化
综合测算结果与产业实践,词元工厂未来数年的演进路径已较为清晰:产能供给、成本结构、商业形态、竞争壁垒与技术路线五个维度将同步发生深刻变化。与此同时,六类核心风险的量化评估,为项目建设与运营决策提供了风险边界参照。
趋势一:规模向GW级演进,AIDC向词元工厂进化。智算中心的核心产能单位将彻底转变为“在多少MW约束下,以多高利用率持续生产多少高质量Token”。
趋势二:算电协同与精细化运营决定Token成本曲线。利用率、负载编排、峰谷电价响应、训练与推理协同,已不再是运营细节,而是决定成本曲线的核心经济学变量;软件优化可将有效吞吐提升1.5-2倍、单位成本降低30%以上。
趋势三:商业表达从算力交付转向Token结果交付。算力供给的商业表达正从机柜、GPU、算力小时,进一步推进到生成能力、Token产出与运营套餐,产业价值分配向“离客户更近、运营更深”的环节集中。
趋势四:软件优化成为核心杠杆。硬件资源价值红利逐步见顶,软件优化与精细运营将成为长期核心竞争力与行业准入壁垒。
趋势五:国产芯片加速渗透。依托国产化政策、成本优势与政企订单,国产芯片在关键行业场景的份额将持续提升,通用场景算子适配率有望提升至90%以上。
风险端,白皮书对六类核心风险给出量化评估,包括流量爬坡不足、定价下行、国产适配不足、电力成本波动、硬件迭代贬值、高杠杆财务风险。
中国词元工厂正处于从资源争夺转向能力验证的关键拐点。TO-TFS 1.0标准与《中国词元工厂发展白皮书(2026)》致力于为行业提供统一的计量语言与可复现的测算框架,帮助建设方与运营方在项目立项、硬件选型、负载规划与商业谈判中做出更可靠的判断,推动词元工厂从概念走向可评估、可交易、可审计的标准化基础设施。关于双硬件路线的分场景投入产出明细、TO-TFS 1.0标准的完整指标体系与六类风险的量化测算过程,可查阅白皮书完整版。

如需获取完整版白皮书内容
请扫码填写表单
我们将尽快发送至您的预留邮箱
业务联系: