

2026年以来,中国稀土出口管控持续落地升级,自8月初开始,国内部分稀土供应商出于地缘风险考量,主动暂停对美稀土货物发运,即便部分订单已取得合法出口许可证,依旧暂缓交付。此次管控核心诱因,源于国内对美国RBA供应链审计机构的制裁,企业担忧配合美方尽职调查框架将面临合规风险,同时为规避战略物资被二次转售至受限主体的隐患,主动收紧对美供货通道,这也让稀土这张关键矿产底牌的战略价值,在全球供应链博弈中彻底显现。
事实上,本轮供应链收紧并非临时举措。早在2025年4月,我国便针对钇等中重稀土实施专项出口管制,此后美国企业长期面临出口许可证审批滞后问题,部分企业审批等待周期超六个月,稀土供货不稳定成为常态。海关数据清晰印证管控成效:2026年中国对美钇出口虽有小幅恢复,但总量仅恢复至2024年的半数水平;对日管控力度更为严苛,多款中重稀土元素出口量近乎归零。本次受影响的核心材料涵盖钇、磷化铟、钨等战略物资,广泛应用于航空航天高温涂层、半导体光芯片、高端医疗设备、精密电机与特种磁体制造,直击西方高端制造业核心命脉,供应链冲击已从上游原材料端,全面传导至下游成品制造环节。
在航空航天领域,钇是生产钇稳定氧化锆热障涂层的核心原料,是喷气发动机涡轮叶片等高温核心部件的关键防护材料,无可替代性极强。受中国供货收紧影响,全球高端涂层供应链陷入紧缺危机,欧洲钇氧化物价格年内暴涨,北美多家涂层制造商遭遇合同交付断裂困境,两家北美企业被迫临时关停相关涂层生产线,部分原料供应商库存彻底耗尽,不仅暂停部分产品销售,还对中小维修客户实施供货配给,优先保障美国大型发动机厂商及国防承包商的刚需产能。GE Vernova等头部涡轮制造企业虽联合美国政府储备原料、研发替代材料,但始终无法兼顾成本与产品性能,行业预警,若供应链紧张态势持续,多条核心产品线或将面临停产风险。
半导体与高端电子产业同样遭受剧烈冲击。钇用于半导体设备绝缘防护涂层。原料紧缺直接推高企业生产成本、拉长设备交付周期,全球半导体企业产能效率持续下滑。泛林集团等国际巨头已在官方SEC文件中,将中国稀土出口管制列为核心供应链风险,紧急启动替代材料认证、加大原料库存储备。对下游电子制造企业而言,冲击虽不直接体现在稀土原材料采购端,却通过精密电机、传感执行器等核心组件的延期交付全面显现。
除美国市场外,日本、欧洲、印度等海外市场的供应链风险也全面爆发。2026年5至6月,东京证券交易所近200条涉及稀土产业的企业申报公告中,超三分之二的企业预警,中国稀土出口管控将对自身经营产生负面影响。西铁城、欧姆龙等日本知名制造企业纷纷发布风险提示,坦言长期稀土供货不稳或将冲击生产经营与财务状况。日本官方也承认,本土企业长期面临稀土出口许可证审批延迟、海关查验周期拉长等问题,车企、电子、磁体制造企业只能消耗现有库存维持交付。欧洲商会多次呼吁中国建立透明、可预期的出口审批机制,但欧洲企业依旧深陷供应链执行难题,印度采购商也反馈稀土相关许可审批持续收紧。
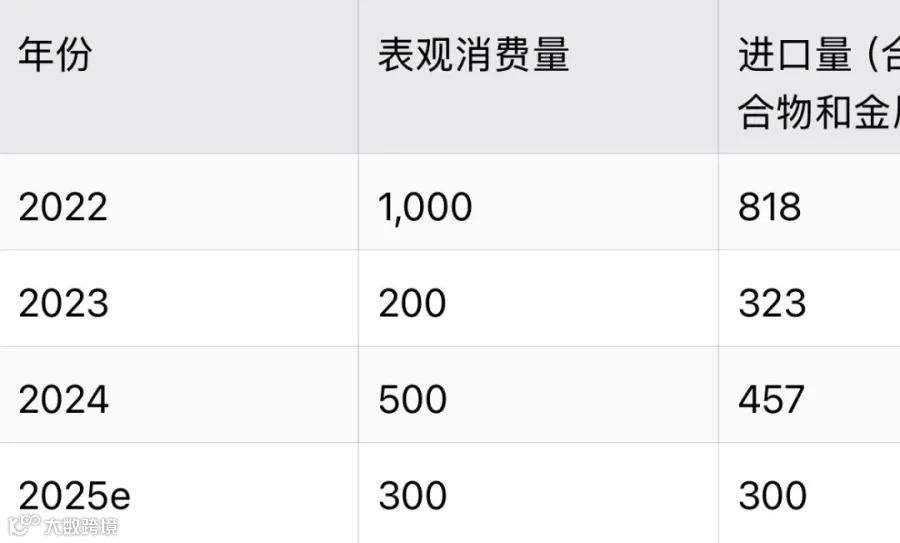
从全球产业现状来看,本轮稀土博弈彻底暴露了西方高端制造业对中国稀土产业链的深度依赖,也印证了我国关键矿产管控的精准威慑力。不同于大众认知,美国氧化钇年需求仅300至700吨,峰值年份也仅1000吨,需求体量极小却极度脆弱。究其根源,钇属于离子吸附型稀土矿的附属副产品,美国本土稀土矿含量极低,开采、分离、精炼成本高昂,叠加严苛的环保合规压力,完全不具备规模化量产的商业价值,长期依赖中国上游产能。
全球稀土产业早已形成成熟的分工体系:中国掌控稀土开采、分离、精炼全链条,具备规模化、低成本、高效率的绝对上游优势;美国及西方发达国家则垄断下游高端应用技术,在航空航天涂层、半导体设备、精密激光、高端磁体设计等领域拥有技术壁垒。过去数十年,“中国上游加工、西方下游创新”的互补格局,有效降低了全球高端制造成本,推动了全球科技产业协同发展,是互利共赢的良性产业模式。
但自2018年以来,美国推行单边保护主义,通过加征关税、扩容实体清单、实施高科技出口管制等多重手段对华科技遏制,打破了原有产业平衡。作为对等反制,我国将稀土等关键战略矿产纳入合规管控体系,原本市场化的互补供应链被政治化、博弈化,最终引发拒运、审批停滞、供货不稳等一系列问题。小众刚需、替代难度极大的钇、磷化铟等材料,成为精准对冲外部遏制的重要抓手,也让全球产业链为地缘对抗付出了高额成本。
必须明确的是,稀土博弈绝非零和博弈,对抗式竞争没有最终赢家。当前市场现状清晰证明:单纯的遏制与反遏制,只会推高全球制造成本、加剧供应链不确定性、拖累全球科技产业发展。短期来看,海外企业可通过库存缓冲、替代材料认证、多元化采购暂时缓解危机,但长期摒弃中国稀土产业链,只会造成产能浪费、技术倒退、成本失控。
当前,中美经贸与供应链合作依旧是全球经济稳定的核心支柱,双方经济依存度远大于竞争分歧。随着相关外事议程推进,稀土问题已纳入双边沟通范畴,市场普遍预判,峰会前后国内或将适度优化管控节奏,缓解市场极端焦虑,但供应链结构性的博弈不确定性将长期存在。相较于全面断供,供应链的不可预测性、风险的间接传导,才是全球高端制造业面临的核心难题。
立足长远,求同存异、优势互补、回归合作,才是符合中美两国根本利益、契合全球发展大势的最优路径。未来双方应搭建常态化对话机制,建立透明、稳定、可预期的关键矿产出口许可与合规流程;鼓励两国企业在第三方市场开展联合投资、技术协同;共同推进稀土回收技术、替代材料研发等非零和产业升级方案。
稀土底牌的价值,从来不是用于全面对抗,而是守护产业链安全、制衡单边霸权、维护全球公平贸易秩序。手握硬核产业优势,却坚持开放合作、互利共赢,在守住自身底线的同时推动全球供应链稳健发展,这既是中国关键矿产战略的核心内核,也是未来全球高科技产业共生繁荣的必然方向。