文丨卜晚乔
编辑丨张睿
过去两年,AI耳机经历了一轮爆发式增长。据Research and Markets测算,2025年全球AI耳机市场规模约为59.9亿美元,2026年预计攀升至74.2亿美元,2030年将达到173.4亿美元。
AI耳机的功能主要集中在办公效率场景,如录音、会议纪要、AI问答、语音唤醒、实时翻译等,接入大模型之后,AI耳机围绕“声音采集、转写、整理、调用”,向用户的私人AI助理进化。
AI耳机的出现,一方面是传统耳机卖不动了。洛图科技(RUNTO)报告显示,2026年上半年,中国耳机耳麦市场的全渠道销量为8797万副,同比下降15.9%;销额为204亿元,同比下降12.4%。
另一方面,在AI能力的加持下,眼镜、戒指、吊坠等智能可穿戴设备成为创新热点及消费热点。与其他品类相比,耳机原有产品形态成熟,用户基数更大。洛图科技(RUNTO)数据显示,2025年AI耳机全渠道销量358万副,市场规模35.3亿元,同比增长82.4%,2026年预计AI耳机市场规模为52.1亿元,增速47.6%。
2026年下半年,韶音、网易有道、Plaud等传统音频龙头、互联网科技厂商、AI硬件新锐密集推出全新AI耳机产品。这个市场愈发热闹了。
但是,AI耳机当下的尴尬之处在于,在同样的场景中,手机里的录音类软件,以及豆包、元宝等AI类工具,再加上录音卡片、录音笔等等硬件,都在做类似的事情。最终用户体验的差距,很大程度上取决于模型的能力。AI耳机并没有一个“非它不可”的理由。
那么问题来了,有没有什么场景和需求,是耳机这种形态独有而其他产品做不到的?那才是属于AI耳机的核心战场。
01
AI耳机,正在攻占哪些场景?
据亿邦AI不完全统计,国内入局AI耳机的品牌大约在25-30个,按企业类型大致可以分为三类。
1 手机厂商
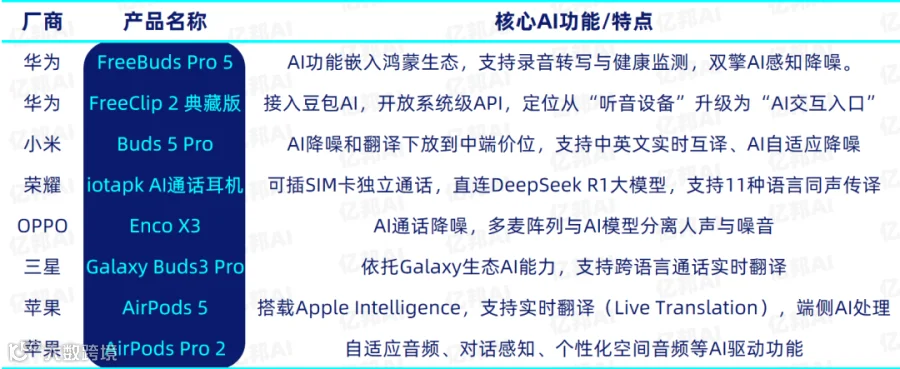
2 互联网大厂

3 垂直场景科技公司
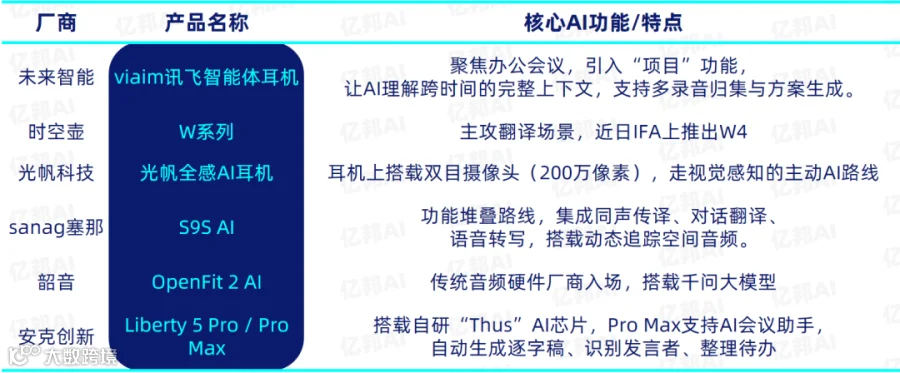
三类玩家的竞争,集中在几个场景上。
▎场景一:会议办公
会议办公是AI耳机最核心的落地场景——职场人会议多,耳机可无感持续录音并自动转写摘要,比录音笔和手机更方便。但痛点也明显:嘈杂环境转写准确率下降,多人说话人分离不完美,且大多依赖云端和手机APP,断网即失效。
不同品牌的切入点略有差异:网易有道OpenPods打通录音、转写到待办生成的完整闭环;安克Soundcore Liberty 5 Pro Max把充电盒做成带屏独立会议助手,但转录需订阅;未来智能viaim侧重“项目”式上下文管理,让多条录音围绕同一主题持续积累;Cleer H1则直接与钉钉打通,会议内容自动进入办公流。
▎场景二:跨语言翻译
翻译是同质化最严重的场景,几乎所有品牌都把“支持N种语言”作为标配。但实际体验中,翻译大多依赖手机APP联网,延迟和割裂感强,手机翻译软件同样能做,耳机没有不可替代价值。
翻译功能虽同质化,但各有侧重:网易有道OpenPods主打音色克隆+粤语上海话等方言支持;时空壶Timekettle主打离线翻译,在翻译耳机细分赛道领先;安克Liberty 5 Pro Max以100种语言覆盖最广取胜;千问与Bose合作的Qwen Clip则背靠千问大模型做同声传译。
▎场景三:专业沟通
专业沟通走“窄而深”路线,聚焦律师、销售、金融从业者等高频通话人群,核心诉求是“不漏掉关键信息”。垂直人群付费意愿高,但规模有限,且对准确率和隐私要求极高。
专业沟通赛道的玩家都在圈定垂直人群:韶音OpenFit 2 AI锁定律师、咨询顾问、金融从业者等“强沟通需求者”;未来智能viaim从记者律师切入,目前销售和制造业用户增长最快;荣耀iotapk AI通话耳机则主打可插SIM卡独立通话,直连DeepSeek大模型,让高频通话人群摆脱手机依赖。
02
在别人的战场,找不到自己的胜利
耳机作为一个硬件产品,本身只具备“听”的功能,如今大多数AI耳机角逐的却是录音笔、录音卡的市场,与它们相比,耳机形态有什么优势?
一位耳机厂商对此的解释是,“用户本身就有佩戴耳机的习惯,对耳机存在真实且高频的需求,不需要我们去教育市场、培养新的使用习惯。”“耳机不像AI眼镜那样,需要用户改变外观形象、适应一个全新的硬件品类,用户的尝试成本和决策负担都小得多。”
相当于是,当“耳机”变成“AI耳机”,它踏上了一片全新的、不属于它的战场。而“大模型API+传统耳机”拼装出来的智能也并不尽如人意。
一位试用过市面上三款耳机的用户向亿邦AI表示:“很多功能都很拉胯,智能体不够智能,只能做录音耳机使用。”
小红书也有用户表示:“原本最期待的同声传译,实质上是在耳机APP上也就是手机端去实现,我说一句、机器翻译一句并播放,这个功能我随便手机下一个翻译软件就能实现。”
耳机厂商擅长的是声学结构、芯片选型、佩戴舒适度,但AI功能的核心是模型调优、场景理解、交互设计、数据闭环。AI耳机的会议纪要等功能,都要依托手机中的软件实现,而硬件厂商既不擅长交互设计,也不擅长模型调优。
“硬件+Agent”合作的形式可以部分解决这一问题。
2026年3月,智能声学品牌Cleer与钉钉推出首款联名AI音频硬件——Cleer H1 AI耳机,定位“耳边的AI全能秘书”:让耳机采集的内容“直接进入工作流”,不再需要人工手动去APP中导出。
2026年9月2日,腾讯WorkBuddy开放平台正式上线,围绕“听、看、记、聊、协”五类触点,WorkBuddy已接入智能眼镜、录音卡片、麦克风、耳机、桌面陪伴设备、键鼠、PC与平板、智能穿戴设备、手机等十余个品类,超过30个品牌。
科大讯飞消费者穿戴业务部总经理林会杰从端云协同的视角阐述了这种分工的价值:“对于随身穿戴的设备来讲,它可以将我眼前所看到的内容,我耳朵所听到的内容进行token化,token化之后的这些数据再通过类似WorkBuddy这样的载体就可以很好地处理很多长程的复杂任务。”
Cleer和WorkBuddy指向的是同一个趋势:硬件负责“听、译、记”,Agent负责“拆解、梳理、汇总、执行”。硬件厂商不需要自己养大模型、做Agent系统,而是专注做好自己最擅长的事:声学结构、芯片选型、佩戴体验、场景采集。软件平台则专注做好“理解与执行”。双方通过MCP、SDK等标准化接口打通。
这种分工,正在把AI耳机从“一个孤立的智能硬件”变成“一条工作流上的入口”。
03
主动式AI,或成为破局之道
实际上,耳机有手机及其他硬件没有的一个优势:全天候佩戴、免手操作、主动感知。这也就意味着,耳机可以不用被动等待用户唤醒,而是先感知场景、再判断意图、后主动提供服务——也就是“主动式AI”。
主动式AI的本质,是把耳机从“录音工具”升级为“工作流入口”——它不再只是采集声音,而是理解上下文并执行动作。
苹果正在测试搭载红外摄像头的AirPods Ultra(或基于AirPods Pro 3打造),摄像头不作为拍摄用,而是作为Siri的“双眼”反馈环境数据,其内部称之为“环境智能”(Ambient Intelligence),该产品最快2026年秋季发布。
国内品牌光帆科技的Lightwear AI耳机在左右耳各搭载一颗200万像素摄像头,配合充电盒内置的GPS和独立eSIM,让 AI 能“看懂”周围环境并脱离手机运行。典型场景是:收到一条“明天下午三点开会”的消息,耳机自动解析时间地点、主动询问是否创建日程、临近时结合路况提醒是否叫车,全程无需打开任何App。
但这条路也面临诸多难点:视觉感知意味着隐私争议,主动决策要求AI具备长期记忆和场景理解能力,独立运行则对端侧算力和续航提出极高要求。
中国电子音响行业协会常务副会长兼秘书长陈立新判断,AI耳机正从“传统耳机的AI升级版”向“独立智能新物种”演进,这一过程需要3至5年。而要实现这一跃迁,硬件算力、端侧智能和AI Agent能力是必须跨过的门槛。
无论是耳机还是其他智能硬件,要想成为私人AI助理,需要解决两个层面的问题:
第一个层面是“能力积累”:需要更强的垂直模型,通用模型提供技术起点,真实场景的语料调优才决定它在专业领域能走多远;以及足够大的用户量,用户持续使用,数据飞轮才能转起来,让模型越用越懂场景。
第二个层面是“功能实现”:端侧算力、长期记忆、主动感知等具体能力的成熟度,决定了这些积累最终能变成什么样的用户体验。
属于AI耳机的核心战场,就在不远的将来。