5年写作计划第1263天,星期四,费城,晴天。
写在前面:
每天在财商学习的路上,我都没有办法不去感慨: 走到人生中段,才真正开始上“金钱这门课”,有动力,真的也有遗憾。不是没机会,而是没人教,也不曾意识。
现在回头看,最大的遗憾,不是没早开始理财,而是年轻时从未意识到“可以学习”这件事。
但我相信,觉醒从来不嫌晚。这也促使我今天定位于自己YouTube频道内容,就是一个普通人的财商觉醒笔记。
如果你刚好也在探索财务自由的路上,我们一起。
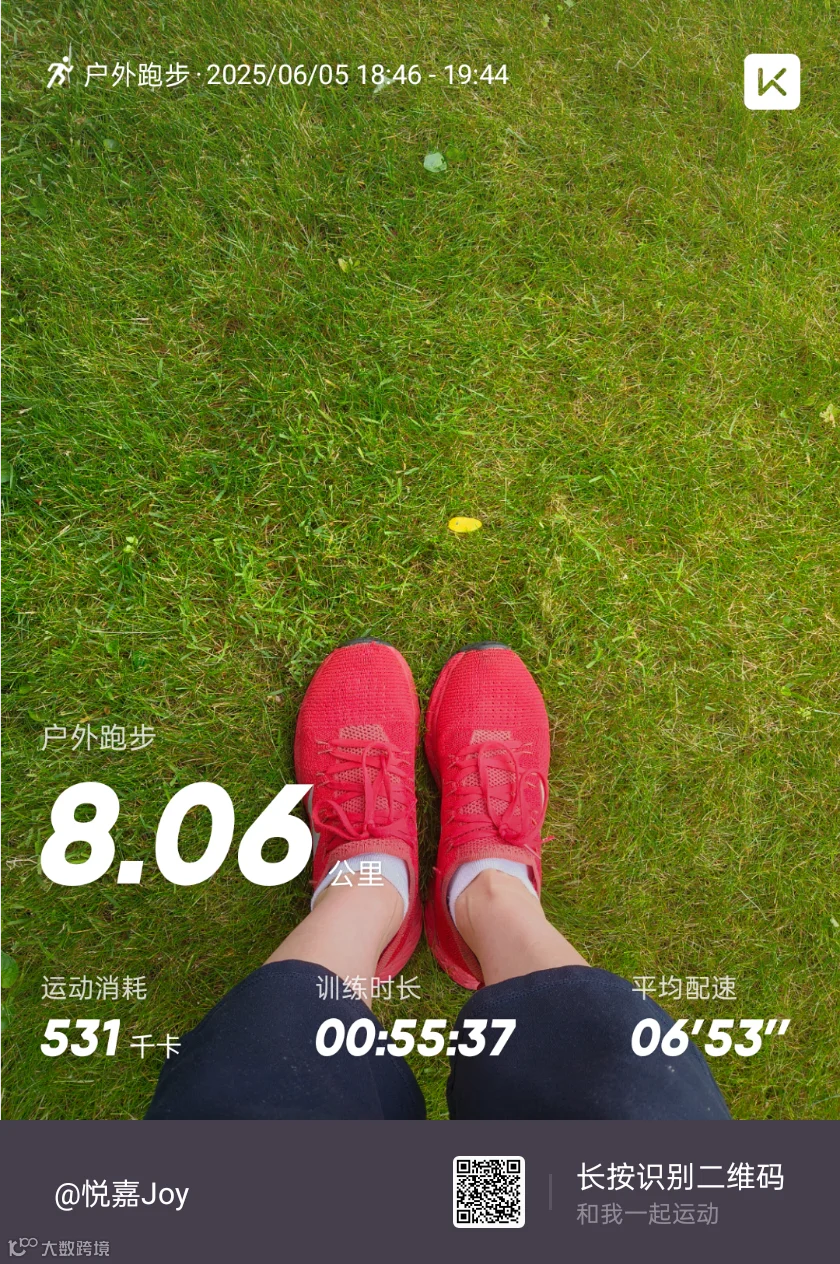
今日份跑步:
这两天我总结了英文中7条经典的理财法则,不需要读财报、炒股、懂经济,只要你愿意开始改变一点点,就能对自己的未来多一份掌控。
1、50/30/20Rules
50/30/20 法则:给每一块钱一个任务
这是一条超级经典的理财分配法:
50% 花在必须品上(房租、水电、基本伙食等)
30% 留给想要的生活(吃喝玩乐、衣服旅行等)
20% 用来实现目标(存款、还贷、投资、退休金)
小贴士:很多人“必须品”的比例远超50%,其实我们是把“伪必须”也算进来了。可以试着优化,让钱多去生钱。
2、4% 法则:退休规划从现在开始
你有没有想过:要存多少钱,才能安心退休?
答案是:你需要的一年生活费 × 25。
这是基于“4%安全提取率”的理财假设。比如:
你想每年退休后有4万美元生活费,那你需要的退休资产大约是:$40,000 × 25 = $1,000,000
小贴士:记得你的投资组合要能跑赢通胀,且预留6-12个月的现金储备,防止市场低迷时被迫卖出资产。
3、3-6Months Fund Rules
3~6个月应急金法则:你的安全垫
无论你有没有投资、有没有负债,都要准备一笔“应急金”——能支撑你生活3~6个月的现金。
万一失业、生病、经济波动,这笔钱就是你的底气。
小贴士:应急金不要投到股市,放在活期账户或高利息储蓄账户中,安全和流动性第一。
4、 2 time Investing Rule
2倍投资法则:治冲动消费的良药
下次当你忍不住想买个新包包、新iPhone的时候,做个小游戏:
买它可以,但同时要拿出同样数额的钱投进投资账户。
比如包包$500,那你也得投资$500。
有趣的是,这个方法能显著提升我们对“价值”的判断。你会惊讶于,很多想买的东西,其实撑不过和“5年投资回报”的一比。
5、3 times Rules
1/3住房支出法则:不要让房子套牢你
理性建议是:你的房租或房贷,不要超过收入的三分之一。
超过这个比例,很容易让生活质量被房子“反向榨干”。
在美国生活的华人朋友,特别要注意在买房时评估自己的真实现金流能力,不要被“能贷多少”误导。
6、twenty four ten rule
24/4/10买车法则:别让贬值品成为负债
这条主要针对买车贷款时使用,买车时的黄金三条线:
至少付 20% 首付
车贷不超过 4年
每月还车贷不要超过 月收入10%
因为车是迅速贬值的资产,一出门就掉价20%。既不升值,也不产生现金流,贷款买贬值品,是理财最大误区之一。
7、Rule of 72
72法则:你的钱翻倍,需要多久?
这是一个超级实用的计算公式:
72 ÷ 年化收益率 = 资产翻倍所需的年数
比如你年化收益是6%,那你的资产大概 12年会翻倍。
这也让我们明白,哪怕只是6%、7%的回报,坚持复利,也能创造惊人的奇迹。
写在最后:
你不需要变成理财专家,才能过上有保障的生活。你只需要掌握正确的规则,并开始践行,哪怕一点点,也比原地不动强太多。
越早意识到金钱的规律,越早拥有不被生活推着走的自由感,一起做一个有底气、有计划的自己。

我是在美国生活的自由创业者,也是长期践行自我成长与女性自立的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起践行终生成长,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"
丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!