


5年写作计划第1214天,星期四,费城,晴天。
作为一名在美国的自由职业者,这两年我才真正开始深入接触并了解“美国华人”这个群体。
其实,华人并不是一个单一的群体,而是由许多不同背景、经历构成的多元社区:
有的是早年来美读书、毕业后留下来工作、定居生活的郊区华人。
有的是靠勤劳双手打拼下家业的唐人街移民,为了孩子读书、买房、照顾父母默默奋斗至今;
还有的是近几年通过投资、工作签证、家庭团聚等方式移民的新一代家庭。
与他们的接触越多,我越清楚地意识到:
哪怕身处全球最成熟的金融体系之中,每个家庭对保险的认知差异仍然非常大。
很多家庭除了雇主提供的基本医疗保险之外,几乎没有为自己或家人额外配置任何保障。
不是不重视,而是信息不对称、不清楚自己可以选择什么、也不知道从哪里开始。
而这正是我想写这篇文章的原因。
我们以为只要努力赚钱就够了,却常常忽视一个更重要的问题:
如果人不在了,这一切还能顺利运转吗?
1. 人寿保险,不只是“身后事”
很多人一提到保险,想到的是“死后赔钱”的事,觉得不吉利。但在美国,人寿保险早已不是单一的身故赔付工具,它承担着更大的使命,比如:
保障家庭生活不断档;
替你履行未竟的责任;
成为孩子教育金、配偶养老金;
甚至是高净值家庭传承财富、合法避税的重要方式。而对在美华人家庭来说,这更是一份跨越语言与制度的安全感。
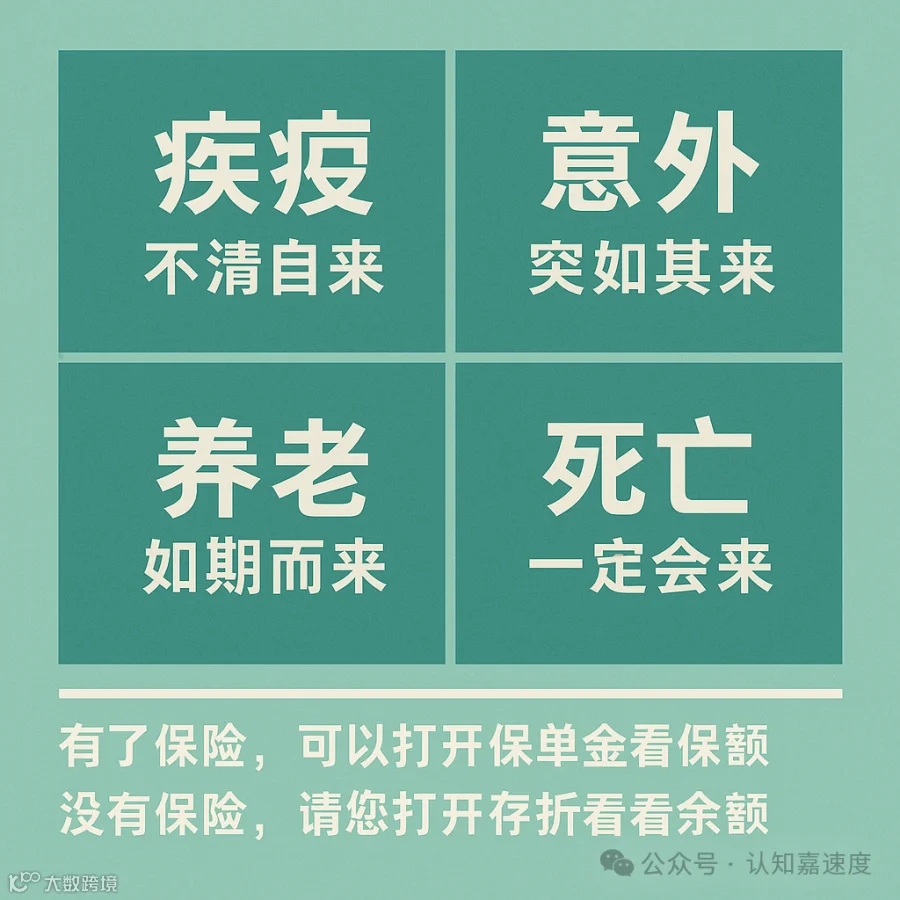
不用避讳,这四件事总有一项,我们会遇到:
2. 人寿保险是“活着也能用的钱”?
很多华人知道Wole life,就是人走后的赔付,也买了一些保险,但是也不了解保单的保障范围。
比如我自己曾买了“指数型万能保险(IUL)”,这个产品非常全面,它不仅有终身保障,还能与市场指数挂钩,增长免税、不亏本金;可随时免税提取、贷款使用,无年龄限制,不受银行审查;更可附加长期护理、重病提前支取等功能。
总的来说,这类型的产品比较适合美国中产家庭,就是活着,它是现金池;不在,它是守护者。
3. 在美国养老,仅靠政府远远不够
很多在美华人以为“交够社安税,就有退休金”,但现实是:很多自雇华人、主妇、移民晚的人缴税年限不足,每月社安金不足以维持体面养老生活;并且医疗费用高昂,养老院费用动辄每年5-10万美金。
而人寿保险现金值可以灵活提取,不影响Medicaid资格,是养老金的重要补充。
4. 想为孩子留下点什么?保险是门槛最低的方式。
很多美国华人喜欢买房子,这也是我们的传统基因,但是却忽视了不动产传承有税、不易变现,投资账户有波动、也可能缩水。
而人寿保险的赔付金是免税的、迅速到账的,可以直接作为孩子的教育资金、房子首付,或者生活保障。
5. 做对一件事,胜过做对很多小事
我们可能在努力省钱、理财、投资……但如果缺了“保障”的底层系统,所有计划都可能因风险中断。
而人寿保险,就是这个家庭系统中的“防火墙”。
在美国,真正聪明的家庭,从不把保险当成花钱,而是当成资产的“搬运工”和风险的“减震器”。保险不是为死亡准备的,而是为生活做的准备。
不论你此刻在哪个人生阶段,现在都是一个可以开始了解的好时机。
如果你是生活在美国的华人,欢迎和我联系。

丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!
