


5年写作计划第1229天,星期五,费城,晴天。
这两天在YouTube上频繁刷到一些践行FIRE生活方式的博主(美国最流行的理财运动),作为一个还没实现FIRE的人,自然非常好奇:她们是怎么做到的?
什么是FIRE?

FIRE,全称是 Financial Independence, Retire Early,意为“财务独立,提前退休”。它不仅是一种理财理念,更是一种生活方式,目标是在相对较短的时间内积累足够的财富,从而摆脱“为生活而工作”的状态,获得更多选择权与自由度。
这一理念最早可追溯到1980年代,《Your Money or Your Life》一书的出版首次系统地提出了“钱是工具,不是目的”的核心思想,鼓励人们记录每一笔支出,并思考:“这笔花销,值不值得我用生命时间来换取?”
从最初的小众博客到后来被《纽约时报》《华尔街日报》等主流媒体广泛报道,FIRE理念在2018年后逐渐走红。特别是在疫情期间,许多人开始重新思考自己的生活方式和职业状态,FIRE因此获得更多关注和实践。
随着越来越多的人加入FIRE大军,也诞生了多个分支流派:
Lean FIRE(极简主义FIRE)
Fat FIRE(高标准FIRE)
Coast FIRE(提前存够本金、后期靠投资增长)
Barista FIRE(半退休生活)
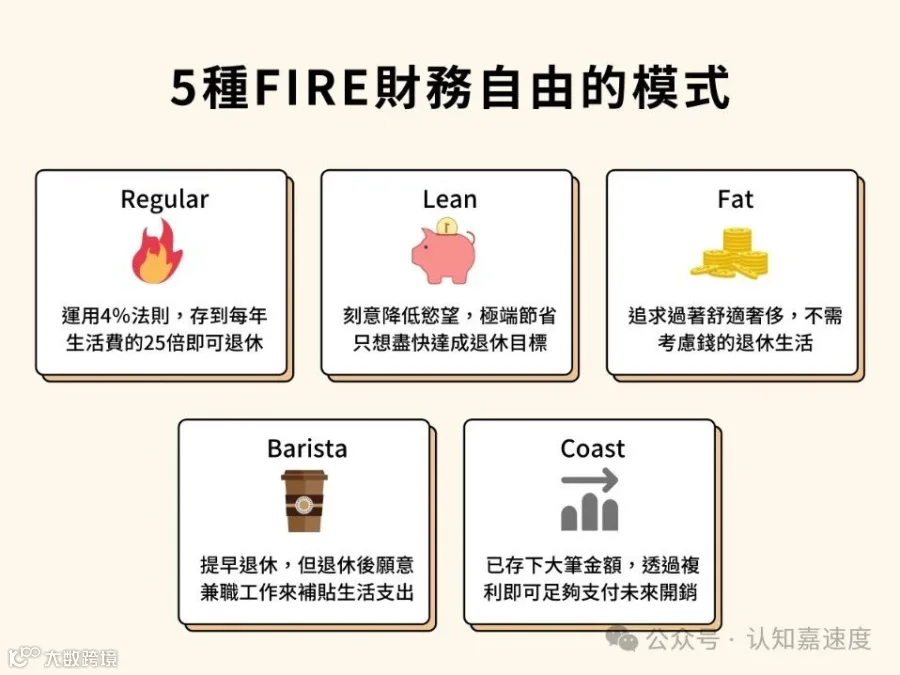
简单来说,FIRE不是“早点退休”那么简单,更是一种主动掌控人生的态度,用自己的方式规划时间、金钱和自由。
人到中年,还能FIRE吗?
这个问题我也常常问自己。已经奔四的我,想要在50岁实现FIRE,还来得及吗?我认为,只要策略清晰、执行得力,依然有可能。以下几点是我总结的关键路径:
一、首先明确你想要的“FIRE数字”
FIRE圈流行一个“25倍法则”:
年度支出 × 25 = 所需资产总额
这个是基于4%安全提取率的假设。
比如如果每年需要生活支出$40,000,你就需要$1,000,000才能实现FIRE。
这个数字因人而异,取决于你想要过怎样的生活方式。
二、多元化收入结构
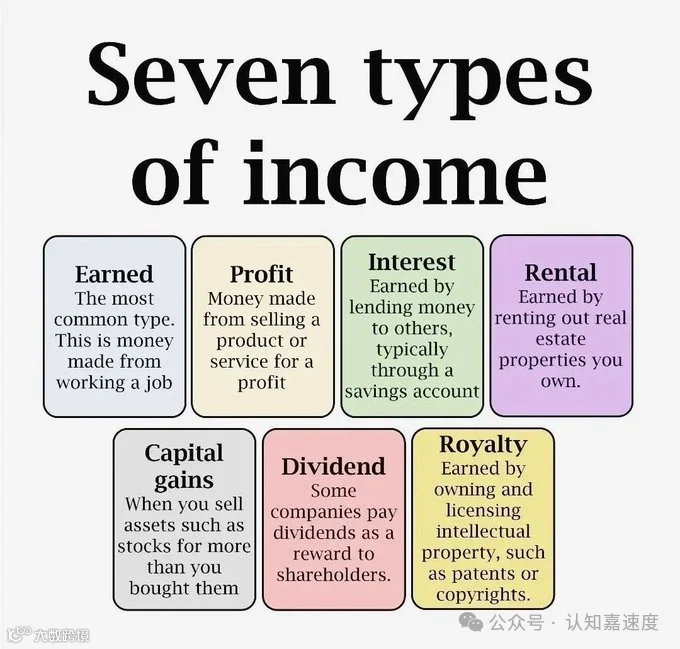
仅靠单一收入来源,很难实现FIRE。你需要同时拥有主动收入(Active Income)和被动收入(Passive Income)。
主动收入很简单,要么你拥有高薪职业,或者没有天花板的自由创业,比如我做的地产和保险经纪人,或者增加副业,比如自媒体(公众号、视频号、博客、YouTube等可以变现的方式 ,开展线上课程或咨询服务。
被动收入主要包括几种方式:
1. 创建被动收入管道
比如在美国选择直销平台,创建团队,可以获得被动收入。所以我选择了保险创业平台的原因也是基于此。
2. 投资收益
股票/指数基金:分红+资本增值(标普500、ETF等)
3. 房地产租金
投资出租房产,选择长租或Airbnb短租,收取房租,这需要前期资金和一定管理能力。
3. 数字资产/知识产权
写书、开发软件、拍课程或音乐、摄影作品,这些内容一旦制作完成,如果能售卖,就可长期获取版权收入。
被动收入一旦建立起来,后期能持续产生现金流,才是实现FIRE的核心。
三、高储蓄率
要FIRE,首先得攒下“第一桶金”。
减少不必要的消费,警惕品牌溢价和冲动购物,保持简约生活方式,让储蓄成为一种习惯。
四、聪明投资(长期复利)
长期来看,稳定增长才是硬道理。
可以考虑:
指数基金(S&P 500、VTI等)
房地产/REITs
指数型人寿保险
长期成长股
还有最重要的是给自己的大脑投资,这个世界任何资产都有贬值的风险,只有人才有可能不断升值,提高能力是最没有风险的投资,即使不能立竿见影,也会在以后某一时间得到收获。所以,投资自己,把自己活成未来最优质的资产。
五、去高收入国家赚钱,去低收入国家退休。
这是我从一位YouTube博主那里获得的灵感。她在伦敦工作十年后搬到马来西亚,发现物价差异巨大,而生活质量并未打折。这个思路也为我未来的退休生活提供了新思路:不必固守一个地方,可以全球旅居,边走边活。
如何开始实践?
如果你也想迈出FIRE的第一步,以下这些问题和方法或许值得参考:
1. 评估自身优势:你擅长什么?别人愿意为你的什么买单?
2. 设立时间管理计划:不要试图一次做太多,从一个副业或一个投资开始,逐步扩展。
3. 用主业收入滚动建立资产池:前期靠主业攒本金,后期靠资产生钱。
4. 保持学习 + 网络建设:关注趋势(AI、副业平台、内容创作机会等),加入相关社群。
FIRE不是一夜暴富的游戏,而是一场自我掌控的马拉松。也许它并不能解决人生的所有问题,但它能让你拥有更多选择的可能。
你准备好了吗?如果你对成长和财商感兴趣,欢迎报名成长圈和我联结。

丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!
