5年写作计划第1409天,星期五,费城,雨天转阴。
有一组数据,美国富豪的平均税率只有3.4%,远远低于普通人,巴菲特曾在一次采访中坦言:
“我缴的税率,比我的秘书还低。”
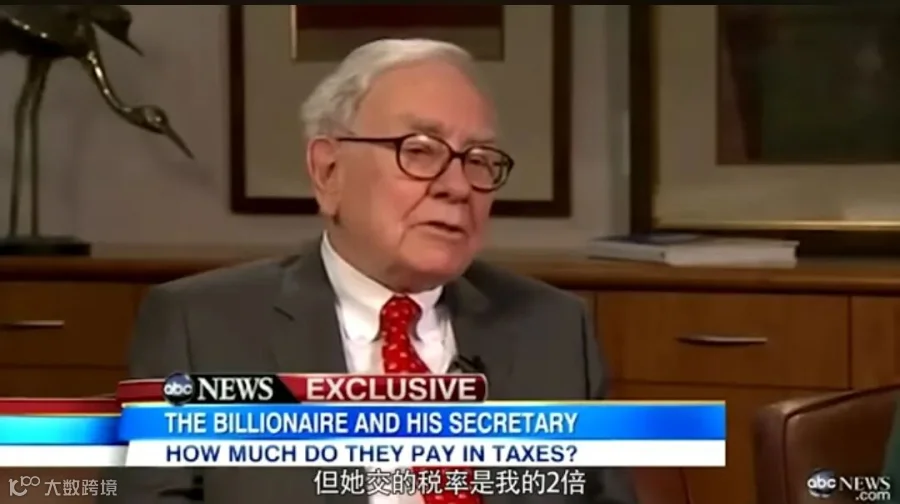
为什么世界级富豪的税负,反而比普通上班族还少?并不是因为他们逃税,而是因为他们懂得利用税法规则,规划财富结构。
作为一名在美国的地产与保险经纪人,我在财商学习的践行和交流中发现:
越是高净值人群,越不会只想着“赚更多”,他们更关心——怎样让财富安全、高效、长期地留在自己体系里。
今天,就来一起看看美国富人最常用的三种合法避税思维,这些方法背后,藏着他们真正的财富逻辑:
不靠运气致富,而靠结构守富。
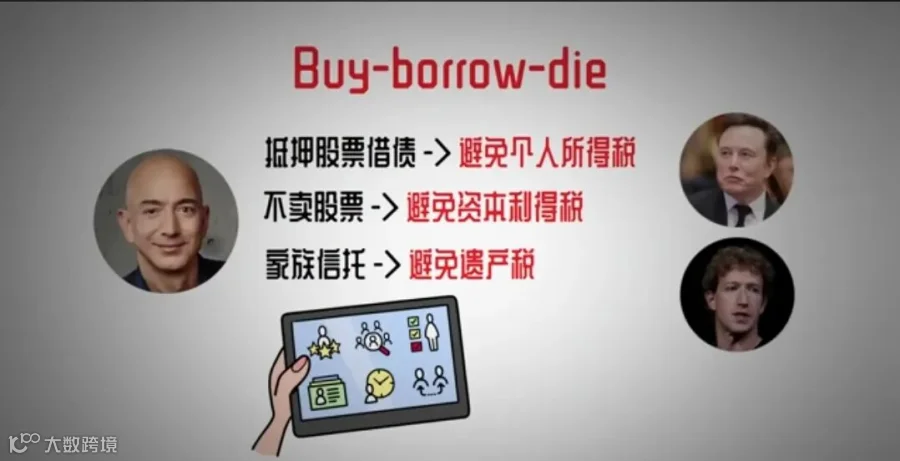
一、抵押股票借债:借来的钱,不算收入
在美国,借款不属于收入,这意味着——不用交个人所得税。
比如,一位富人持有价值1亿美元的苹果股票,如果卖出,就得缴纳高额的资本利得税。
但他们不会卖,而是选择把股票抵押给银行,借出几千万现金,用于消费或投资。
把这个方法用到极致的是贝佐斯,美国人民为了表达不满,曾在白宫外挂的标语。

因为这笔钱是“贷款”,所以没有税务负担;同时股票还在他们名下,依然可以升值。
这就是他们的财富智慧:
Borrow against, not sell.
(抵押借贷,而不是卖出。)
对于普通人来说,这提醒我们:
要学会把资产变成“现金流”,而不是一次性卖掉未来。
二、不卖股票:延迟纳税,享受复利滚动
美国的资本利得税(Capital Gain Tax)只有在“卖出”时才触发。
因此,富人宁可持有十年、二十年,也不会轻易卖。
他们知道,只要不卖,税就不来。
而资产,可以继续滚动复利,越滚越大。
更神奇的是,美国税法规定:
当一个人去世后,他所持有的资产(如股票、房地产等)——继承人获得时,这些资产的成本基础(Cost Basis)会调整为死亡当日的公平市值(Fair Market Value)。
这项机制叫做 Step-up in Basis(成本基础上调)。一个小小的时间差,造就了财富的巨大差距。
三、家族信托:让财富有序传承
最后一步,是富人最重视的系统——家族信托(Family Trust),这也是他们对保险的认识。
美国遗产税高达40%,没有提前规划的家庭,往往在传承时就损失了一半财富。
而美国人寿保险,也是家族信托常用的搭档工具。比如通过购买终身寿险(Whole Life 或 Universal Life),可以:
1、为遗产税提供流动性——当被继承人去世时,保险金可以直接用于缴纳遗产税或分配给继承人,无需卖掉股票或房产。
2、 保障家族现金流——确保即使资产被锁在信托或长期投资中,家庭仍有现金可用。
3、实现跨代财富传承——保险收益通常是免联邦所得税的,可直接进入信托,帮助财富按计划传给下一代。
可以说,家族信托 + 人寿保险 = 财富保护+传承+税务优化,是美国高净值家庭最稳妥
美国富人的财富故事,其实不是“金钱的游戏”,而是一种系统化的思维方式:
如何用规则保护自己、用结构守住自由。
我们也许不需要上亿的资产,但可以从今天开始建立自己的“财富结构”:
学习理财、买对保险、配置资产、规划未来。
对我们女性来说,财务独立,不只是经济问题,而是人生底气。
愿我们都能慢慢走上属于自己的“富人思维之路”——不焦虑、不盲目,用智慧掌握自己的人生与财富。
我是在美国生活的自由创业者,也是长期践行自我成长和财商觉醒的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起财商与人生双修,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"
丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!