5年写作计划第1284天,星期四,费城,晴转雨。
在很多人眼里,理财是有钱人的事,是投资高手的游戏,至少20多岁的时候,我都是这么认为的。但现实给我们上的一课是:
理财最大的意义不是“赚钱”,而是“稳住生活的底盘”。尤其是到了中年阶段,有家庭、有责任、有一定收入,反而是理财风险最容易出现的时刻。

01|高收入≠不需要理财,反而风险更大
你可能听过这样的话:“我们家收入很稳定,不需要太多理财。”
但实际上:收入越高,越需要理财规划。
为什么?
因为收入高的人,生活节奏快、支出习惯随性,容易形成“伪富有”状态:
看似车子房子样样有,其实资产结构松散、储备不足,一旦收入中断,生活质量瞬间断崖式下滑。
真正的富有不是看收入,而是看结构——有没有健康的现金流?有没有风险防火墙?有没有资产配置的安全垫?
02|家庭里只有一个人知道财务状况,是很大的隐患
无论是中国还是美国,依然有一部分家庭是这样的状况:家里的钱都由一个人掌控——房贷、账单、保险、银行账户、投资账户……全靠他/她一个人。
但如果这个人突然出了状况,比如重病、意外甚至离世,另一半常常连最基本的“钱在哪儿”都说不清。
这不是危言耸听,而是生活里真实发生过的事。一个健康的家庭财务管理,应该是“透明+共享”。
至少做到以下三点:
1、重要账户和保单有清单
2、配偶知道核心资产在哪里
3、财务信息定期更新和梳理
03|一个家庭,需要整理过这三张“财务体检表”吗?
理财不是玄学,而是“看得见”的数字游戏。每个家庭都需要这三张表:
1. 生活收支表:月收入多少?支出结构怎样?花钱是否过度?
2. 现金流量表:是否有足够的流动资金应对突发事件?
3. 资产负债表:我们真正的净资产有多少?是不是负债在撑着表面体面?
这三张表不是给会计看的,是给你自己和你的家庭看的“财务体检报告”。只有清晰现状,才能做出理性的财务决策。
04|理财不是一次规划终身,而是阶段性的系统思考
每个人从刚工作到成家立业,再到孩子上学、父母养老,乃至退休传承,每一个阶段的理财重点都不一样:
30岁前:以打基础为主,建立紧急资金+基本保障
30-45岁:收入上升期,重在资产增值与风险防火墙
45-60岁:财富稳定期,开始关注长期现金流+资产配置
60岁以后:重在稳健收益与传承规划
理财从来不是一次性解决的事,而是一场“伴随人生节奏”的长期系统工程。

写在后面:
理财不仅是为了变得更有钱,而是为了——在风浪来临时,有底气说一句“我准备好了”。
别再说“我不懂理财”、“以后再说”,成年人的世界,太多意外不是给机会慢慢准备的,当你财商开始觉醒,就要即刻开始复盘,哪怕从一个小行动开始。
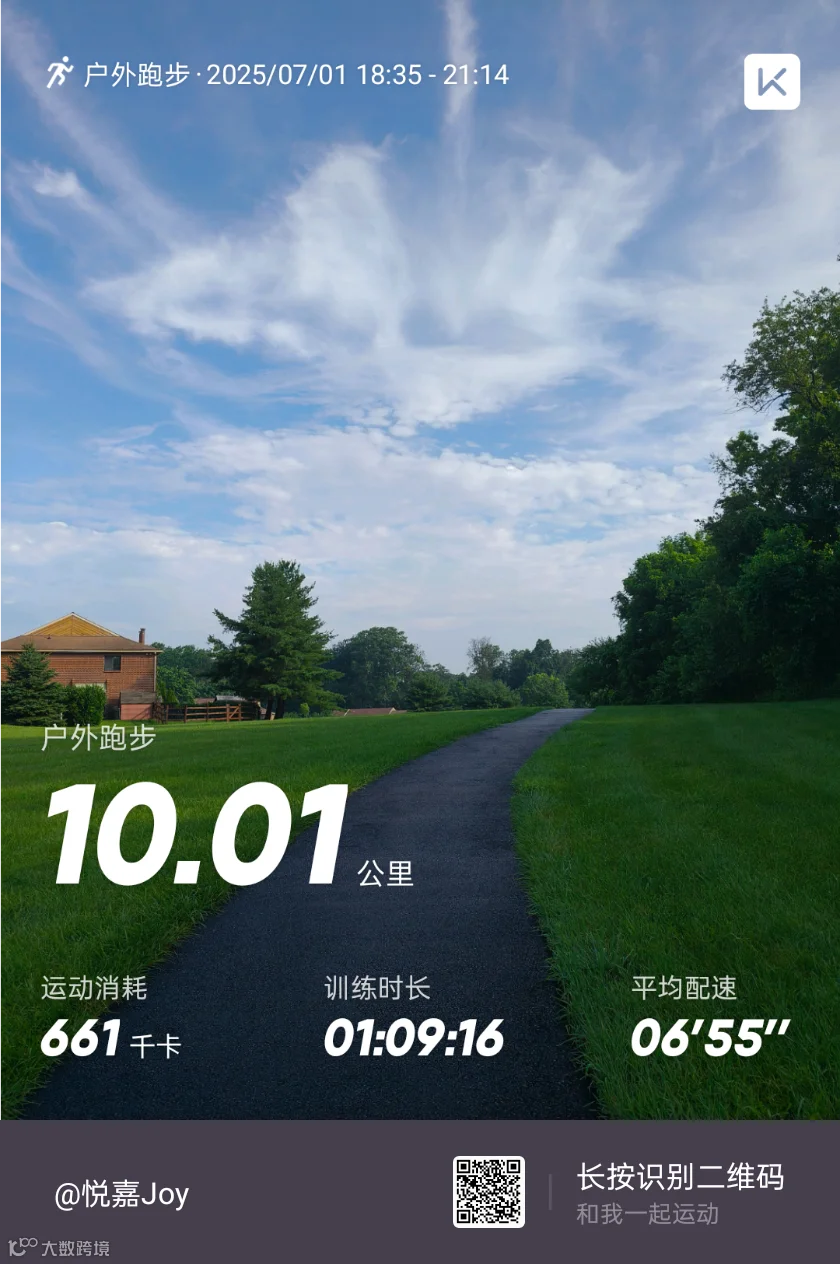
七月第一跑:
我是在美国生活的自由创业者,也是长期践行自我成长和财商觉醒的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起践行终生成长,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"

丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!