


5年写作计划第1430天,星期五,费城,阴天。
今天的财商日课,来自芒格的智慧。
这位巴菲特 60 多年的黄金搭档、伯克希尔·哈撒韦的副董事长,被誉为“投资界的思想家”。
他影响的不仅是巴菲特的投资体系,更奠定了现代价值投资的底层逻辑。
芒格的一生横跨法律、建筑、投资、心理学,是罕见的终身学习者,他的判断力、生活方式、思维模型,成为无数中年人和投资者的灯塔。
他用 99 年的生命告诉世界:
真正拉开人与人财富差距的,不是聪明,而是判断力、自律和长期主义。

曾经有段时间我很懊恼自己,为什么没有在20、30岁的时候学习财商? 因为错过了理财世界中的核心:时间复利。
但是今天的学习让我有了新的体悟: 不怕,即使40岁之后,距离60岁依然有20年积累财富的黄金阶段。但这个阶段,重点不再是“更努力、更拼命”,而是“更清醒、更策略”。
从四十岁开始,有三件必须重新审视的事:生活方式、投资方式、以及行动方式。
一、别再让生活方式绑架你
芒格最推崇“稳健”。
一个核心判断是:
如果现在你的收入下降 30%,你还能不能不慌不乱?
40岁之后,不要活得像收入永远会上涨。
检视你的生活方式是:你以为自己“应该过的”,还是因为惯性、面子维持的或者因为太累了,懒得去质疑的。
很多人的收入工资、奖金其实都被“舒服的生活方式”吞掉了,但这种生活方式的“抗打击能力”极弱。
来做一个“生活压力测试”:
拿你的税后收入减去“真实生活成本”,
看看你能撑多久不崩溃?
如果撑不到 18 个月——
问题不是收入不够,而是生活方式太贵。
还有看看盈余有多少。
40岁后的目标不是赚最多的钱,而是让盈余最大化。因为只有盈余才能投资,才会变成财富。那些用来付账单、追求方便的钱不会滚雪球,只会蒸发。
做完,测试后,再做三个长期可执行的生活决策:
1、住房开支上限:不超过毛收入的 25%
超过了就要换房或者调整;
2、 车贷,如果车子让你"流血",那就要换掉面子工程。
3、控制便利性消费: 主动选择生活方式,而不是被“舒服”牵着走。你真正重视的是什么?砍掉“不必要的”,留下让你晚上能踏实睡觉的。
芒格强调一句:“花钱不等于赢。”
把不必要的脂肪减掉,才能让“财富肌肉”长出来。
二、别再做不懂的投资,只做你能解释的
40岁之后,投资思维必须转变:
别像收藏家,要像企业拥有者。
拥有者问的问题从来不是“现在最火什么”。他们会问:
明天股市关10年,我还愿意拥有这家公司吗?
它有定价权吗?
10年后人们还需要它的产品吗?
管理层诚实吗?
如果答案是否,再便宜也不要买。
如果答案是,那就以合理价格买入,
然后做投资中最难的一件事:什么都不做。因为每一次交易都是纳税事件。每一次瞎操作,都是削弱复利。
如果你讲不出这家公司凭什么赢,如果两句话讲不清该企业的护城河,就就不应该投资。
40岁之后,如果想要更稳,其中一种方法是:选择低成本指数基金,用时间换复利,直到退休。嗯,这也是我选择的方式。
三、不要再等“确定了”再行动
40岁最糟糕的行为,是:“等我确定了再开始”,可确定性根本不存在。
芒格特别推崇一句话:
预期灾难,不是悲观,是解放。
因为你不再害怕,而是提前准备。
40岁之后,要至少准备这三样:
1、现金准备:6个月刚性支出,把放在一个无聊的储蓄账户里,可以72小时内取出的现金
为什么 6 个月?因为:
失业可能拖三个月以上
父母支出只会越来越多
房子和车不会跟你讲价
如果你还没有这笔钱,从现在开始存,必要时暂停投资。
2、清晰准备:写下危机预案
当生活给你突如其来的转弯时,你会如何做?你的步骤是什么?比如:
丢了工作怎么办?
父母需要金援,你负担多少?
孩子的大额开支,是“需要”还是“想要”?
你的底线在哪里?
芒格特别相信事先承诺。
提前决定好,事情发生时,只需要执行。
写下你的规则,例如:
不新增任何消费性债务
不动用退休金账户
不为任何人担保贷款
并且每年看一遍。
3、 情绪准备:情绪不能决定你的财富策略
人到了40,会更容易感到疲惫、焦虑、对比:比如朋友事业腾飞,父母不再年轻,
重新开始听起来就很累,但情绪不能左右财富决策。
成熟的标志就是: 即使焦虑,也能按计划执行。
所以,40岁之后,不要再做这些事:
别想着抄底、踩点市场
别为生活方式借新债
买不起就别硬买
别替任何人担保(包括家人)
别用健康换钱
别把财务决定权交给他人
别再等完美时机
别把房子当提款机,房子的净值就是你的稳定性。拿出来做别的,就是加杠杆。
40岁加杠杆,是笔很糟糕的交易。
房子越简单越好。能提前还清最好,不能就按时还款。别动它。
今日小跑:
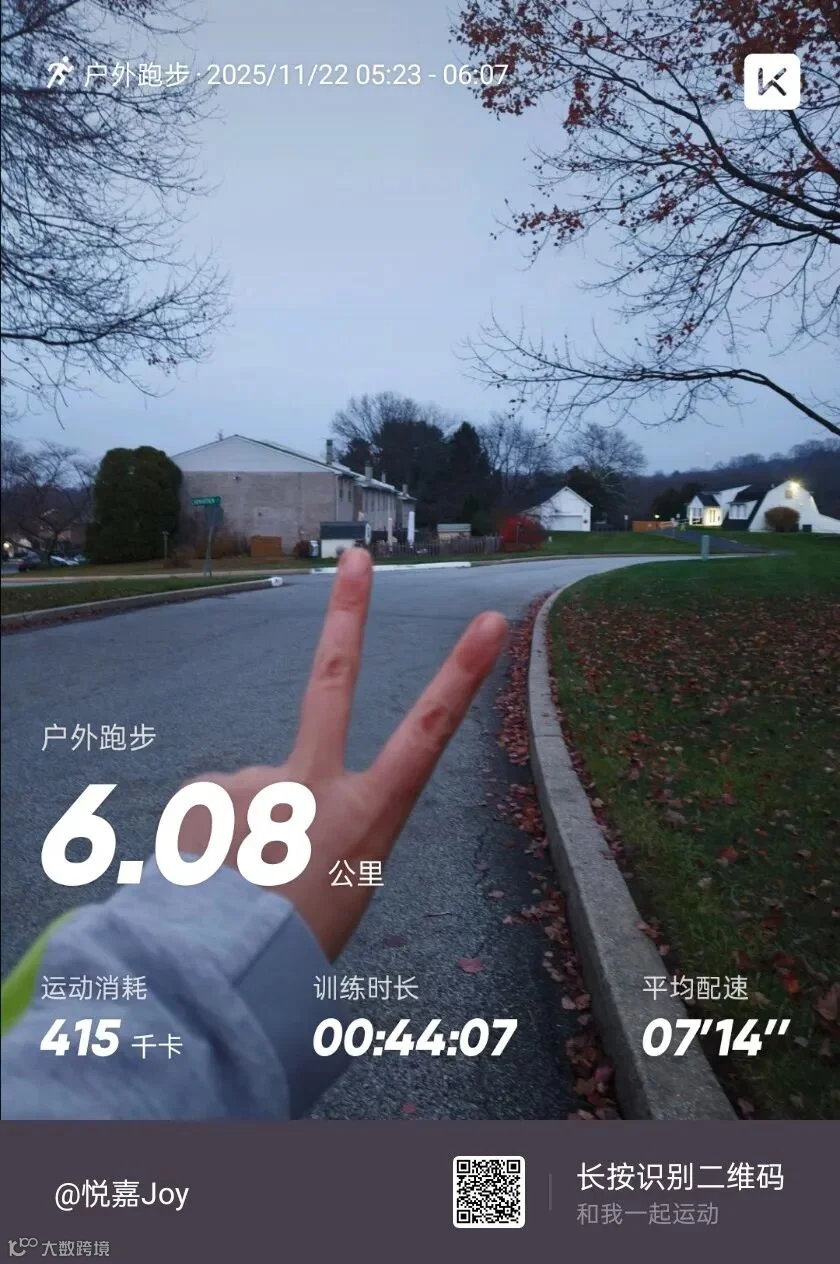
能轻松度过40岁的人,要么非常幸运,要么已经很富有。而我们大多数普通人,需要靠计划与清醒。
一个40岁之后“稳得住”的人,通常是这样的:
房贷与车贷低,不至于因失业崩盘
90天内能找到工作
人际关系稳固,需要帮助时能开口
健康在安全区,不是医疗炸弹
财务简单,一页纸能讲清楚
自我放小,能承认错误并及时修正
40岁,不是下坡路,而是更有力量的人生创造阶段。提醒自己:我们不是太晚开始,我们只是刚刚开始真正为自己而活。
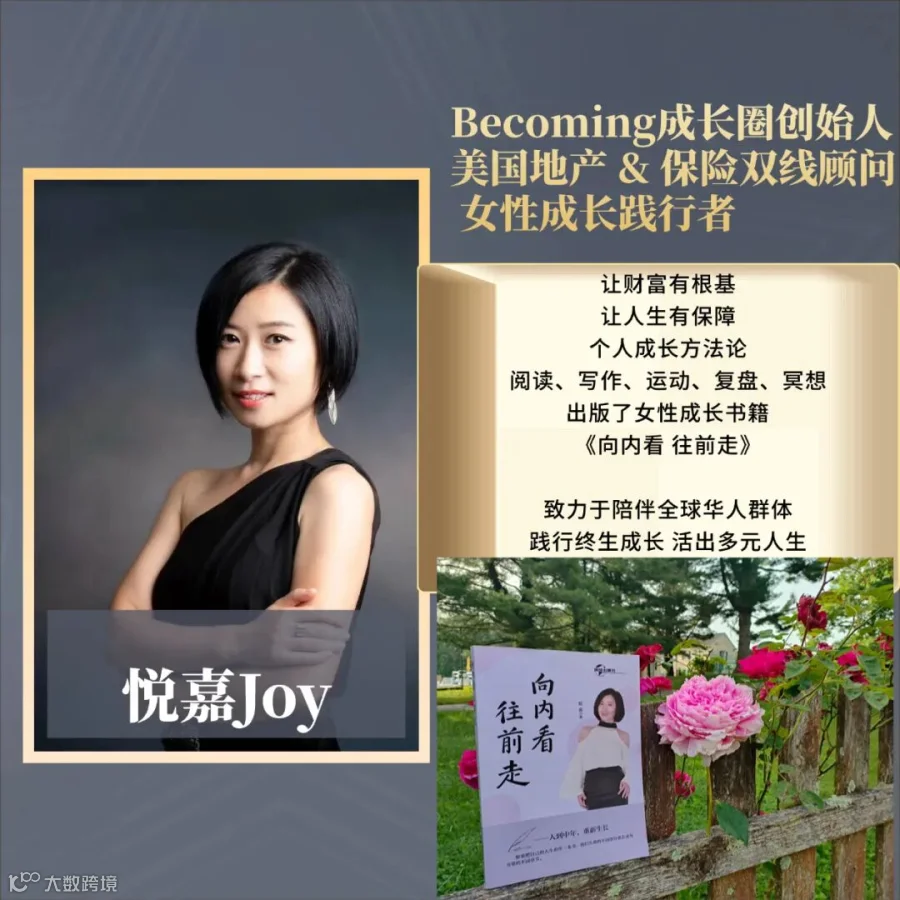
我是在美国生活的自由创业者,也是长期践行自我成长和财商觉醒的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起财商与人生双修,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"
丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!
