


5年写作计划第1419天,星期一 · 费城郊区 · 阴天
在美国生活久了,你会发现,退休这件事比想象中更复杂。一边是房贷、孩子教育、医疗支出,一边是越来越长的寿命和波动的经济。
要想在美国“老有所养、钱花不完”,其实离不开几步关键策略。
这些方法,也正是我在做地产与保险经纪工作中,最常与客户探讨的话题。
第一步:让钱花不完
美国社安局(Social Security Administration)曾指出,在美国获得终身收入(Lifetime Income)主要有三种方式:
1、 社保福利(Social Security)
2、养老金(Pension) —— 如今只有约19%的美国人仍能享有,主要在美国政府部门和个别企业
3、收入年金(Income Annuity)
其中,收入年金正成为越来越多美国中产的选择。

它的本质是:把一笔钱交给保险公司,未来每月领回“工资”,无论你活多久,收入都不会中断。
年金的最大价值,是对抗长寿风险与市场风险。当别人担心“钱花光”时,你能安心地知道:这份收入终生不断。
在当前高利率环境下,购买年金还能锁定更高的终身回报,等于用同样的钱,获得更高的现金流。
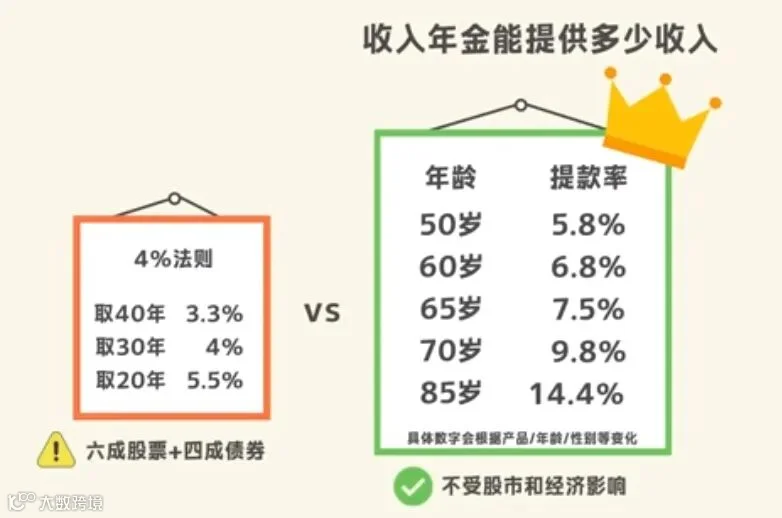
这样,无论市场如何波动,都能“有底气地花钱”。
第二步:增值 + 收入
对华人最熟悉的养老方式当然是——买房出租。
根据2024年第三季度数据,美国住宅平均租金回报率约为 6.1%。
房屋出租有明显的优点:
1、 房租收入 + 房屋增值
2、通胀保护(租金与物价齐涨)
3、税收优惠(比如1031置换)
4、资产传承(Step-Up in Basis机制,继承时按市价计税)
但也有它的缺点:
1、房子维护成本(约2%/年)
2、空置风险(1年12个月保证每月都满租吗?)
3、投资金额大,且流动性差(退休金鸡蛋不能放在同一个篮子里)
4、租客风险(如果遇上租霸,还有损失的风险)
从我接触的客户经验来看,理想的策略是:把房产当“增值资产”,把年金当“稳定现金流”。两者结合,攻守兼备。
第三步:打造免税养老金 —— IUL保险账户
除了年金,我身边越来越多的华人朋友在布局另一种工具:
IUL(指数型万能寿险,Indexed Universal Life)。
它与年金最大的不同是:
年金强调“固定收入”,而 IUL 更注重“免税增长 + 灵活提取 + 传承”。如果说年金是“锁定确定现金流”,那IUL就是“创造灵活免税现金流”。
在IUL中,你每年缴保费,一部分用于保障,另一部分进入现金值账户(Cash Value)。
现金值与市场指数(如S&P 500)挂钩,
上涨时参与收益,下跌时零损失。
随着时间累积,现金值可用于:贷款取现,形成免税养老金(退休后可领一辈子)
同时继续增长,带利滚利,并免税传承,保额传给家人。
IUL就像一台“金融复合引擎”:既能增长财富,又能防御市场风险,还能传承未来。也就是一份保单三重功能:储蓄、收入、传承。
第四步:给自己发“退休奖金”
退休风险中有一个杀手锏: 顺序风险(Sequence of Return Risk)。
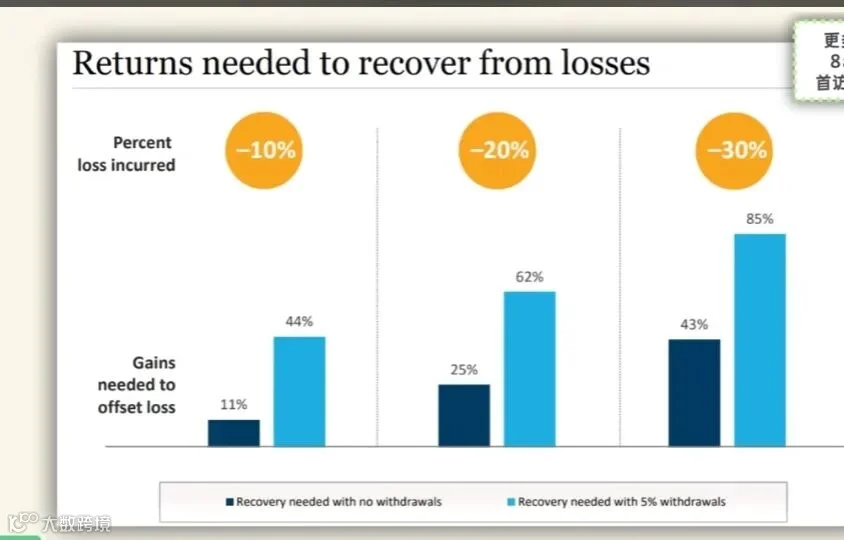
举个例子来说,如果你在股市下跌的年份退休,并开始从投资账户取钱,这对账户的伤害是指数级的。
研究显示:
在金融危机期间退休的人,退休金耗尽的概率比正常时期高出31%。
聪明的做法是——
把退休金分成两部分:
账户A:投资账户(股票、ETF等) → 赚成长
账户B:保护账户(年金、有保底收益产品IUL) → 保现金流
股市上涨时,从投资账户取;
下跌时,从年金账户取。
研究显示,采用这种“双账户策略”,
退休金存活率可提升 41%。
财富规划的目标,从来不只是“赚更多”,
而是让自己在任何经济周期下,都能安心花钱、优雅生活。
地产,让你拥有资产;
保险,让你锁定未来;
理财规划的真谛,是让财富服务人生。
年轻时靠奋斗赚钱,年长时靠规划生活。

我是在美国生活的自由创业者,也是长期践行自我成长和财商觉醒的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起财商与人生双修,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"

丰盛就在你心中
流出决定流入
真正的你就是丰盛
这是你的本然状态
能量场=无限力量+无限可能性
欢迎你来到我的能量场!
