5年写作计划第1531天,星期一,费城,三月晴朗天空。
很多人理解财富,是用一种“平均思维”。
比如:
努力工作,收入逐渐提高;
持续投资,资产慢慢增长;
生活按部就班地向前推进。在这样的场景里,人生和财富似乎都是一条平滑的曲线。
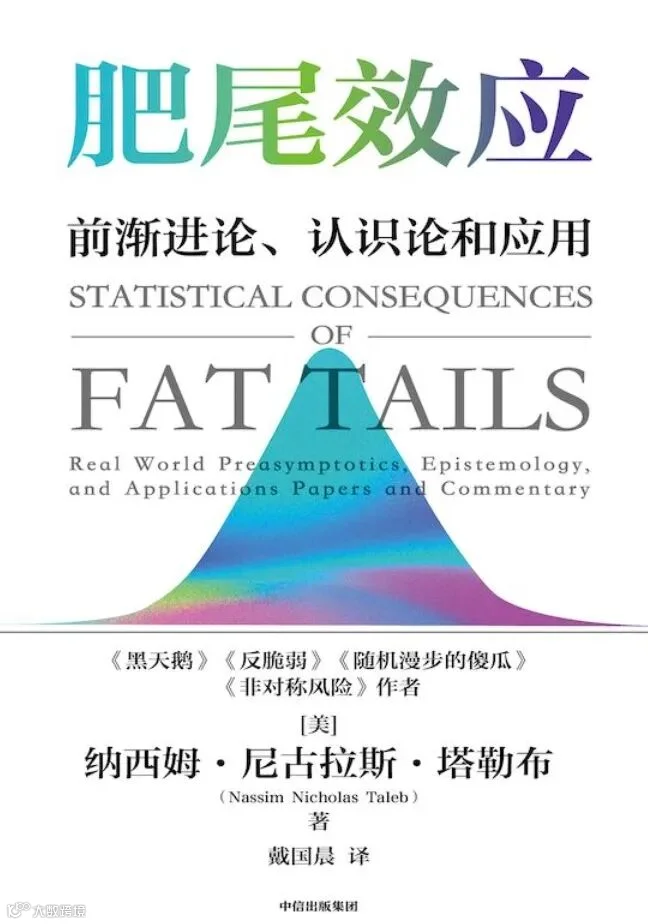
最近在读塔勒布的《肥尾效应》,引出一些思考。
现实世界并不是按“平均值”运行的。
我们从小接受的很多知识,都假设世界是稳定的、可预测的。就像统计学里的正态分布,大多数事情都发生在中间。
但塔勒布认为,真实世界往往是“肥尾分布”:看起来很少发生的极端事件,其实对世界产生了最大的影响。
什么是肥尾效应?
事物影响分布相当平均,表现为正态分布,图形尾部很薄;相当不平均,则尾部很厚;极端不平均,则尾部很肥。
简单地说,肥尾效应就是极少数决定绝大多数,比如:一句话顶一万句;一个人对你一生的影响顶一万个人;四天对你一生的影响胜过人生四万天。
芒格说,10只股票对巴菲特一生投资收益的贡献超过他所有股票的总和。
书里有一段叙述,回顾美国股市过去112年,如果你错过了涨幅排名最高的10个交易日,只是10个交易日,那么你在这112年接近5万个交易日的总收益率就会减少2/3。
读到这里的时候,我其实想到很多现实中的例子。
真正改变财富轨迹的,往往不是日常事件。
回看过去二十年的世界变化:比如2008年全球金融危机,还有前两年的新冠疫情,这些事件,在发生之前都很难被准确预测。但一旦发生,却改变了无数家庭的生活和财富轨迹。
财富可以“慢慢积累”,但现实也有的情况是:10年的财富变化,可能由1—2个关键事件决定。
这就是“肥尾世界”的特征。
高收入,并不等于真正的安全感
比如在工作过程中,这两年我我接触到不少华人家庭,很多人已经进入了不错的收入阶段:有稳定职业、收入不错、有房产或投资,生活看起来很稳定,但如果再往下看一层,会发现很多家庭存在一个共同的问题:
收入很高,但财富结构并不完整。
比如:
资产过度集中在某一类投资
家庭现金流过度依赖单一职业
缺乏长期稳定的安全资产
没有真正的风险对冲机制
在平稳时期,这些问题可能并不明显。
但在“肥尾世界”里,极端事件一旦发生,风险就会被迅速放大。
比如:行业突然下行、收入中断、重大疾病、市场剧烈波动,很多看起来稳定的家庭,其实并没有真正的安全结构。
成熟的财富管理,不只是讨论收益。
很多人谈投资,最关心的是:
收益率是多少?
但读完关于“肥尾效应”的内容之后,我越来越觉得:在一个不确定的世界里,财富管理的逻辑其实应该反过来。
先思考三个问题:
第一:如果极端风险发生,家庭是否还能稳定生活?是否有足够的安全资产?是否有稳定现金流?
第二:如果收入突然中断,资产结构是否还能支撑?家庭是否有长期稳定的储备?
第三:如果机会突然出现,是否有可以调动的资金?
很多财富跃迁,其实来自关键机会。
但机会只属于有准备的人。
财富安全感,本质来自“结构”
财富不是靠预测未来建立的,而是靠结构建立的。一个相对健康的家庭财富结构,通常会包含几个层次:
生活现金流层
安全保障层
长期稳定资产层
增长资产层
当结构完整时,很多人生选择都会变得更从容。比如:
是否调整职业方向
是否创业
是否提前规划退休
是否改变生活方式
很多选择背后,其实都是结构带来的安全感。塔勒布在很多书里反复提醒读者:
不要试图预测未来,而要为不确定性做好准备。
未来一定会出现我们无法预测的变化。而真正重要的,并不是猜对未来,而是提前建立一个能够穿越不确定性的结构。
很多华人家庭已经进入高收入阶段,越来越多的家庭开始重视,但依然有大部分家庭财富管理仍然停留在“投资思维”。也许下一步更重要的,不只是追求收益,
而是重新看一看:家庭财富结构,是否真的足够稳固。
最近我也在帮助一些朋友梳理家庭财富结构,把资产、现金流、风险和长期规划放在同一个框架里重新看一遍。
很多人第一次这样系统地整理之后,都会对自己的财务状况有新的理解。
有时候,看清结构,本身就是一种财富能力。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,服务美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。