5年写作计划第1532天,星期三,费城,三月晴天。
这两天,一位粉丝给我留言,问了一个很具体的问题:
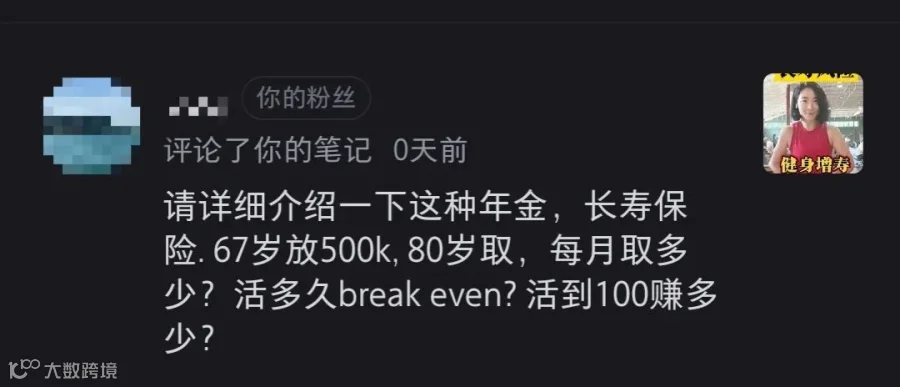
如果67岁放50万美元做年金,80岁开始领取,每个月能领多少?活多久能break even?如果活到100岁,总共能拿回多少钱?
这是一个非常典型的问题。
几乎所有人在第一次了解年金的时候,都会从“收益率”开始问。但实际上,在真正的退休规划里,这个问题往往问错了方向。
真正需要思考的,并不是某一个产品的收益率,而是一个更重要的问题:
退休之后的二三十年,你的稳定现金流从哪里来?
为什么很多人会误解年金的“收益率”
很多人在网上看到年金产品时,经常会看到一些数字:8%、10%,甚至更高。
于是很多人会产生一个印象:年金收益率很高。
但其实,这里面存在一个很大的误解。
在年金产品里,通常会有几个不同的概念:
第一,账户真实收益率
这是资金真实增长的速度,一般在3%-5%左右,当然注意不同地区的产品结构不一样。
第二,收入账户增长率
有些产品会提供一个收入基数的增长,比如7%、8%甚至更高。但这个数字并不是账户里的真实资产,而是未来用于计算领取金额的一个“基数”。
第三,终身领取率(Payout Rate)
当你开始领取时,保险公司会根据你的年龄,用一个领取比例来计算每年的现金流。
所以很多人看到的高数字,其实是收入计算机制,而不是传统意义上的投资收益率。
那年金到底解决什么问题?
如果只用“收益率”来衡量年金,其实很容易忽略它真正的价值。年金本质上解决的是一个问题:那就是长寿风险。
随着医疗条件改善,人类寿命越来越长。
但大多数人的资产规划,却是按照短寿命设计的。如果一个人60岁退休,活到90岁甚至100岁,意味着需要支撑:
30到40年的生活现金流。
很多投资产品可以帮助资产增长,但很少有产品能够保证:
无论你活多久,都有现金流。
而这正是年金存在的意义,也是很多华人家庭忽略的一个问题。
在我接触的很多华人家庭里,大家都非常努力工作,也很重视储蓄。但退休规划上,却经常出现一个共同的问题:
资产很多,但现金流设计不足。
比如:
有房产
有投资账户
有储蓄
但当真正退休时,却会发现:每个月稳定的现金流来源,其实并不清晰。
于是很多人到了退休阶段,反而变得更加保守,不敢花钱。
因为心里始终有一个担忧:
钱会不会不够用?
退休规划,其实是现金流规划,做财富规划咨询,我越来越深的感受是:
真正重要的不是某一个产品,而是一个家庭是否建立了一个清晰的结构:
资产增长账户 + 安全账户 + 终身现金流账户。
当这个结构设计好之后,很多人生选择会变得从容。
因为你知道:
无论市场如何变化,无论寿命多长,生活都有稳定的底层现金流。
写在最后:
刚开始那个读者的问题,其实没有一个统一答案。
因为不同的产品、不同的领取方式、不同的年龄设计,结果都会不同。
但如果你真正关心的不是一个数字,而是:未来退休之后的生活稳定性
那这个问题,其实值得认真算一算。
最近也在帮一些华人家庭做简单的退休现金流测算,如果你也在思考:
未来退休后,每个月稳定的现金流从哪里来?也欢迎私信联系我。
很多时候,一个清晰的结构,比一个更高的收益率更重要。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,专注服务美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。