


5年写作计划第1546天,星期二,宾州费城郊区,朗朗晴天。
很多人以为,退休的核心问题是:要存多少钱。但开始学习财商和践行财富规划后,我越来越发现——退休从来不是一个“数字问题”,而是一个“系统问题”。
有的人存了很多钱,依然没有安全感;
有的人资产并不夸张,但退休后现金流稳定、税很低、医疗有保障,反而过得很安心。
真正决定退休生活质量的,不是你有多少钱,而是你有没有建立一套可以持续30年的退休系统。
对美国中产来说,退休不是一瞬间的决定,而是一场长达30年的马拉松。
今天这篇文章,我把退休规划里最核心的7个关键原则,一次讲清楚。
原则一:放弃不可控,专注可控
退休规划里有三类因素:
完全不可控:股市涨跌、税法变化、通胀高低
部分可控:收入水平、退休年龄、寿命、健康状况
完全可控:储蓄率、开支、资产配置、税务规划、保险配置
退休规划的极简原则就是一句话:
放弃对不可控因素的焦虑,把所有精力放在可控的事情上。
很多人天天焦虑股市、房价、利率,其实这些都不是你能决定的。但你每年存多少钱、你的钱放在哪里、你的税务结构如何——这些才真正决定你能不能安心退休。
原则二:退休不是存钱,而是“现金流 + 增长”
很多人一想到退休,就把钱全部放到存款、CD、债券,然后按照4%法则来取钱。
如果退休只有10–15年,这种策略问题不大。但现实是,大多数人的退休时间可能是30–40年。
根据美国Health care数据统计,一对65岁的退休夫妇:
有90%的概率至少一人活到85岁
有70%的概率活到90岁
有接近一半的概率活到95岁
也就是说,你的退休生活,很可能比你的职业生涯还长。如果你的钱只是放在“不会亏”的地方,它也很难真正“够用”。
所以成熟的退休资产应该分成两部分:
第一部分:现金流账户(可以称为“制氧机”)
负责稳定的生活费
不受市场波动影响
保证你每个月都有钱花
第二部分:增长账户(增长引擎)
继续投资在市场里
对抗未来几十年的通胀
让资产长期增长
退休不是把钱存起来慢慢花,而是建立一台:一边给你现金流,一边继续增长的机器。
原则三:存钱顺序比存钱多少更重要
很多人退休差距几十万美金,不是因为赚得少,而是因为钱放错了地方、顺序错了。一个比较合理的储蓄顺序是:
应急准备金(3–6个月收入)——财富的地基
拿满雇主401(k) match——这是确定性的收益
HSA健康储蓄账户(抵税+免税增长+医疗支出免税)
额外401(k)储蓄
偿还低利率贷款(如房贷,利率较低可不急)
IRA账户(Traditional或Roth)
普通投资账户(Brokerage)

这个顺序背后的核心逻辑只有一个:
尽量减少税务摩擦,让更多的钱留在你的账户里复利增长。你交的税越多,你未来需要准备的退休金就越多。
原则四:社安金领取策略非常重要
Social Security不是“到年龄就领”,而是一项可以规划的终身现金流资产。
举个例子(假设年收入8万美元):
62岁开始领取,每月金额是$2831,到85岁累计约75万
但如果67岁领取,每月金额则是$4018,到85岁累计约91万
如果70岁领取,每月金额$5108,到85岁累计约97万
所以,从62岁延迟到70岁,月收入几乎翻倍,而且这是终身、带通胀调整的收入。
但不是每个人都适合70岁再领,你需要考虑三件事:
你的健康状况和家族寿命
你的投资回报是否能跑赢延迟领取的增长
你是否有“过桥资金”,可以从62岁撑到70岁

所以社安金不是一个“统一答案”,而是一个策略问题。
原则五:医疗和长期护理,是退休最大黑洞
很多人低估了退休后的医疗支出,数据显示:
65岁退休后,平均每月自付医疗费用约 $600+,到95岁,可能上升到 $1700+/月
因为医疗通胀约 6.5%,远高于普通通胀。
而且长期护理费用(护工、养老院)通常不在Medicare覆盖内,所以退休规划里一定要有两个东西:
1. 长期护理规划
防止一场大病或长期护理,把一辈子的积蓄消耗殆尽。
2. HSA账户
HSA是美国税务制度里非常特殊的一个账户:
存钱抵税
投资增长免税
用于医疗支出取出免税
如果长期不动它,把它当成一个医疗投资账户,等到70岁以后再用,它会变成你退休医疗支出的重要来源。
原则六:你赚多少是假的,留多少才是真的(税务结构)
很多人退休后才发现一个问题:原来退休后取钱也是要交很多税的。
退休资产大致分三类“口袋”:
Roth / HSA 完全免税
普通投资账户 资本利得税(较低)
Traditional 401(k) / IRA 按普通收入缴税

如果结构不合理,退休后可能同时发生三件事:
被推入更高税率档
最多85%的社安金要被征税
触发Medicare IRMAA附加费,医保保费翻倍
这三件事是叠加发生的。
而解决方法则是:混合提取策略(Tax Diversification),每年从不同账户按比例取钱,把收入控制在较低税率区间,其余从免税账户补充。
税务结构合理的人,和结构混乱的人,退休后每年可能差上万美元。
原则七:在退休投资中,坚持比预测更重要
很多人退休前后最大的错误,就是在市场下跌时恐慌卖出。
JPMorgen曾经统计一组数据,如果你长期投资标普500指数:
1万美元 → 20年后约8万美元,年化约11%
如果你错过表现最好的10天,收益几乎减半
如果错过最好的40天,几乎不赚钱
如果错过最好的60天,甚至可能亏损
更关键的是:最好的交易日,往往发生在最差交易日的前后。

也就是说,当市场暴跌、大家最恐慌的时候,往往也是未来反弹开始的时候。
在投资里,如果你每一次都顺着“本能”操作,往往会做出最错误的决定。
所以退休投资不靠情绪,靠的是系统、纪律和资产配置。
写在最后:
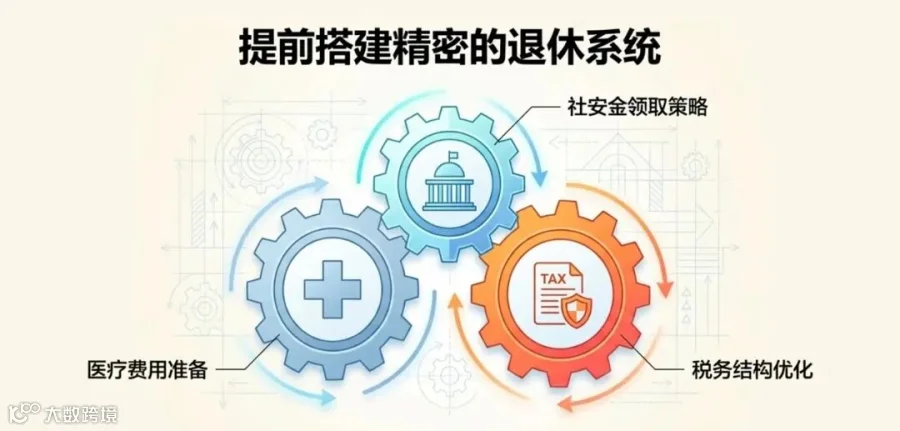
很多人以为退休是一个“存钱目标”,但其实,退休是一整套系统工程,它包括
现金流系统
投资增长系统
税务系统
医疗保障系统
社安金策略系统
退休不是比谁钱多,而是比谁的系统更稳。你不是在为退休存钱,你是在为未来30年的自己,建立一台可以持续运转的现金流机器。
当风暴来临的时候,真正保护你的,从来不是运气,而是你提前搭好的那套系统。
如果你已经在美国,有资产、有收入,但不确定自己的退休结构是否合理,可以私信找我,我现在做的事情,就是帮客户把这整套退休系统一块一块搭起来。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
