5年写作计划第1551天,星期一,费城郊区,晴天。
“在美国,到底拥有多少资产才算实现财务自由?”
这是今天我和客户讨论的一个问题。
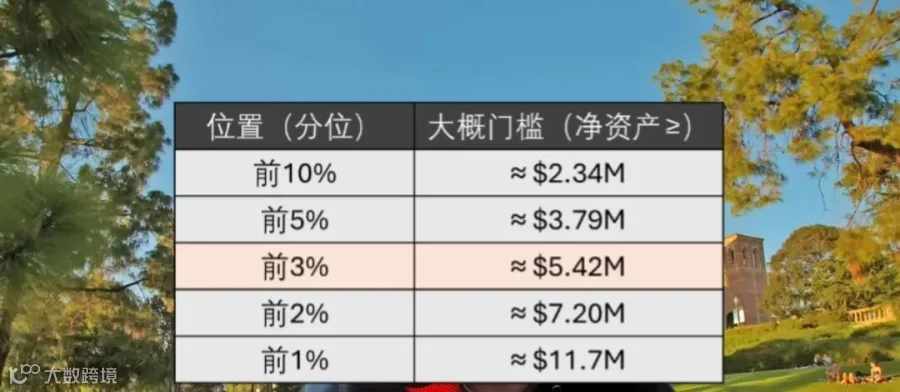
刚好最近看到一组关于美国各阶层净资产门槛及其资产构成的数据,来自美联储等机构的统计及市场估算,不同财富阶层的净资产大致分布如下(不同年份与口径会略有差异):
作为一名财商学习的践行者,我看到的不仅是冰冷的数字,更是不同阶层之间难以逾越的“认知鸿沟”。
通过三张核心图表,深度拆解财富的“量”与“质”。因为真正值得看的,从来不是数字本身,而是——不同阶层的人,钱放在什么地方。
财富的差距,表面是数字差距,本质是资产结构的差距。
一、财富的“量”:进场门槛到底有多高?
我们先看一组非常现实的数据(净资产门槛):
中位数(前50%):约 $19.2万
前10%:约 $234万
前1%:约 $1170万

很多人看到这里会有一个直觉:
只要我努力赚钱、拼命存钱,总有一天能到千万。但真正的分水岭,其实在这里:
从前10%到前1%,净资产门槛提高了整整5倍。
如果一个人完全依靠工资、储蓄、401k、慢慢还房贷,理论上可以进入前10%,但几乎不可能进入前1%。这不是努不努力的问题,这是系统的问题。
前10%的人,大多还是在用“劳动者思维”积累财富。而前1%的人,已经变成了资产拥有者(Owner)。他们不再主要靠工作赚钱,而是靠资产为他们工作。
二、财富的“质”:你的资产在为你工作吗?
如果说净资产是“面子”,那么资产结构才是“里子”。看不同阶层的资产占比,你会发现一个非常扎心的现实:

1. 中产家庭的“不动产陷阱”
中位数家庭中:
自住房占比:65%
股票基金:4%
退休账户:12%
也就是说,大部分人的财富,其实被锁在一套不产生现金流的房子里。
看起来有资产,其实现金流很弱。一旦收入中断,所有资产都不能帮你付账单。
很多人以为自己在“投资”,其实只是把钱从银行搬到了房子里。
资产很多,但系统很脆弱。
2. 前10%的“平衡型结构”
前10%人群的资产结构非常典型:
自住房:23%
投资房:14%
股票/基金:22%
退休账户:24%
你会发现,这是一种非常“标准中产”的配置:
房产 + 股市 + 401k + IRA
这套结构的优点是:稳。但问题是:不够快,也不够自由。因为大量资产在:
退休账户(有年龄限制)
房产(流动性低)
股票(受市场周期影响)
所以前10%的人往往会进入一种状态:
资产很多,但现金流不一定多;
账面很富有,但生活不一定自由。
3. 前1%的“生产性资本”结构
到了前1%,资产结构发生了本质变化:
自住房:9%
投资房:12%
股票/基金:28%
企业股权:24%
退休账户:18%
请注意一个非常重要的变化:
他们一半以上的资产,是股权类资产。
包括:公司股权、私募股权、股票、基金,可产生现金流的商业资产,也就是说,他们的财富,本质上来自于:
企业 + 股权 + 资本市场,而不是工资 + 存钱 + 还房贷。
之前听说过一句话,其实有一定现实基础:
穷人买房,中产攒钱,富人持股。
阶层跨越,本质上不是更努力工作,而是完成一个身份转变:从劳动者到资产拥有者再到资本配置者。
三、给财富上升期家庭的三个建议
如果你现在正处在人生的财富上升期,非常建议你看一眼自己的资产负债表,而不是只看收入 。
建议一:警惕“伪资产”过多
如果你的资产里:自住房占比 > 40%
现金长期躺在银行 ,投资只有401k,那么从资产结构上来说,你还停留在中产结构,而不是富人结构。
真正让人变富的资产,通常具备三个特征:
能产生现金流
能长期增值
有税务优势或杠杆
比如:企业股权、指数基金、现金流地产
具有现金值的保险、私募股权、REITs 等
建议二:重新理解“退休账户”
很多前10%的人,把大量钱放在401k和IRA里,账面看起来很多钱,但其实有三个问题:
不能提前使用
未来税率不确定
RMD强制分配
而前1%的人,很早就在做几件事:
税务递延、税务免税账户、资产隔离、家族信托、大额保单(作为现金流和税务工具),他们在做的不是投资,而是资产结构设计。
建议三:提升“高主体性”(High Agency)
我这些年观察到一个非常明显的现象:
真正实现阶层跨越的人,往往都有很强的一个能力——成为一个高主体性人(High Agency),这也是前两天视频我曾分享的一点,简单来说就是High Agency不会只在既有系统里打工、存钱、等退休,而是会主动去建立:
自己的公司
自己的品牌
自己的客户系统
自己的投资组合
自己的现金流系统
他们的人生,不是被安排的,而是自己设计的,并且通过个人品牌、企业经营或高价值咨询,将智力资源转化为具有杠杆效应的资产。
工作忙完今日份10公里
所以,回到文章开头的那个问题:
在美国,到底拥有多少资产才算实现财务自由?
在做财富结构规划的过程中,看了一些家庭的资产负债表之后,我越来越觉得——
财务自由其实不是一个数字,而是一个结构。
不是你账户上有多少钱,而是当你不工作的时候:
有没有资产在持续产生现金流?
有没有资产在长期稳定增值?
有没有一套税务和资产保护的结构?
有没有一套可以独立运转的财富系统?
如果这些都有了,哪怕没有一千万,你也可以活得很从容;如果这些没有,哪怕身家千万,你依然需要为收入焦虑。
所以真正的分界线,从来不是“你有多少钱”,而是:
当你停止工作,你的生活还能不能继续。能继续,那叫财务自由。不能继续,那只是高收入,而不是自由。
而资产结构,决定的正是这件事。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。