5年写作计划第1550天,星期日,费城郊区,三月晴天。
We don't consider the gender gap in time and money spent on beauty, but time and money matter, they are essential source of power and influence, and also major source of freedom."
–《Rich Girl Nation》
周末带孩子去书店,她在儿童书区挑选最喜欢的故事书,而我则在财商书籍区转悠。阳光透过落地窗洒在书架上,映出一排排整齐的书籍。
今天,我的目光停在一本书上——《Rich Girl Nation》。
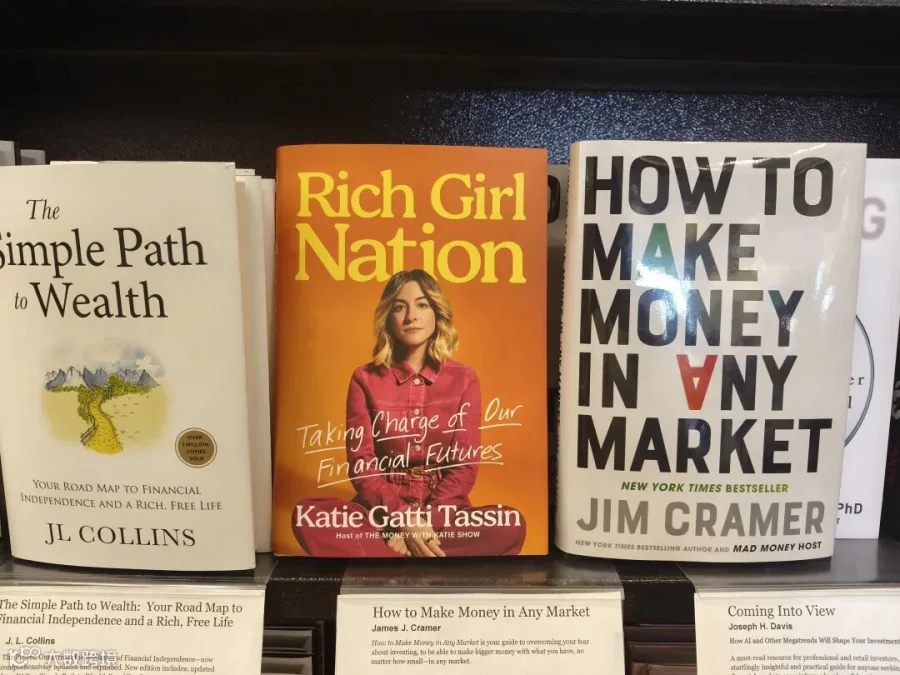
作者 Katie Gatti Tassin 被誉为“金融界的时尚女编辑”,却并非金融科班出身。二十多岁时,她只是一名普通市场营销从业者,月薪几千美元。渴望改变的她开始自学投资和税务,通过个人理财播客分享,逐渐打造了在美国颇具影响力的女性财商平台。
读完两小时,我心里在思索——书里提出的观点让我意识到:
女性的财富问题,不只是理财问题,而是结构问题 + 人生选择问题。
"Retirement isn't an age; it's a financial state where your assets generate enough income to cover your lifestyle indefinitely."
退休,不是年龄,而是一种财务状态:你的资产产生的收入,足以永久覆盖生活支出。
我想起最近的一位客户朋友,她的丈夫几年前因病去世,她独自带着两个孩子从中国来到美国,料理家里所有大小事务。她的坚强和独立令人敬佩,也让我再次明白:
在这个不确定的世界里,女性的财务风险,比男性更多——长寿、婚姻可能不稳定、职业中断……
因此,每一位女性都应该具备"即使单身,也能安稳退休"的能力。
这不是奢望,而是现代女性的底牌。
那么,独立退休系统怎么搭建?
我总结了三个核心层级,每一层都是现代人在不确定世界里获取自由的关键:
1、现金流层——活下来
什么是现金流层?
简单来说,就是你每个月收入和支出的平衡,是生活的基础。无论投资多么聪明,如果每天的收入无法覆盖日常支出,一切都无法谈自由,它是人生财务系统的基础,
具体来说,主要有这几项(根据不同年龄和状态):
年轻/未退休
主动收入仍是主要来源:工资、副业、自由职业项目,目标是确保每个月有稳定收入,同时积累储蓄和投资。
退休后/资产独立
现金流重点转向被动收入:租金、股息、基金分红、养老金、年金等退休账户分期领取。目标是让资产产生的收入足够覆盖生活支出,不要依赖单一某项。
现金流是人生的第一道防线。如果这条线不稳,任何投资、资产组合都可能在关键时刻崩塌。
2、安全层——不被击垮
什么是安全层?
生活总有不可预期的事件:疾病、意外、家庭变故。安全层就是为这些意外设立保护,让你即使遇到困难,也不会一蹶不振。
具体包括,比如–
健康保险:基础医疗保障,避免因医疗支出导致财务崩溃
长期护理保险:应对老年护理或慢性疾病支出
寿险:保障大病或者人生意外风险。
总之,安全层让你年轻时可以安心投资,退休时可以安享生活。
3、 资产层——获得自由
什么是资产层?
资产层是你的选择权来源,是让你生活真正自由的根基。它不只是钱,更是你创造生活方式的能力。
房产:自住或投资型房产,既是生活保障也是长期财富增值工具。
基金和股票:长期投资,利用复利增长财富。
退休账户和养老金:提前规划,让退休生活可持续。
多元化资产组合:不要把所有鸡蛋放在一个篮子,分散风险,平衡收益。
我常用“选择权”来描述资产层:当你有足够的资产,你可以选择工作还是休息,可以选择搬到自己想住的城市,可以选择教育孩子或自己深造。资产带来的不仅是财务安全,更是生活自由。
现金流是基础,让你每天活得稳;
安全层是护盾,让你面对意外不慌不乱;
资产层是自由,让你的人生可以主动选择。
三层结合,才是真正的“人生财务系统”。
每一层都不是孤立的,缺一不可。
所以:一个人能退休吗?
答案是——完全可以。
但前提是你必须主动去搭建属于自己的系统,而不是依赖别人。
未来的自由和安全,不是天生的,而是靠你今天做的决定,如果你希望梳理属于自己的现金流、资产和退休规划,可以私信联系,一起交流。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。