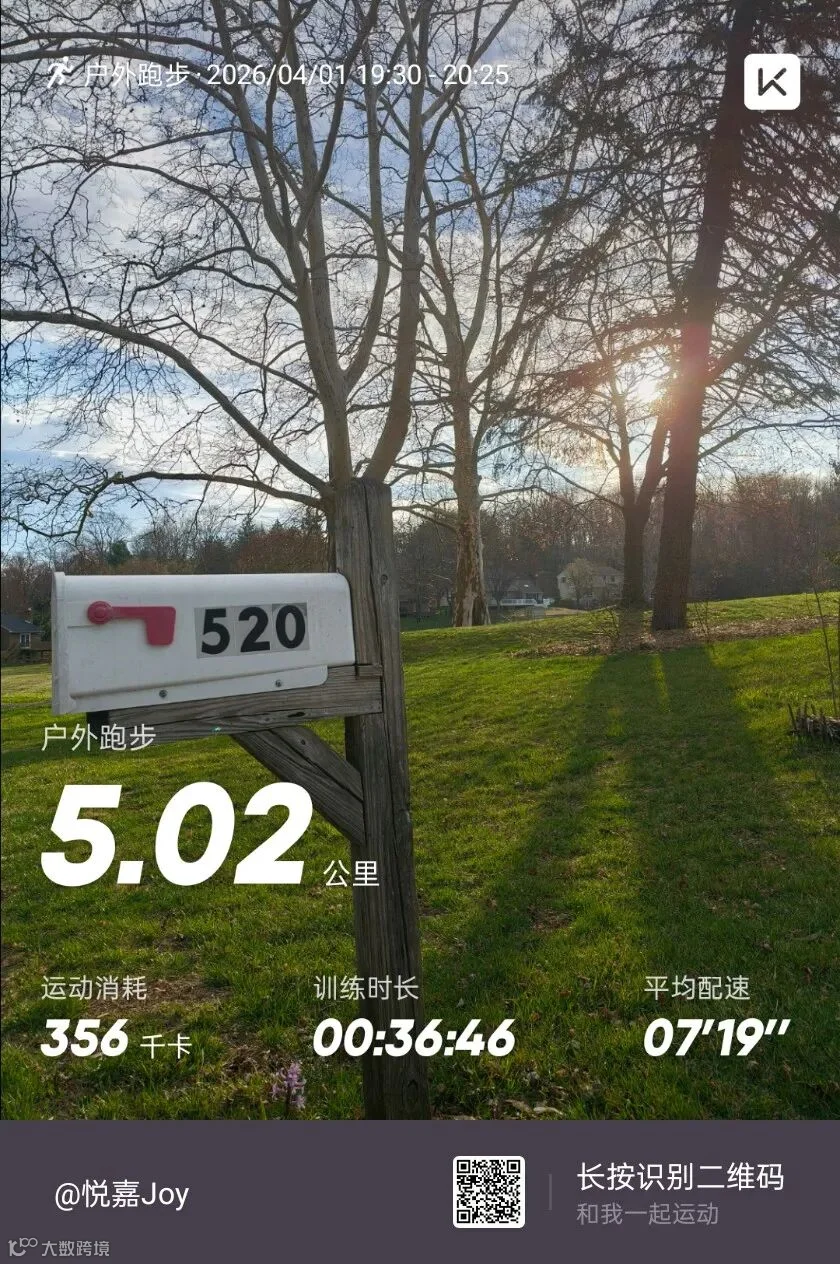
5年写作计划第1553天,星期三,费城郊区,晴朗
四月第一天,继续写财商。

很多年以后你会发现,人与人之间真正拉开差距的,往往不是某一次机会,而是人生中几个关键决定。
比如做什么工作、和谁结婚、在哪个城市买房、要不要孩子、什么时候开始投资等。
当时看起来只是一个普通选择,但很多年后回头看,那其实是一个又一个财务分水岭。
有些决定,会让你的人生越来越轻松;
有些决定,会让你在40岁、50岁之后越来越被动。
最近我在读一本财商书籍 《Rich Girl Nation》,作者是一位在美国很有影响力的女性财商平台创业者。之前写了一篇关于独立退休的文章:未来养老,不靠他人:现代人必须掌握的独立财务系统
今天继续分享另一个观点,对女性来说,哪些财务决策决定你未来几十年的自由度和安全感。
1. 选择职业和专业领域:你的最大现金流资产
职业不仅是收入来源,更是你最大的现金流资产。它决定你的储蓄能力、投资本金、退休金和人生选择权。选择一份可以长期增长、允许你复利积累技能和收入的职业,比短期高薪更重要。
在这个瞬息变化的 AI 时代,具体职业可能会变化,但你的核心能力和通用技能,是可以随你的人生不断迭代的。
比如我自己:大学学的是旅游管理,但毕业后进入了金融保险行业。后来人生阶段转变,我进入大健康的创业领域;再到中年,我又进入了美国的地产、保险以及现在的财商领域。
这些经历告诉我:职业可以变,但核心能力和学习力积累下来综合能力和选择权,却能伴随我们终身增长。
2. 为退休投资:开始越早越好
退休不是年龄,而是资产能持续产生收入覆盖生活。复利最可怕的不是收益率,而是时间。
30岁开始投资和40岁开始投资,结果可能差一倍以上。这也是我自己所经历的一堂真实财商课。
3. 婚姻选择:婚姻也是经济合作
选择伴侣不是单纯情感问题,也是财务决策。伴侣的金钱观、收入、消费观、个性特征,都会影响你的生活方式和资产增长。
婚姻可能给你幸福,也可能带来财务风险——所以女性必须有自己的独立系统。
4. 是否要孩子:最大长期支出
孩子是人生最重要的决策之一,也是最直接的财务负担。这会影响你的职业发展、储蓄能力、退休规划和生活自由度。
尽量提前规划,让育儿不摧毁你的财务未来,也是每个现代女性的必修课。
5. 买房与否:资产与负债
房子具有多重属性,给我们带来安全感的情感价值,还有作为资产的经济属性。合理的房产投资可以增加资产,降低生活成本,甚至成为退休现金流来源,但也有不同国家和地区的差异性。
6. 建立应急储备金:财务地基
生活不确定性极高:失业、生病、意外、房车维修……如果没有应急资金,你可能不得不借高利贷、卖掉投资、提前动用退休金。备用6-12个月的应急金,是所有财务计划的底座。
7. 购买保险:防止人生归零
保险的第一功能是风险保障,其他功能都是附加值,防止人生一次意外就归零。包括医疗、寿险、伤残收入、长期护理等。
女性平均寿命更长,未来可能单身独居,保险是保障底盘。
保险的第一功能,是风险保障——确保意外、疾病或重大人生变故不会让你的生活和财务归零。基础医疗险可以简洁覆盖这一层,让你不被高额医疗开销打垮。
但现代保险的价值远不止于此,它有多重功能和潜在财富价值,比如有些寿险可以累积现金价值,补充退休收入,尤其是美国的人寿保险还有税务优化的功能,让财富更高效运作。
8. 管理债务:杠杆还是陷阱
债务分两类:消费债和资产债。
消费债,比如包括信用卡、过度消费只会吃掉你的未来。但另一种资产债,房贷以及合理杠杆也能帮你加速资产积累。
最关键是学会用债务,而不是被债务绑架,是现代财务智慧。
9. 持续学习财务知识:人生分水岭
财务自由不是靠运气,而是认知和结构的复利。
学会投资、税务、保险、资产配置,才可能在不确定世界中保持主动。一旦掌握这些知识,未来10年的财富轨迹会完全不同。
10. 为自己的人生负责:女性真正的底气
最后,也是最核心的一点:无论你喜不喜欢数字,不要把你的金钱财务交给别人管理。
婚姻可能变化、工作可能消失、健康可能受损、年龄必然增长——人生底气,来自你自己建立的财务系统。
从这本书里总结的这10点,我想这些决策不是理论,而是行动指南。
看到这里,你是否发现一件事:
职业、婚姻、孩子、房产、保险、投资、退休、债务、应急金、财务认知……
这些看起来是一个个单独的选择,其实背后是一整套东西——你的人生与财富结构。
很多人一生很努力,但到了40岁、50岁才发现一个问题:
不是自己不努力,而是当年很多关键决策没有从“结构”的角度思考。
有人收入很高,但没有资产;
有人有房子,但没有现金流;
有人有投资,但没有保险;
有人有孩子,但没有退休金;
也有人一旦生病或失去工作,整个系统就开始崩塌。问题不在于你有没有钱,而在于——你的财富结构是否完整。
这些年我做地产、保险和财富规划,越来越深的一个感受是:真正改变一个人未来的,不是一笔投资,不是一份保险,也不是一套房子,而是——有没有人帮你从整体上,把人生和财富结构设计一遍。
因为人生是分阶段的:
30岁考虑的是职业和买房
40岁考虑的是资产和孩子教育
50岁考虑的是退休和养老
60岁考虑的是医疗和传承
如果没有一套完整结构,很多人走到后面会越来越焦虑;
但如果结构搭好了,人生会越来越从容。
所以我现在在做的一件事情,就是:
帮助客户搭建人生与财富结构规划,把现金流、保险、资产、退休、税务、养老放在一张图里看清楚。
当结构清晰之后,很多焦虑其实就消失了,因为你知道自己在哪一步,下一步该做什么。

我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
今日份跑步: