5年写作计划第1554天,星期四,费城郊区,阴天。
每周四例行的财商直播第3期,今天我和牡丹姐聊了如何不依赖时间也能产生收入的话题,欢迎关注我们第4期。
晚上继续写关于美国社会收入与财富的思考: 美国中产的结构性陷阱lifestyle Creep。
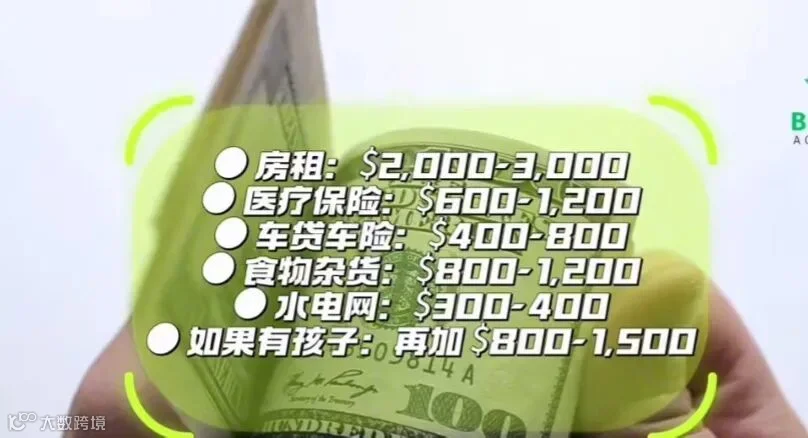
先看一组数据,根据Census2024年的统计,美国家庭中位数收入是83730美金,税后大约每月$5600,房租$2000-3000,医疗保险$600-1200,车贷车险每月$400-800 ,食物杂货$800-1200 ,水电网$300-400,如果有孩子,每月再加$500-1500,那么合计每月正常的生活成本每月至少是$5000-7500。
而在加州地区年收入是11.7万美金曾经被新闻被定为低收入,也就是说在美国,这些收入,在某些城市连中产都不算。

年薪10万可能不是舒服,而是刚刚开始焦虑,甚至20万,30万,50万也会觉得穷。因为收入越高,反而会被推向更高的生活系统。因为你会住在更好的社区,孩子会进入到更好的学校,朋友之间的生活方式会更贵,于是你的生活被收入区间自动升级了。
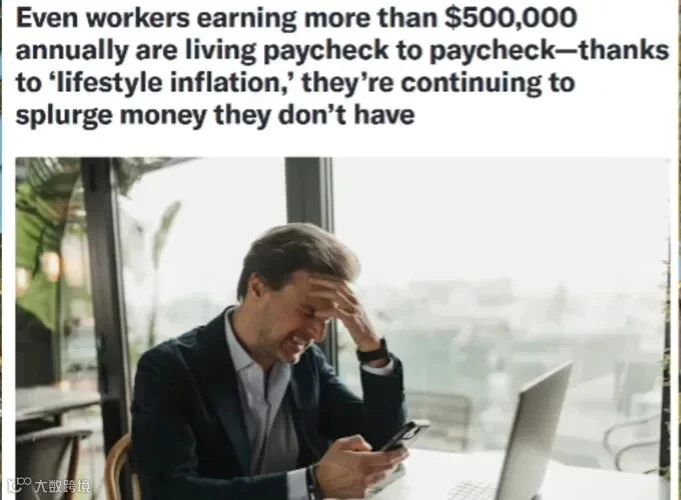
进入的圈层决定了你进入的生活。不是系统升级,而是系统推着你升级。
据说有一项研究分析了7,200万条Facebook的关系图谱,发现了一个超级关键的规律: 人只会和收入相近的人做朋友,越往上相近的范围就越夸张。
比如一个年收入10万美金的人,他的朋友的年薪大概是8~12万美金。
一个年收入30万美金的人,他的朋友大概是25~60万年薪的人。
一个年收入50万美金的人,他的朋友大概是50~500万美金的人。
而年收入500万美金的人会认识亿万富豪,而亿万富豪会在达沃斯认识百亿富豪,也就是在最富的10%的人群中,几乎只会跟同样是最富的10%的人做朋友。
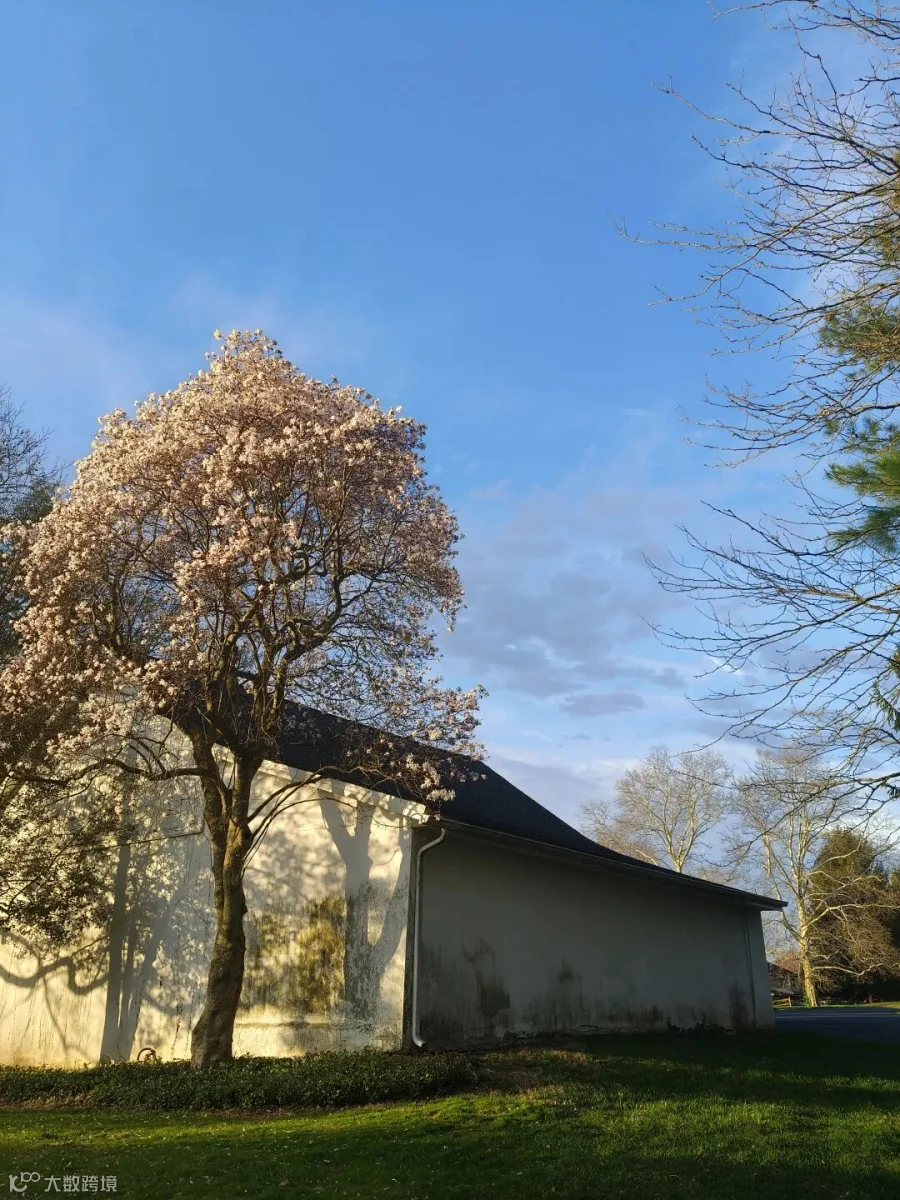
宾州的春天来了
这意味着你的生活基准线不是你在决定,而是你的朋友圈、同事、社区在决定,这导致一个超级残酷的现象: 你周围的人,潜移默化地决定你的生活标准。这就是为什么越赚越累,比较永远停不下来。
不一定是你本人爱比较,而是”比较”是自动发生的,而这就是生活升级陷阱lifestyle Creep。
但关键问题是,一个人高收入不等于高净资产,在英文里有这样一个表达: high earners not rich yet,即高收入但还没有富起来,这些人的年收入进入前10%,比如达到年薪25万甚至50万美金,但资产分布却属于普通中产。

为什么会这样呢?
原因不是一个,而是多个结构性的力量叠加的。比如地区生活成本高、房价高、税负巨大,教育成本高。朋友同事之间互相比较,生活方式膨胀,储蓄率过低,投资起步晚,还有一些债务,比如说车贷、学生贷款、信用卡贷款等等。
财富来自于你留下多少钱,而不是你赚了多少钱。所以收入不是决定财富的关键因素,行为才是。
财商作家摩根豪斯在他那本著名的《金钱心理学》有一句一极重要的话: being rich is what you see wealth is what you don't see,富有是你看到的东西,财富是你看不到的东西。
什么是你能看得见的?比如豪车、豪宅、名牌、度假、名校,昂贵的餐厅,这是富有。
那什么是你看不见的?储蓄、长期投资、复利、低负债、简单生活,稳定的现金流,安全感,这才叫财富。
这也解释了为什么你以为的富人其实并不富。为什么高收入者反而疲惫?为什么你越赚越累?为什么你感觉永远追不上,以及为什么比较永远停不下来,因为模仿的是别人展示的东西,但真正决定财富的是那些别人没展示的东西。
开车一路繁花
所以,美国中产的结构性陷阱总结起来有五个因素:
1、通胀比工资快
房屋涨了50%-60% 医疗涨了超过40% 车险涨了50%甚至100%,实物涨了25%到35%而工资呢只增加了不到20%,相当于一场追不到车尾灯的赛跑。
2、生活方式膨胀
大多数普通人收入增加后会立刻提高支出,把以前认为的奢侈品变成现在的必需品。摩根豪斯斯说,最难的财务能力是让目标停止移动。
3、收入结构对劳动者极不友好。
税越高,你收入越高,到手的比例却没那么高。
4、债务文化
美国的信用体系擅长让你提前消费信用卡,但今天的消费其实是10年后的你自己在还。
5、社交压力
你不是在比较别人,而是系统让你比较,你不升级生活方式,你自己感觉好像要被淘汰了。
作为一名财商学习践行者,分享几点建议:
1、稳住生活方式升级,优化支出结构
高收入家庭虽然收入高,但生活升级和社交压力更明显。通过财富结构规划,梳理现金流和支出优先级,让高品质生活不侵蚀未来资产。
2、精准储蓄和可投资资金管理
不只是存钱,而是把现金流转化为长期投资和复利资产,保证财富持续增值。
3、高利率负债与税务优化
高收入人群可能有房贷、投资贷款或企业贷款。规划中会帮你优化利息成本和税务策略,降低负担,提高净资产效率。
4、资产配置与风险分散
财富不仅是钱,更是结构。通过资产结构规划,合理分配流动资产、投资组合和保险保障,提升抗波动能力。
5、明确财富自由数字与传承规划
高收入人群的目标不只是自由生活,还包括传承和长期保障。提前设定具体数字和路径,让资产稳健增长,同时传递给下一代。
高收入并不等于财富稳固,真正的财富来自结构化管理和长期规划。如果你希望优化资产配置、降低税务负担、建立长期现金流,让收入为你工作而非被生活推着花,可以私信联系一起讨论交流。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。