5年写作计划第1516天,星期六,费城,晴天雪化。
很多人以为:退休规划,应该是55岁以后才需要考虑的事情。但真正做过系统规划的家庭都知道——退休规划必须提前5–10年启动。
不是因为“钱不够”,而是因为——结构需要时间。
一、税务结构调整,本质是时间工程
高收入家庭最常见的问题不是资产太少,而是:
资产高度集中在企业
税延账户比例失衡(如401(k)过高)
被动收入结构不清晰
未来RMD(强制最低分配)压力巨大
很多人直到58、59岁才意识到:
退休后税率可能比现在还高。
尤其是高收入华人家庭,如果前期积累主要在传统税延账户里,等到70多岁触发RMD时,很可能会把自己推回高税率区间,像通过Roth Conversion这样的结构优化,本质是——用时间,去换税率。
但这个动作需要:
税率窗口期
分年度操作
与CPA配合
现金流承接能力
如果没有5–10年的缓冲,是做不漂亮的。
二、企业退出与退休现金流不是同一件事
在费城,有很多华人实业主,在跟他们交流过程中,通常会说: “把公司卖了,我就退休了。”
但这其实是一个认知误区:
因为企业卖了是 一次性资产,但退休生活 是持续现金流,两者之间有巨大结构差异。
如果没有提前设计:
如何分批退出
如何拆分资本利得
如何承接流动性
如何把大额一次性资金转化为稳定现金流
那很可能会出现:
资产很多,但现金流焦虑。
真正成熟的退休规划,是在企业仍然健康运转时,就开始做:税务模拟、收入结构设计、被动收入比例提升、风险隔离,而不是“卖完再说”。
三、资产配置的重构,需要市场周期
高净值家庭往往已经完成初步的“积累期”。
但退休前5–10年,应该进入:结构优化期,而不是继续高风险博弈。
这个阶段要思考的是:
波动风险承受度是否下降?
是否需要降低sequence of return risk(收益顺序风险)?
是否需要增加稳健现金流资产?
是否要开始分层配置(growth bucket + income bucket + liquidity bucket)?
市场不会等你,但时间可以给你缓冲。
四、医疗与长期护理风险,是最大的不确定变量
在美国退休规划中,很多家庭低估了:
Medicare之后的自费部分
长期护理成本
慢性病对资产的侵蚀
尤其对于高净值家庭来说:
真正毁掉结构的,不是投资亏损,而是未规划的医疗支出。
如果提前5–10年做准备,可以:
设计医疗资金池、评估长期护理策略,预留免税或税优账户作为风险缓冲,这部分越晚做,成本越高。
今日录制视频:
所以,退休规划的核心不是钱,而是“选择权”,是否提前规划。
提前5–10年,意味着:
有时间修正错误
有空间调整税率
有缓冲应对市场
有主动权选择退休节奏
而不是被年龄、政策、税率追着走。
如果你已经是高收入、高资产家庭,现在可能正是窗口期。
真正高认知的家庭,不是等问题出现才解决,而是在结构还健康的时候,就开始优化。
退休规划不是终点,而是财富结构的最后一次重构。越早开始,越有选择权。
退休规划也不是晚年才做的事,而是家庭的必修课。
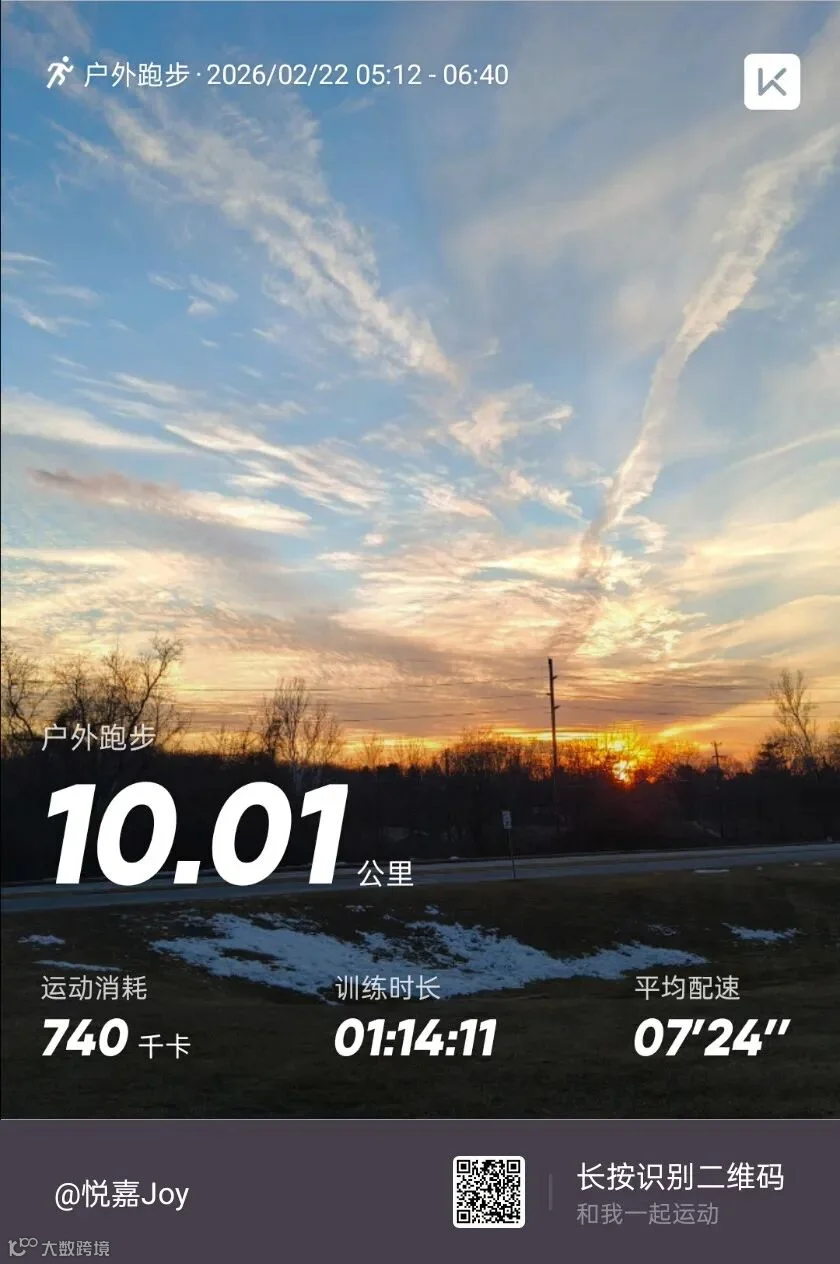
今日跑步:
如果你希望把握未来5–10年的规划窗口,建立稳健现金流与税务结构,可以私信联系我咨询。
我是在美国生活的自由创业者,也是长期践行自我成长和财商觉醒的自媒体创作者。如果你对成长和财商感兴趣,欢迎报名成长圈和我一起财商与人生双修,也欢迎购买我的书籍《向内看往前走》,添加联结我的朋友请注明"Becoming"