5年写作计划第1571天,星期三,费城郊区,晴天。
今天,一个客户家庭的“安全层”终于搭建完成,一家三口,基础风险保障的核保落定。有些小感慨,因为对客户来说,这件事比其他人更多了一层切身的意义。
因为几年前,她的家人因重病去世——正当盛年,从未想过“人寿保险”会成为人生的一个缺口。如今,为自己和孩子做好风险保障,也是让爱继续被守护的一种方式。
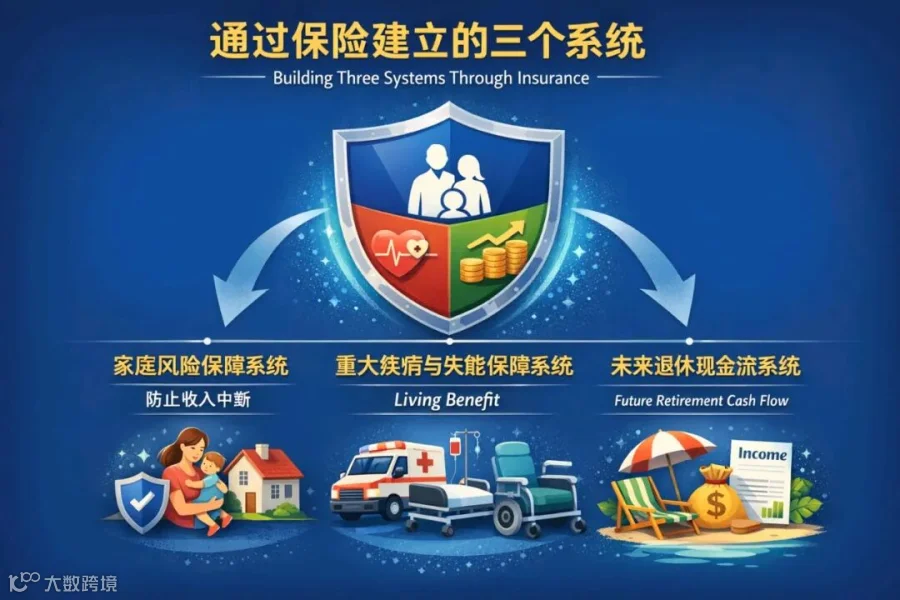
这些年,我听过很多关于保险的观点:
有人说,收益太低。
有人说,不划算。
还有人用非常严谨的逻辑推导:
从概率和数学期望来看,保险的平均收益一定是负的,不然保险公司如何盈利?
这句话,本身没有问题。但问题在于——
你用“投资逻辑”,在评估一件“生存工具”。
保险的主要目的,从来不是用来赚钱的。
它的核心功能只有一个:锁住你承受不起的风险。
到底要不要买保险?答案其实很简单:
不是看“值不值”,而是看——
你能不能承受那个最坏的结果?
如果一个风险发生了,你依然可以承受,那你可以不买。
但如果这个结果一旦发生,会直接改变你的人生轨迹——那你需要的,不是“计算收益”,而是提前做结构安排。
很多在美国打拼多年的华人家庭,看起来资产不错:有房、有存款、有投资账户,甚至还有自己的生意。但如果你换一个角度看,会发现一个被严重忽视的问题——
我们的财富结构,往往建立在一种“危险的不对称风险”之上。
什么是不对称风险?简单说一句人话:
你可能赚的钱,和你可能亏的钱,不是一个级别。
有些选择是:
小亏,但有可能大赚(好风险)
小赚,但可能一次性亏光(坏风险)
真正拉开人与人差距的,从来不是“赚得多不多”,而是——有没有避开那种“一次就出局”的风险。
这几年我接触了很多在美华人客户,发现一个非常典型的现象:
1、资产很“重”,但结构很“单一”
主要资产在房产,股票账户有,但波动大
现金流并不稳定,看起来有100万资产,但真正可以随时动用、稳定产生现金流的部分,其实很少。
2、 收入来源高度集中
很多家庭是典型的:一个人赚钱,全家依赖,一旦这个“核心收入者”出现问题:生病、意外、失业,整个家庭的现金流会立刻中断。
3、 对“低概率风险”集体忽视
很多人会说:
“这些事情概率很低,不会发生在我身上。”
但真正的问题是:这些风险一旦发生,不是“损失一点”,而是结构性打击。人到中年,想想你身边这种例子会少吗?
比如:
一场大病就是几十万甚至上百万医疗支出
一次意外就是收入永久中断,可能被迫卖房,在错误的时间变现资产。
这就是典型的:平时慢慢赚,一次全部亏回去,为什么这是一种“负向不对称风险”?
因为你的结构是:
收益:稳定但有限
风险:低概率但极端巨大
换句话说:你在用“几十年的积累”,对赌一次“不可承受的事件”。
这就是很多家庭看似稳健,但其实非常脆弱的原因。
真正成熟的财富结构,在做一件什么事?
答案很简单:把“无限亏损”,变成“有限亏损”,也就是——修正不对称风险。
为什么我一直强调:保险不是“消费”,而是“结构工具”。很多人对保险的理解是:
“花钱,但不一定用得到。”
但如果你从结构看,它其实是在做一件非常关键的事:用一个确定的小成本(保费),去锁住一个不确定但巨大的风险。
本质上是:把一个可能让你出局的风险,变成一个你可以承受的成本。
这不是投资逻辑,而是生存逻辑。
一个更现实的问题:你经得起“变现测试”吗?你可以问自己三个问题:
如果明天收入中断6个月,你的家庭还能正常运转吗?
如果出现一笔30万–50万的支出,你会动用什么资产?
如果必须在市场低点卖房或卖股票,你是否有选择权?
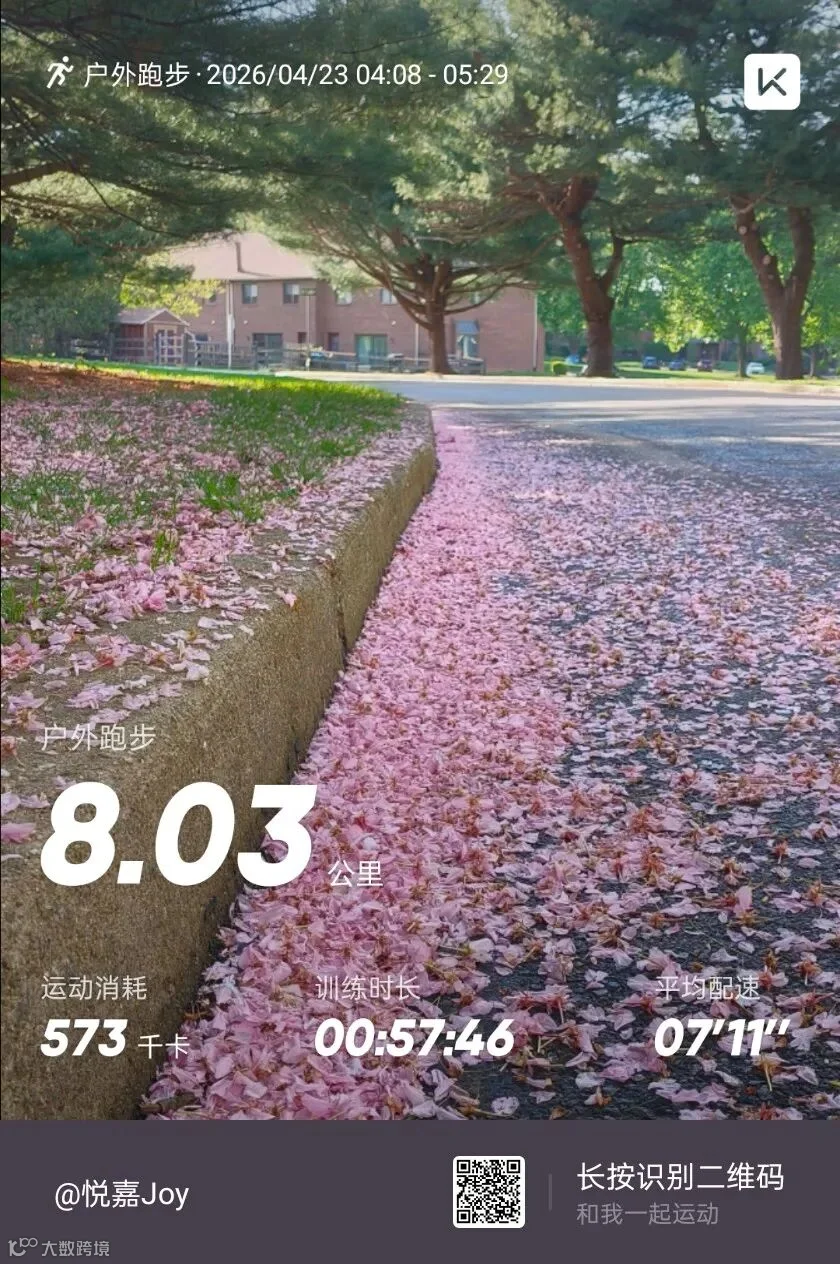
今日份樱花大道跑步:
如果这些问题让你不舒服,说明一件事:
你的财富,并不真正属于你。真正的安全感,不是“资产多”,而是“结构稳”。
我越来越清晰地看到:
有些人资产不算最多,但活得非常从容
有些人资产看起来很多,但始终焦虑
差别就在于:有没有处理好“不对称风险”
在这个充满不确定性的时代,你可以不追求暴富,但一定要避免一件事——因为一次事件,让过去所有努力归零。
这不是悲观,这是一个成年人对世界的基本认知。也是我们做财富规划时,最底层的逻辑。
如果你也在美国,有家庭、有资产、有责任,也许可以开始重新看一件事:
你的财富结构,是在放大风险,还是在对冲风险?
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。