5年写作计划第1568天,费城郊区,晴天。
最近,全球金融圈都在反复阅读一份信——来自Jamie Dimon的年度致信。他被称为“华尔街最后的风险管理者”,经历过2008年金融危机,也穿越过无数周期。
Jamie Dimon:摩根大通(JPMorgan Chase)的董事长兼首席执行官(CEO)

在他的年度信中,有一个核心逻辑被反复提及:在顺境中,为最坏的情况做准备。
他说的不是预测未来,而是一种能力——
让你的资产,在任何假设被拿走之后,依然站得住。这也是我今天想聊的一个词: “抽离测试”(Stress without assumptions),如果把你所有“理所当然”的前提拿掉,
你的家庭资产表,还稳吗?
1、时间错配,是大多数人的隐形风险
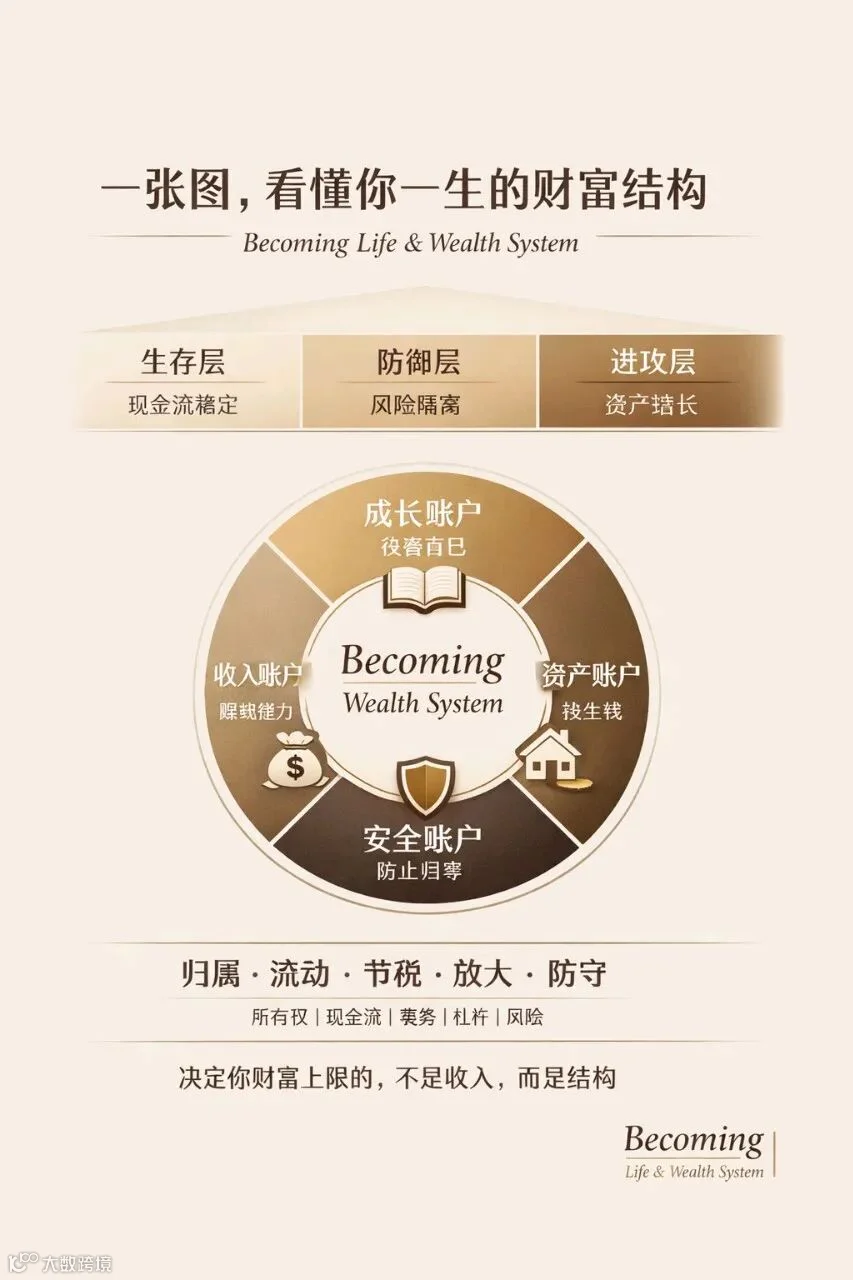
很多人以为自己在“做配置”,其实只是把钱放在不同地方。但真正关键的不是“放在哪”,而是——什么时候能用,比如简单做一个分层:
6个月内要用的钱:生活费、保费、学费等
1–3年要用的钱:买房、周转、计划性支出等
3年以上的钱:投资、长期增长等
但真正的重点只有一个问题: 你“以为能用”的时间,和“实际上能拿出来”的时间,一致吗?一旦错配,市场不需要波动,你就已经被动。
2、不是所有资产,都能“说走就走”
我很喜欢一个比喻:把你的资产,想象成一扇一扇的门。
有的门,一推就开(现金、货基)
有的门,需要等(理财、基金)
有的门,要打折才能走(房产、股权)
大多数人关注的是收益率,但真正决定你安全感的,是: 你手里,有几扇门是“随时能走”的?
当环境变化的时候,不是你有没有资产,而是——你有没有选择权。
3、把“顺风假设”拿掉,再看一遍
Jamie Dimon在信里提到一个很现实的点:市场默认——利率会下降、科技会持续带来红利。但问题是:
如果这些都不发生呢?你可以试着问自己:
如果利率继续高位甚至上升?
如果市场长期震荡?
如果收入短期不稳定?
你的资产结构,还成立吗?
真正危险的,不是波动,而是——你的安全,是建立在“必须一切顺利”之上的。
4、企业的风险,最后都会回到家庭
这点,其实是很多华人家庭忽略的。如果你有企业、合伙、生意——请一定做一件事:把“公司账”和“家庭账”放在一张纸上看。
当企业遇到:现金流压力、融资成本上升
周转变慢、如果你的家庭资产:
流动性差
退出成本高
变现周期长
那风险不是叠加,而是——放大。
很多家庭的财富崩溃,不是因为亏损,而是因为没有缓冲空间。
5、跨境资产,本质是“未来的支付能力”
对于在美国的华人家庭,这一层更关键。
很多人把外币资产当成“投资配置”,但其实它更底层的意义是:你未来的支出能力。
比如:孩子的教育、海外置业、身份与长期规划,这些都不是“收益问题”,而是币种的匹配,流动性层级和真实用途,能不能在那个时间点,稳定支付。
尤其在CRS持续收紧的背景下:合规、流动性、时间匹配、比收益率更重要。
写在最后:
真正的安全感,从来不是收益率。很多人焦虑,是因为市场不确定。但更深层的原因是: 你不知道自己的钱在哪里、能不能动、多久能动。
当这些问题清晰之后,你会发现一件事:
安全感,不来自赚多少,而来自——你有没有选择权,变现能力和支付能力。
所以,不确定性时代的投资,别急着比谁敢进攻,先看看自己的退路够不够清晰。
最后一个问题,你现在手里边的资产有多少是建立在利率会降的这个假设上的?如果“利率下降”这个前提被拿掉,你现在的资产结构,还成立吗?
如果答案是“可以”,那你就拥有了真正的底气。
如果不是,那现在,就是最好的调整时间。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。