5年写作计划第1596天,星期一,费城郊区,晴天。
在美国,会很容易陷入一种“中产幻觉”:拿着不错的年薪,住着宽敞的房子,开着体面的车,就以为自己稳居社会中上层?
这两年在美国做地产、保险以及财富规划,越来越深刻地意识到:
很多人以为,人与人的差距,是收入差距。但实际上,美国真正的阶层划分,从来不是按照“年薪”来的,而是——净资产结构。
今天,我不谈鸡汤,只看数据。基于美联储消费者金融调查SCF(Survey of Consumer Finances))的硬核数据,我将带你彻底看清美国真实财富阶层的严谨划分,以及那些前10%的富人绝不会告诉你的“资产发动机”秘密。
你会发现:
有的人,看起来收入不错,但其实极度脆弱;
有的人,工资未必夸张,但资产却在自动生长。
而这背后,真正决定阶层的,是“资产结构”。
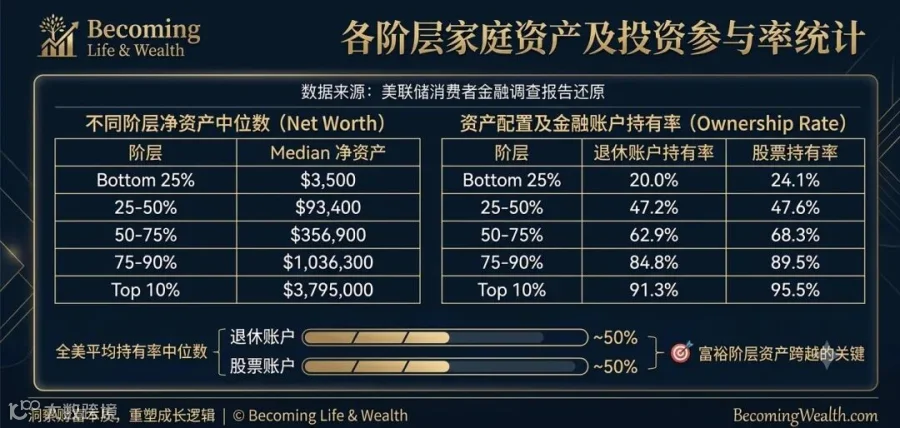
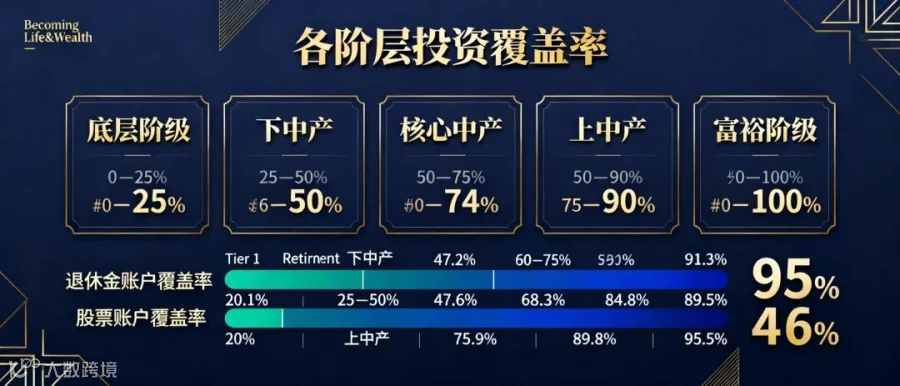
SCF把美国家庭净资产分成5个层级:

第一档:后25% 为底层阶级
第二档:25%~50%是下中产
第三档:50%~75%为核心中产
第四档:75%~90%属于上中产
第五档:前10%是富裕阶层
一、 财富换挡:你以为的线性增长,其实是指数级鸿沟
当我看到这些数据时,明显发现发现:
财富的差距绝不是一两倍的差距,而是“完全换挡”。
尤其是看平均值时,底层25%的人平均净资产是负数,而前10%的富裕阶层平均净资产高达近800万美元!每跨越一个阶层,财富逻辑就会被彻底重塑。
这时候你会开始明白:收入决定你能不能活下去。但净资产结构,决定你属于哪个阶层。
二、 资产持有率:富人和中产的本质区别,是“资产引擎”不同
阶层差距背后的真正秘密,不是收入差,而是你拥有什么样的资产,以及它们会不会自己长大。
1. 后25%的底层阶级:没有“复利资格”
这一群体的家庭最大的问题:不是穷,而是无法启动复利。
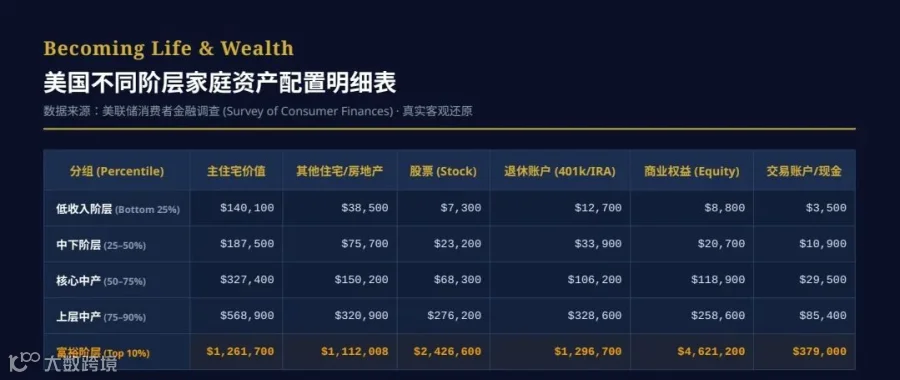
他们当中只有8.1%的人有自住房,24%有股票,96%没有企业股权。他们持有的股票(平均$7,300)和退休金(平均$12,700)金额低到根本无法产生有效的复利。他们没有资产意识,财富自然毫无增长能力。
2. 50%~75%的核心中产:高度脆弱的“单点支撑”
这是美国最典型的中产,也是最大的幻觉:“房子涨了,我就富了”
91.5%的家庭有自住房,看似资产可观(房子平均$32.7万)。
但他们的致命软肋是:财富高度集中在自住房上。 股市投资金额相对弱小。这意味着,房价涨,他们看起来就很有钱;房价跌,财富瞬间蒸发。他们的财富世界,只有一个核心支点——房价。
于是美国中产最典型的状态就出现了:
资产很大,但现金流很弱。
房价上涨时,看起来很富有;
房价停涨时,财富立刻停滞。
这也是为什么:很多中产家庭净资产过百万,却依然焦虑、缺现金流、害怕失业。
因为他们拥有的是:“账面财富”,而不是“持续生钱的资产系统”。
3. 前10%的富裕阶层:让房子退居“配角”
前10%的富人,为什么越有钱越容易赚钱?
真正让我震撼的,是前10%的资产结构。
你会发现:富人的房子,并不是财富主角。他们真正的核心资产是:
股票
企业股权
投资型房地产
退休账户
商业资产
数据显示,前10%的家庭平均:
股票资产约243万美金
企业股权约462万美金
投资型房地产约112万美金
房产约126万美金
看到这里你会发现:房子在富人的财富盘子里, 只是“配角”。而真正推动财富高速增长的, 是股权类资产。
由此可以看出,富人与中产最大的差别:
不是工资,而是资产引擎。
中产主要依赖:工资、房价上涨。
而富人依赖:股票复利、企业增长、资产现金流、杠杆投资
所以:中产停止工作,现金流就停止;
而富人的资产,哪怕睡觉也在增长。
这才是真正的财富结构差异。
三、 债务的真相:底层在填坑,中产在背山,富人在造武器
你以为富人不欠钱?错!前10%的富人各项债务总额往往是最高的。但债务对不同阶层而言,功能完全不同。
为什么很多人越努力越难翻身?因为债务结构也完全不同。
底层家庭的债务:信用卡、医疗账单、消费分期、高息车贷,这些债务不会产生资产,它们只会不断吞噬现金流。
而富人的债务:投资房贷款、商业贷款、
低息杠杆融资。本质上,是在扩大资产规模。
所以:
穷人借钱,是为了填补生活漏洞;
富人借钱,是为了让资产跑得更快。
这才是财富差距真正可怕的地方。
四、为什么财富差距在复利下会变成“两个世界”?
美国财富结构最残酷的一点:阶层差距,会自动越来越大。作为财富规划顾问,我总结了三大底层逻辑差:
1、回报率代差
房产的平均年化回报率约 3%~4%(中产的主力资产);股票约为 8%~10%;而公司股权的回报率可高达 10%~20% 甚至更高(富人的主力资产)。10年后,不同的资产赛道注定导致天壤之别。
2、现金流吞噬
底层的现金流被消费贷吞噬,中产的现金流被房贷吞噬,只有富人拥有源源不断的净现金流继续寻找便宜资产。
3、抗风险与抄底能力
面对市场波动,中产一次意外的医疗账单或失业就可能面临破产清算;而富人由于有充足的现金缓冲,股票大跌30%时,他们反而可以从容“加仓”,利用经济周期再次洗劫财富。
五、 破局指南:普通人如何真正跨越阶层?
这些年做地产和财富规划后,我越来越认为:真正重要的,不是短期赚多少钱。
而是:你是否正在建立“资产增长系统”。
分享5个关键点:
1. 寻找财富临界点: 想办法让你的投资型资产(股票、基金、退休金、企业股权、投资房等)的总价值,超过你的自住房产价值。这是财富增长发生质变的拐点。
2. 清理财富黑洞: 立刻、无条件清除所有高利率的消极债务(信用卡、个人消费分期)。
3. 构建防火墙: 建立 6~12个月的现金缓冲期。记住,没有缓冲区,你就无法在市场大跌、遍地黄金时做出正确的“抄底”决定。
4. 纪律大于技巧: 强制将收入的 15%~20% 用于储蓄并转化为资产,建立雷打不动的投资纪律。
5. 打造“资产引擎”: 无论如何,让自己至少拥有一项能产生持续现金流的系统——可以是一家小生意的股权、一个副业,或者一处产生净租金的出租房。
写在后面:
真正的财富自由, 本质上是:你的资产开始替代你的时间。
今天看到的,不只是一组数据。而是美国财富结构最真实的底层逻辑。
你会发现:
中产并没有想象中安全;
富人也并不是因为工资更高。
真正决定阶层的:
从来不是收入。
而是——你资产结构里的“增长能力”。
财富差距不是一年造成的,而是10年、20年资产结构差距在复利效应下的必然结果。
你现在的资产结构健康吗?
它是在日夜不停地为你吞噬利息,还是在源源不断地为你贡献现金流?
你是在为房子打工,还是让资产在为你工作?
欢迎预约我的一对一“家庭财富结构健康度体检”。让我们一起,拿回财富的主动权。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。