5年写作计划第1601天,星期六,费城郊区,阴雨天。
今天,一个朋友给我发来信息。她说:
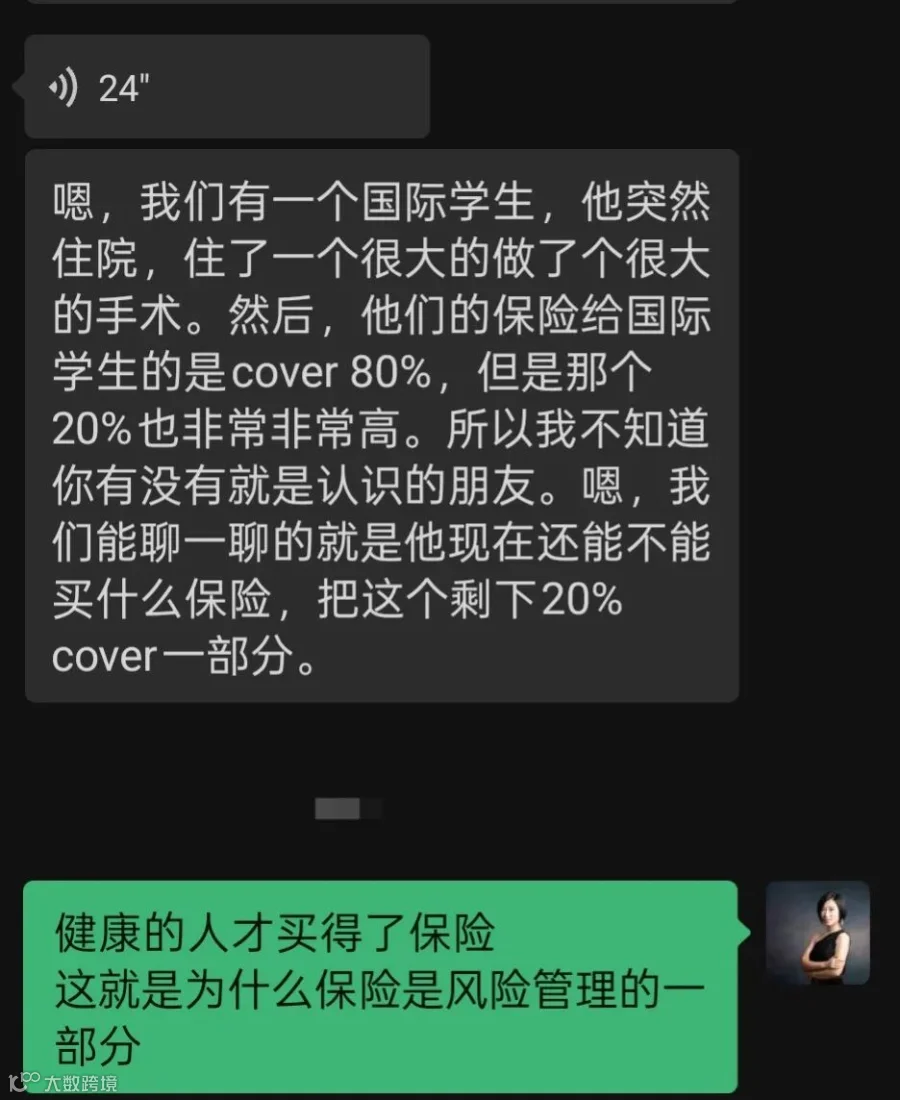
一个国际学生突然住院,做了一个很大的手术。学校保险虽然cover了80%, 但剩下20%的自付部分, 依然高得惊人。
她问我:现在还能不能补充买什么保险, 把这部分风险再cover一些?
其实看到这条信息时, 我第一反应不是“产品”。
而是:很多跨境家庭, 其实还没有真正意识到:当孩子去了美国后, 整个家庭的风险结构, 已经开始变化了。
过去在国内, 很多人对“保险”的理解, 更像一种消费。但在美国, 保险本质上是:
风险管理系统的一部分。
因为这里真正昂贵的, 从来不是感冒发烧。而是:一次重大医疗事件, 可能瞬间改变一个家庭的现金流结构。
尤其对于国际学生家庭来说, 很多父母还停留在:“孩子只是出去读书”。
但实际上,从孩子落地美国那一刻开始, 整个家庭, 已经慢慢进入:跨境家庭阶段。
而跨境家庭最大的变化, 从来不只是距离。而是:资产开始跨系统流动。
这两年,我接触越来越多的华人家庭,会发现一个明显变化:
很多家庭,人还在中国, 但孩子已经在美国; 资产主要在国内, 但未来生活和教育,却开始向海外迁移。
表面看,这只是“留学”; 但本质上,一个家庭的结构,其实已经开始全球化。
而真正的问题,也从来不是: “该不该移民?” “该不该买美国房子?” “该不该配置保险?”
而是:你是否意识到, 你的家庭资产, 已经开始进入另一个体系。
很多人还停留在: “钱是我的,我放哪里都一样。”
但实际上, 当家庭开始跨境后, 资产背后对应的:身份、 税务、 法律、 医疗、 继承、 货币、 风险,都已经发生变化。
也就是说:财富,从来不只是“拥有”, 更重要的是: 它归属于哪个系统。
这也是为什么, 很多跨境家庭到了后期, 会开始重新理解一个词:资产归属。
因为你会慢慢发现:
孩子未来在哪个国家生活, 资产就会慢慢向哪个体系靠拢。
家庭成员在哪个国家纳税, 财富规则就会受哪个系统影响。
未来在哪个国家养老, 现金流结构就必须提前搭建。
甚至, 很多人以为自己只是“孩子留学”, 但实际上, 整个家庭已经开始进入全球资产配置阶段。而这个阶段最大的变化是:
过去你只需要考虑“赚钱”; 未来你必须考虑:如何让资产跨周期、 跨国家、 跨代际。
这背后, 其实是完全不同的财富逻辑。
所以,美国保险也好, 房地产也好, 退休规划也好, 都不只是单一产品。
它们本质上, 是在帮助一个家庭重新建立:全球化时代的财富结构。
尤其很多华人家庭, 过去几十年非常擅长:努力、 创业、 积累财富。
但对于:税务结构、 退休现金流、 风险隔离、 家庭信托、 资产传承、 美元资产配置,其实才刚刚开始建立认知。
而真正拉开差距的, 往往不是收入能力。
而是谁更早意识到:跨境家庭, 必须用“结构思维”重新理解财富。
因为未来的世界, 拼的未必只是你拥有多少资产。而是:你的资产, 能否安全地穿越不同国家、不同周期与不同人生阶段。
这也是我越来越想做的事情:
不是单纯卖产品, 而是帮助更多跨境家庭, 看懂财富背后的系统变化。
因为当家庭开始全球化后, 人生与财富, 都将进入新的结构时代。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。

下周直播,欢迎预约