


5年写作计划第1599天,星期四,费城郊区,阴天。
无论在世界上的哪个角落,我们华人都带着东方文化里的一些属性,比如一生勤劳打拼半生的华人,明明账上有资产,退休后却依然不太舍得花,要么担心年老不够,或者是想要留给子孙后代,这是我在客户咨询过程中的一些实际观察感受。
为什么不敢花?因为他们把“自己的退休生活”和“给孩子的遗产”死死绑在了同一个账户里。
然而高效的退休规划,从来不是看你买了多少产品,而是看你有没有把每一笔钱放到最适合它的位置。
今天,结合【Becoming财富体系】,我们不谈复杂的金融公式,只聊普通人怎么用好美国退休的四大核心工具,如何解决退休后的四大问题。
工具一:社安金 + 固定指数年金(FIA)
解决“收入”问题:活得越久,领得越多
退休后的第一件事,是看你的确定性现金流。
1. 别小看社安金(Social Security)延迟领取的威力
美国的社安金从62岁到70岁,每延迟一年,额度雷打不动地增长约6%—8%(注:此处微调为更精准的美国社安局精算数据,加上每年抗通胀的COLA调整,实际拉开的差距会惊人地大)。
通常社安金的回本点: 通常在78岁到83岁之间。
那么如何决策呢,身体健康、有长寿基因,延迟领最划算;有健康问题或急需现金,早领也无妨。光是这一个决策,就能让长寿的老人多领20万到25万美金。
同时社安金还有配偶保障: 如果夫妻一方先走,配偶可以直接继承更高的额度。延迟领,等于给伴侣留了一份顶额的终身终老保障。
2. 补充私人退休金:固定指数年金(FIA)
如果你在美国工作年限短,社安金每月只有一两千,根本不够花;或者你想等到70岁再领社安金,那中间这段“空白期”的钱从哪来?
这时候,你需要给自己设计一份私人退休金。
我们来看一组真实数字的降维打击:
场景 A(提早规划): 一位55岁的男性,存入50万美金到固定指数年金,让资金在里面安全增值。等到65岁开始提领,每月可以固定领到约6,500美元,直到过世。
场景 B(传统4%原则取款): 如果在65岁时,你想要每个月安全取出6,500美元,按照理财界经典的4%安全取款率,你大概需要195万美金的资产总额。
场景 C(临近退休): 如果同样是50万美金,等到65岁才现存现领,因为少了10年的复利杠杆,你想拿到同样的收益,本金可能需要将近96万美金。
同样是50万,提早10年规划,一年就能多拿将近4万美金。这笔钱,就是你雷打不动的养老底气。
工具二:长期护理险(LTC)
解决“医疗”问题:别让一床病榻,吞掉你一生的积蓄
很多人以为:“美国65岁之后就有政府红蓝卡(Medicare)了,医疗就免费了。”
这是一个巨大的误解!
政府医保能覆盖常规的住院和看医生,但有一项它基本不管——长期护理(Long-Term Care)。也就是说,当你中风、失智、行动不便,需要人每天帮你洗澡、喂饭、协助起居时,全得自己掏腰包。
比如以加州或美东主流城市为例,专业护理院一年的费用早就突破了10万到12万美金。保守估计,一个人一生可能需要提前准备50万到100万美金的医疗备用金。
如果不买保险: 你的账户里必须死死冻结这100万现金,不敢动、不敢花。
如果利用长期护理险转嫁风险: 比如用小额年付(每年1.5万到2.5万),或者杠杆型产品,你可能只花30万的预算,就锁定了百万级的护理保障。
省下来的70万现金干什么? 解放出来,放心花在当下的生活上!每年去一次日本或者夏威夷,而不是提心吊胆地等着钱被一场大病默默吞掉。
工具三:注册指数挂钩年金(RILA)
解决“投资”问题:既要参与上涨,又要控制下跌
退休了,钱还要不要继续投资?
不投资: 按照通胀率,20年后100万的购买力直接缩水将近一半。
传统投资: 风险太高。年轻时股市跌了可以等它涨回来;退休后你每个月都在取钱,在市场低点卖出(顺序风险),亏损可能再也补不回来。今天账户亏20%,明天你可能就要被迫少去一次旅行。
所以,退休后需要一个既能参与市场上涨,又能设置安全缓冲垫的工具,这就是RILA(Registered Index-Linked Annuity)。
【20% 缓冲垫(Buffer)的真实对决】
比如拿2002年标普500大跌23%的历史举例:
隔壁老张(满仓标普500): 100万本金直接跌到77万。
而如果你(持有20%缓冲的RILA): 你只承担超过20%那部分的跌幅,也就是只跌了3%,100万本金还剩97万。
你比隔壁老张整整多保住了20万美金!
有了这20万的保护,在股市大跌的晚上你依然睡得着。更重要的是,当第二年(2003年)标普大反弹26%时,老王是从77万开始爬坡,而你是从97万直接起飞!一步领先,步步领先。
(注意:RILA产品有持有期限、流动性限制以及不同的涨幅上限(Cap),不同州的offer差别很大,需要根据个人情况具体测算。)
工具四:高杠杆人寿保险
解决“传承”问题:锁定给孩子的爱,解放手头的现金。
回到文章开头的痛点。为什么大家明明手上有100万,却活得像只有20万?因为心里总想着:“万一我花光了,孩子以后结婚、买房,我拿什么留给他?”
人寿保险的核心作用,就是把“你的退休生活”和“孩子的遗产”彻底剥离。
用最少的钱,锁定一个给孩子免税直接追随的确定未来。再举一个例子数字感受一下:
一个60岁、身体健康状况良好的女性,如果想给孩子留100万美金的免税资产:传统的做法是存100万在银行不动。而通过人寿保险,她可能只需要一次性或分期投入30万到40万美金。
既然孩子未来肯定能拿到这100万,你现在手里的那笔巨额现金,不就可以坦坦荡荡、毫无愧疚感地花在自己身上了吗?
你可以用它去换更舒适的公寓,可以去买高品质的有机食材,可以去支持你热爱的爱好,或者存入属于你自己的“享受账户”。
写在最后:
看完这四个工具,你会发现它们是一个环环相扣的系统:
政府的社安金: 打底基础生活
私人购买的固定年金(FIA): 补足确定性的自由现金流
长期护理险(LTC): 转嫁可能击碎中产家庭的高额医疗账单
投资年金(RILA): 控制市场波动,让资产安心增值
人寿保险: 搞定高效传承,解放手头现金。
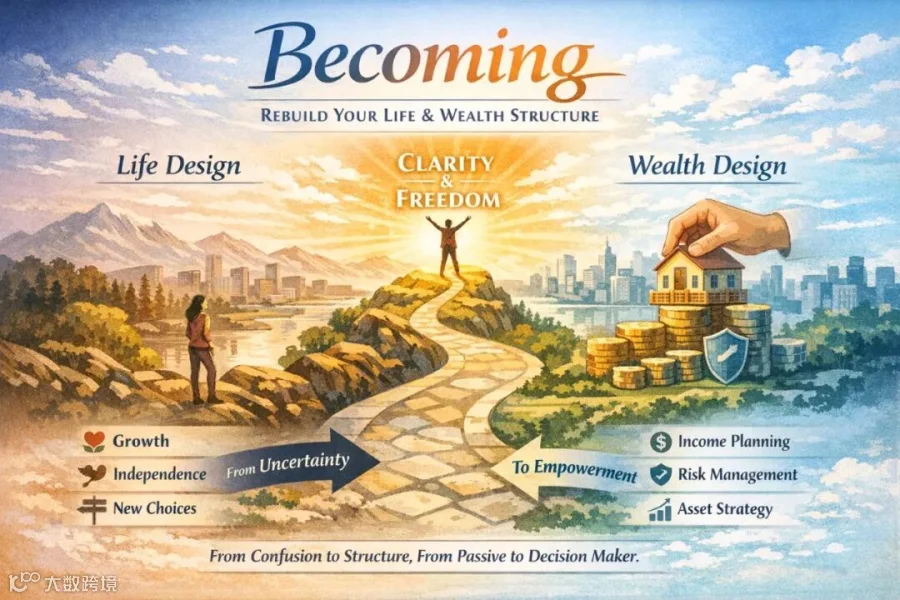
在【Becoming】的财富逻辑里,财富的终极智能,是让钱各司其职。理财的终点不是数字的无限放大,而是内心的全然自由。
我是悦嘉JOY,美国财富与人生规划顾问,美国地产+保险双证持牌,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。
