5年写作计划第1573天,星期五,费城郊区,晴天。
这两天刚完成美国地产经纪执照的再教育课程。在宾州,地产经纪人每两年都需要Renew一次。
说实话,如果只是站在“买卖房子”的角度,这件事情很难让我产生长期热情。可当我站在资产结构和财商的视角再看房地产,一切开始变得清晰起来。
一、为什么有钱人一直在买投资房?
在高净值家庭的资产组合里,房地产几乎从未缺席。这里说的不是自住房(Primary Residence),而是——投资房(Non-Primary Real Estate),比如出租房、度假屋、土地或开发用地,现实世界中,其中最常见的,是能产生现金流的出租房。
首次区别两个概念,自住房,解决的是生活问题,投资房,解决的是资产结构问题。
根据美联储的家庭金融调查数据,一个非常直观的趋势是:
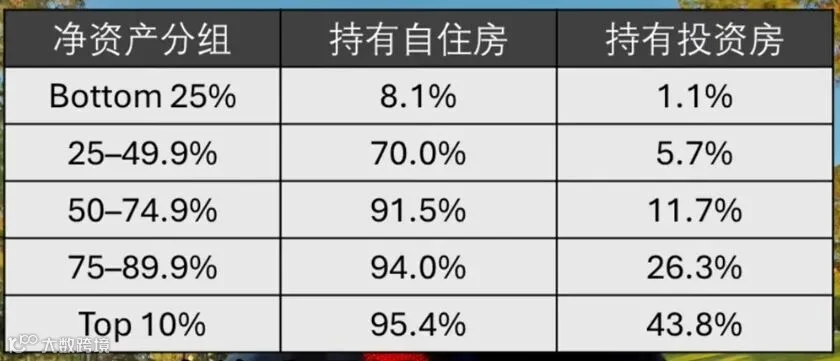
随着净资产水平上升,投资房的持有比例也在持续上升。它不是“人人都有”的资产,
但一旦进入更高的财富层级,它几乎一定会出现。而且不只是“有没有”,而是——
规模开始变得有重量。

二、投资房,到底解决了什么问题?
生活中很多人会问:房地产是不是最好的投资?从资产结构的角度,更重要的问题其实是:
它在你的资产结构中,解决了什么问题?
如果把一套出租房当作一个资产单元,它通常提供三件事:
1、现金流(但不是暴利)
很多人第一次研究出租房,会期待很高的回报。但现实是:
大多数出租房的现金流——打平 / 小赚 / 稳定但不惊艳。举个简单例子:
比如房子租金:$1500
现金流:约 $296/月
不惊艳,但有两个关键特点: 相对稳定
会随时间增长(租金上涨 + 本金被租客慢慢偿还), 本质上,它更像“现金流基础设施”,而不是进攻型资产。
通常投资房, 有两个常用的粗步筛选逻辑:
① 1%法则:
也就是每月租金除以房价约等于1%。例如房价是15万,月租金是1500美金,1500÷15万约等于1%一般来说低于1%现金流会比较困难,接近或高于1%更容易产生现金流。
② 50%法则
长期来看出租房的运营费用大约会占到租金的一半左右,这里的费用包括房产税、保险、维修空置管理、Cap X。但不包括贷款。

2、杠杆(真正的时间工具)
美国房地产是极少数可以:长期使用、合法、且不需要追加保证金的杠杆资产。
比如:房价:$50万,首付:$10万,
房价上涨5% → 赚的是 $50万 × 5%
但更重要的不是“放大收益”,而是:让你提前进入长期资产增长轨道 ,而且大多数房贷是长期固定利率,不需要像股票杠杆那样每天盯盘。
3、税务结构(不是免税,是递延)
房地产有一个核心工具:折旧(Depreciation),建筑部分可以按27.5年分摊。
所以在税务上会带来一个有意思的现象: 现金流是正的,税表利润可能接近0
但要注意:出租房属于被动收入(Passive Income),通常不能直接抵扣W2工资
除非满足一个特殊身份:Real Estate Professional Status,就是如果家庭中有人真实长期的把大量的时间投入到房地产管理中,并满足时间要求,那么在某些情况下,折旧的亏损就可能抵消家庭的部分主动的收入。
所以房地产的税务本质是:不是免税, 是时间错配 + 税务递延,未来出售时,还可能有折旧回收(Depreciation Recapture)
房地产投资之所以反复出现在高净值家庭中?不在于它的单项功能,而在于它组合在一起,就形成了一个非常独特的结构:
稳定现金流 + 长期杠杆 + 税务递延,所以美国投资房,并不是“赚快钱”的工具,而是一个长期资产配置模块。
尽管这几项优势,但它也不是适合所有人,很多人只看到好处,却忽略代价:
1、它不是完全被动收入
租客、维修、空置、沟通——一定会发生
2、 流动性差
房产变现,需要几周甚至几个月
3、它更像一份长期责任,而不是轻松收益
这两年,我从事美国地产和保险,再到财商领域,我看到的不只是表面,而是帮助客户多考虑一点:
不是简单问“这个东西赚不赚钱”
而是问:它在你的资产结构里,放在哪里?

这也是我现在工作的核心变化,我不再只是做:买房、卖房、或单一的保险配置,而是更多在做一件事,帮客户搭建完整的资产结构:
底层是风险隔离
中层是现金流
上层是资产增长
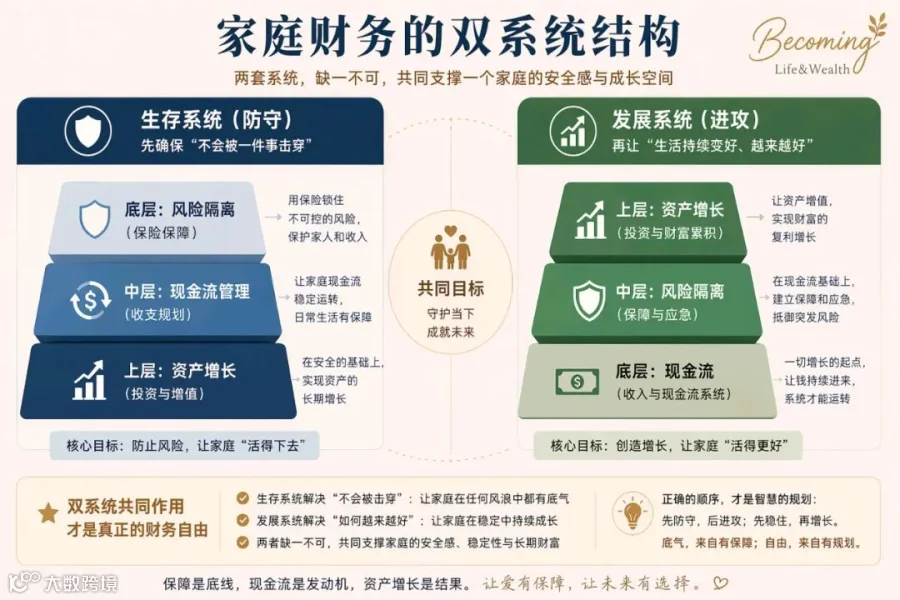
如果你已经:有稳定收入, 开始有结余, 但不知道下一步该怎么配置,也许你真正需要的,不是一个产品,而是一套适合你的财富结构。
我是悦嘉JOY,美国自由创业者,财富与人生规划顾问,帮助美国华人高净值及跨境家庭,帮助优化资产、退休与财商规划。如果你希望定制个人化规划,欢迎预约一对一咨询;也可加入“Becoming成长圈”或购买我的书《向内看往前走》,了解财商与人生双修的方法。