5年写作计划1576天,星期一,费城郊区,晴天。
在美国做财富结构规划后,我越来越确定一件事:很多家庭的问题,从来不在“有没有保险”,而在于——他们根本没看懂美国保险系统的结构。
大多数人以为自己在“选保险”,但其实他们只是被系统自动分流到了不同保障路径里。而真正的问题是:
医疗保险解决了“看病”,但没有解决“人生风险结构”。
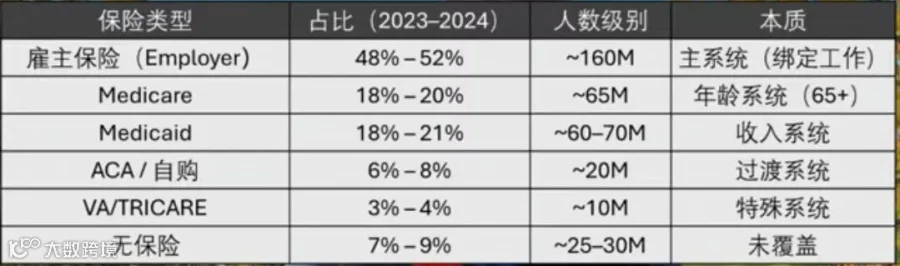
一、美国医疗保险其实不是一个产品,而是四套系统。
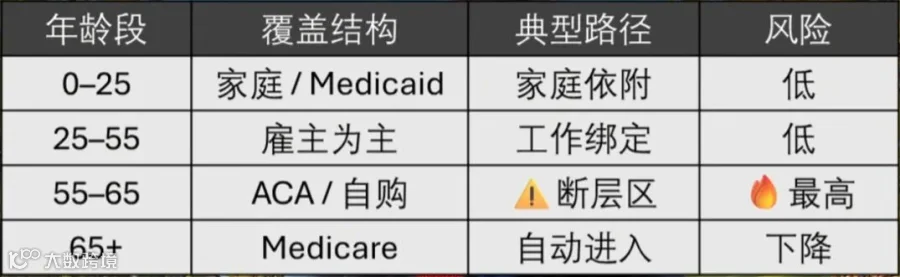
在很多人的理解里,美国医疗保险其实是按人生状态“自动分配”的系统,而不是自由选择的市场。

1. Employer Insurance(雇主保险)
和“工作”绑定: 公司提供医疗保险,员工共同承担费用,覆盖在职人群
本质:你不是在买保险,而是你的“职业身份”决定了保障入口。
2. Medicaid(低收入医疗补助)
和“收入”绑定: 政府兜底,面向低收入群体,基础医疗保障
本质:收入低于一定标准,系统自动接管医疗风险。
3. Medicare(联邦医疗保险)
和“年龄”绑定:65岁以上为主,覆盖住院、门诊、药物。
本质:人生进入退休阶段,医疗系统自动切换。
4. ACA / Obamacare(奥巴马医疗)
和“市场 + 收入补贴”绑定,很多人误解ACA是一种保险,其实它是:一个全国统一的商业保险交易市场。
你可以:
自主选择保险计划
选择不同保险公司(HMO / PPO)
根据收入获得政府补贴
本质:当你没有雇主,但仍有收入,你进入的是“市场化医疗系统”。
二、从财富结构视角看,这四种系统只有一个核心逻辑
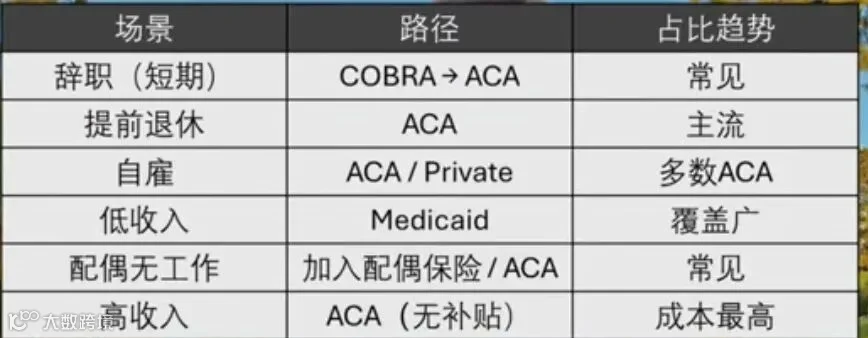
在美国:医疗保险不是你选择的结果,而是你人生结构的映射。
简单来说:
有工作 → Employer System
收入低 → Government System(Medicaid)
自雇/自由职业 → Market System(ACA)
退休 → Age System(Medicare)
但我在做财富结构规划时发现的真正问题,不在医疗保险,大多数家庭其实:
有医疗保险,也在正确系统里,甚至覆盖还不错,但依然会在某一刻出现财务压力。
原因只有一个:医疗保险只解决“医疗费用”,但没有解决“收入中断”。当医疗系统负责“治病”,但家庭仍然会陷入压力时,问题就变成:
如果一个人无法工作,家庭的现金流由谁来接管?这时候,医疗保险就不够了。
真正需要进入的是财富的第二层结构:
商业人寿保险(Life Insurance)+ Living Benefit(生前给付)
Living Benefit的本质,不是保险赔付,而是现金流机制。简单说:
当一个人还活着,但因重大疾病无法工作时,可以提前动用寿险资金。
可用于:替代收入、医疗补充费用、家庭生活支出、长期护理与康复。
所以,如果从“财富结构设计”来看,一个家庭应该是四层系统,这是我在做客户规划时的核心框架:
第一层:医疗保障层
解决医疗费用(Health Insurance)
第二层:风险隔离层
解决身故风险(Life Insurance)
第三层:现金流保护层
解决收入中断(Living Benefit)
第四层:财富增长与退休结构层
IUL / 年金 / 税务优化 / 退休现金流
所以,虽然我持有美国地产+保险执照,却不把自己只是简单定义为经纪人,不只是帮人买房子或者买保险,而更多是做结构设计。
很多人第一次找我咨询时,会问:
“我应该买什么保险?”
但我通常会先做一件事:
先看你的家庭结构是否完整,而不是产品是否齐全。
因为真正决定一个家庭抗风险能力的,不是保险种类,而是结构是否闭环。
医疗保险解决的是“你在哪里看病”,但财富结构真正解决的是:当风险发生时,你的家庭是否还能继续运行。
保险从来不是产品选择,而是人生结构的选择。 如果你想重新看一遍自己的财富系统,可以来聊聊,也许你会发现,有些问题并不是“赚更多钱”能解决的。